这是《融资租赁与担保风控实务》系列第一篇,讨论担保机构内部怎样使用个人征信衍生变量。涉及小微企业主时,其个人信息也不能代替企业本身的信用调查。
审核表上写着“近期查询六次”。看到这个数,还不能回答申请人借了几笔钱,甚至不能确定这些查询是否出于同一种原因。
不妨用一个假设例子:两份报告的查询总数相同,一份涉及两家机构,另一份涉及六家。若其中还混有本人查询,两份申请需要补核的问题就会进一步不同。总数把这些差别压在了一起。
征信衍生变量,就是按明确规则把报告记录加工成指标。它让信息便于比较,也会舍去细节。融担审批选变量时,要知道这项压缩保留了什么,以及漏掉的部分会不会改变承保判断。
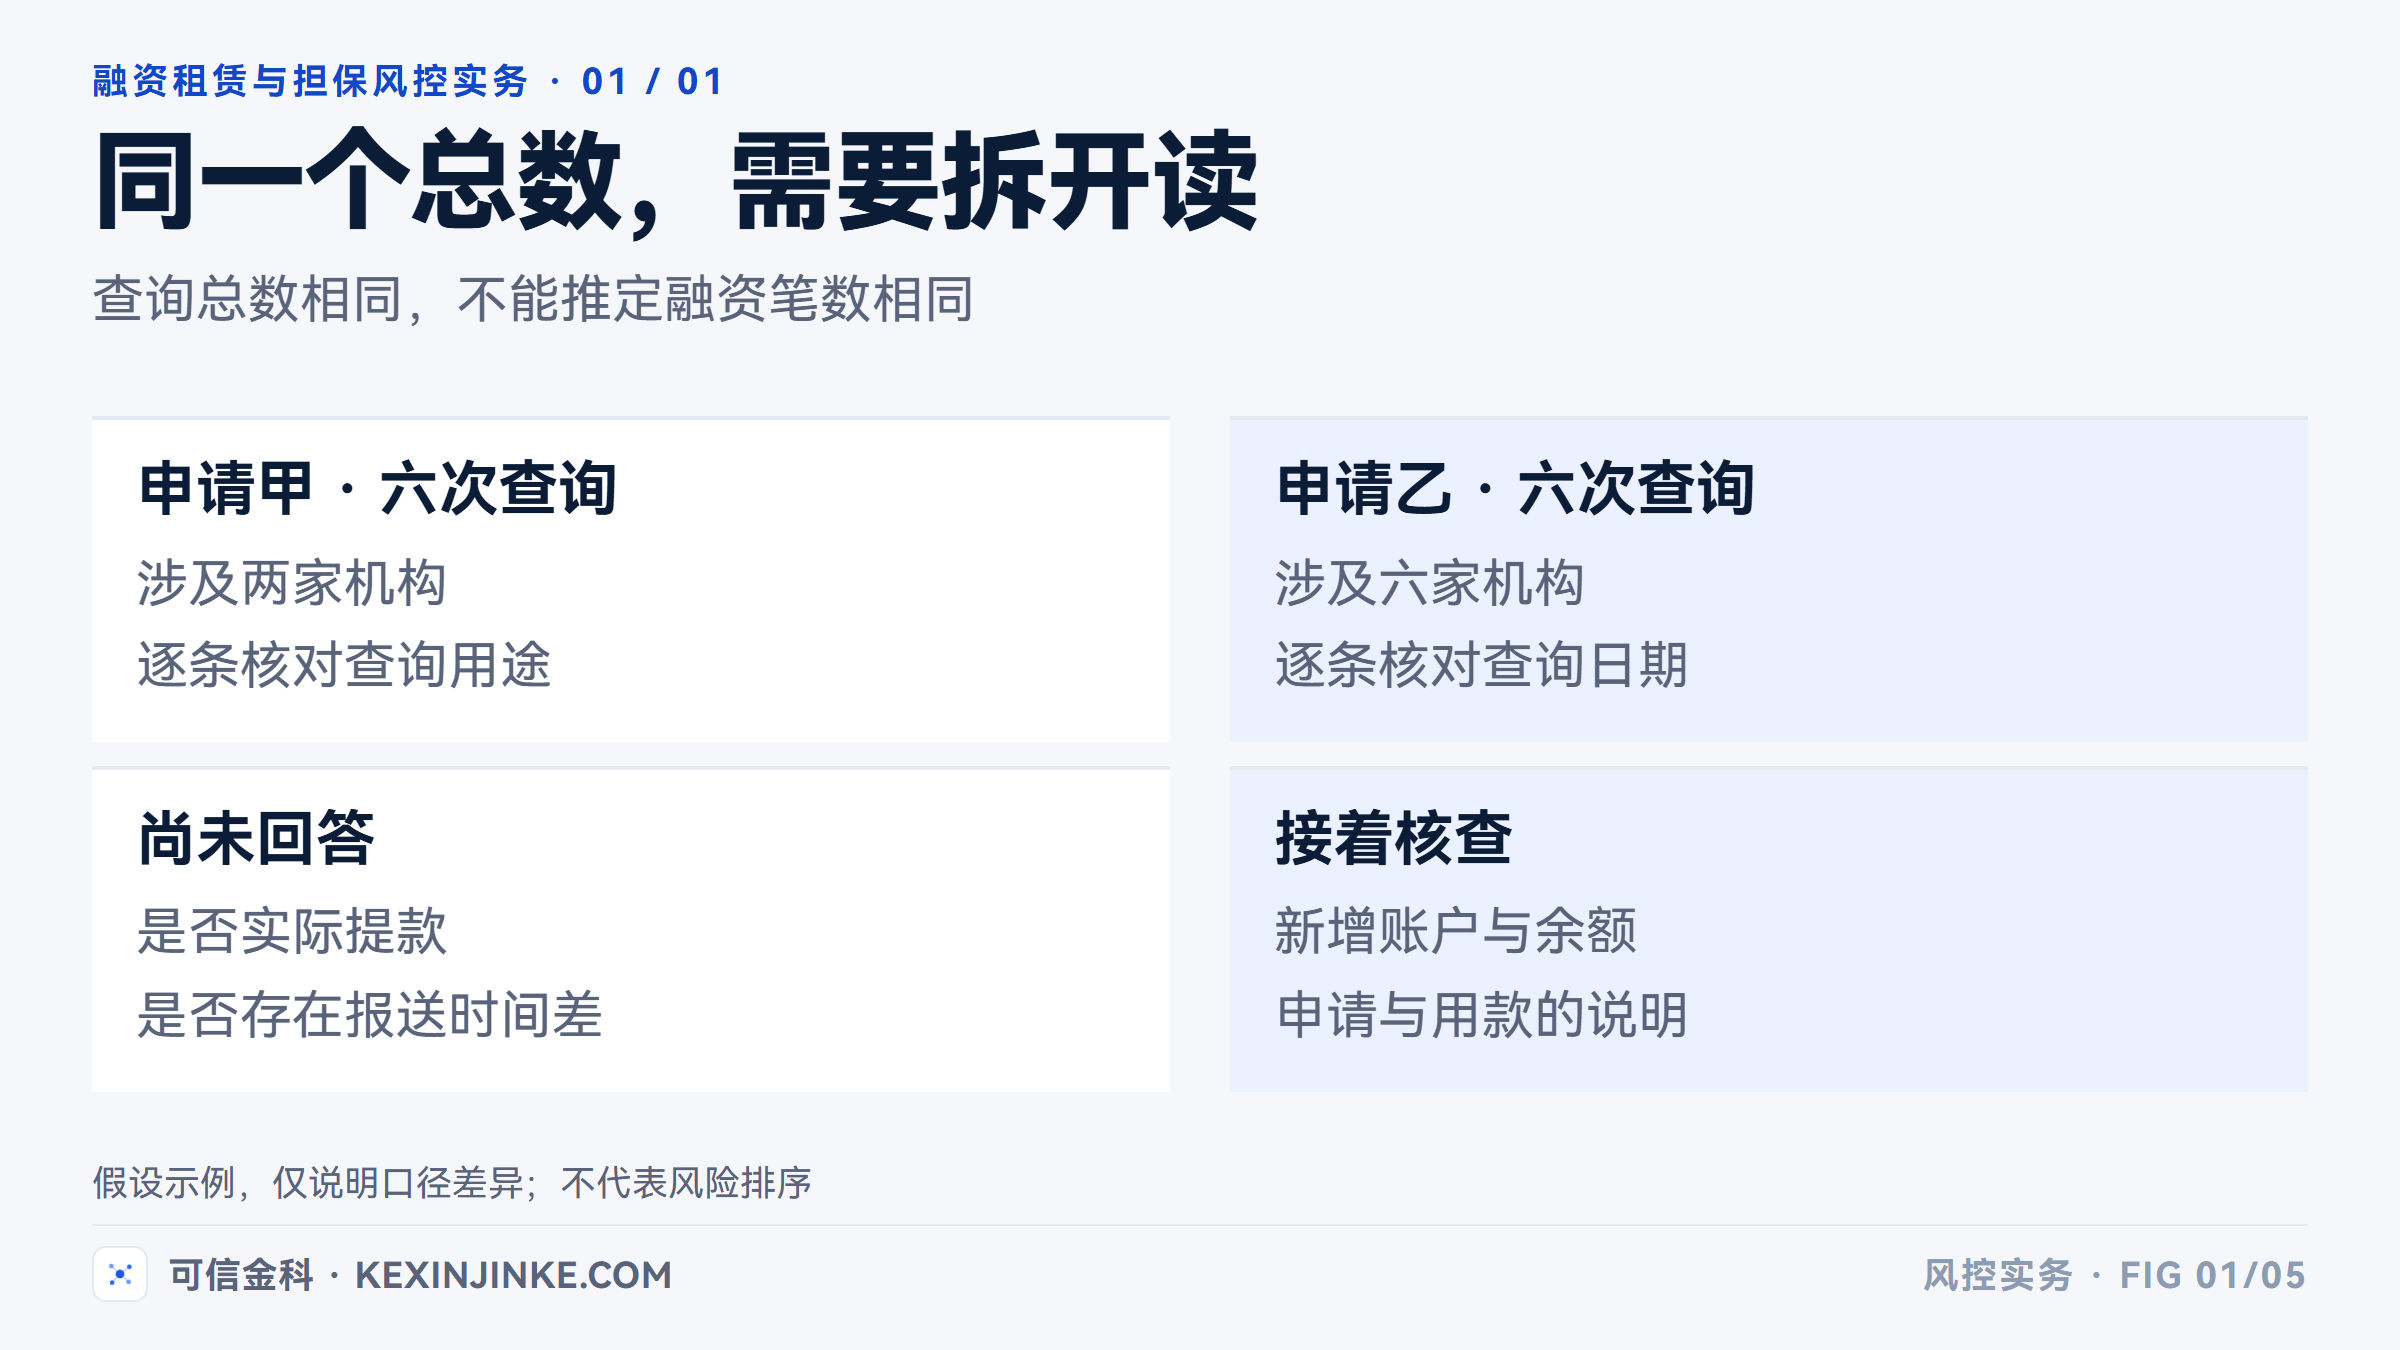
查询记录先分用途,再看变化
征信中心的个人信用报告介绍 区分了多种查询用途,也说明报告会因服务对象而形成不同版式。变量设计应以机构实际获准使用的版本为准,不能拿另一版本的字段清单直接套用。
查询次数和查询机构数值得分别保留,但机构去重先要解决标识问题。机构名称改过、分支机构分别出现时,用名称直接去重可能得到不同结果。采用哪个标识、是否归并到法人机构,应写在计算说明里,不能交给审核员临时理解。
观察窗口也需要具体。所谓“近三个月”,是报告日前连续一段时间,还是三个自然月?边界当天计不计入?同名变量在不同系统中出现差值,有时就来自这里。讨论阈值前,应先让两边算的是同一件事。
征信中心常见问题解答第22问 提示,可以结合多家银行的审批查询与后续信贷记录观察申请情况。这是一种可能性判断,没有给出通用拒绝次数。
实际复核时,还要问申请人是否主动放弃、是否尚未提款,以及有关记录是否已经更新。查询行为可以引出调查,不能直接换算成新增借款。
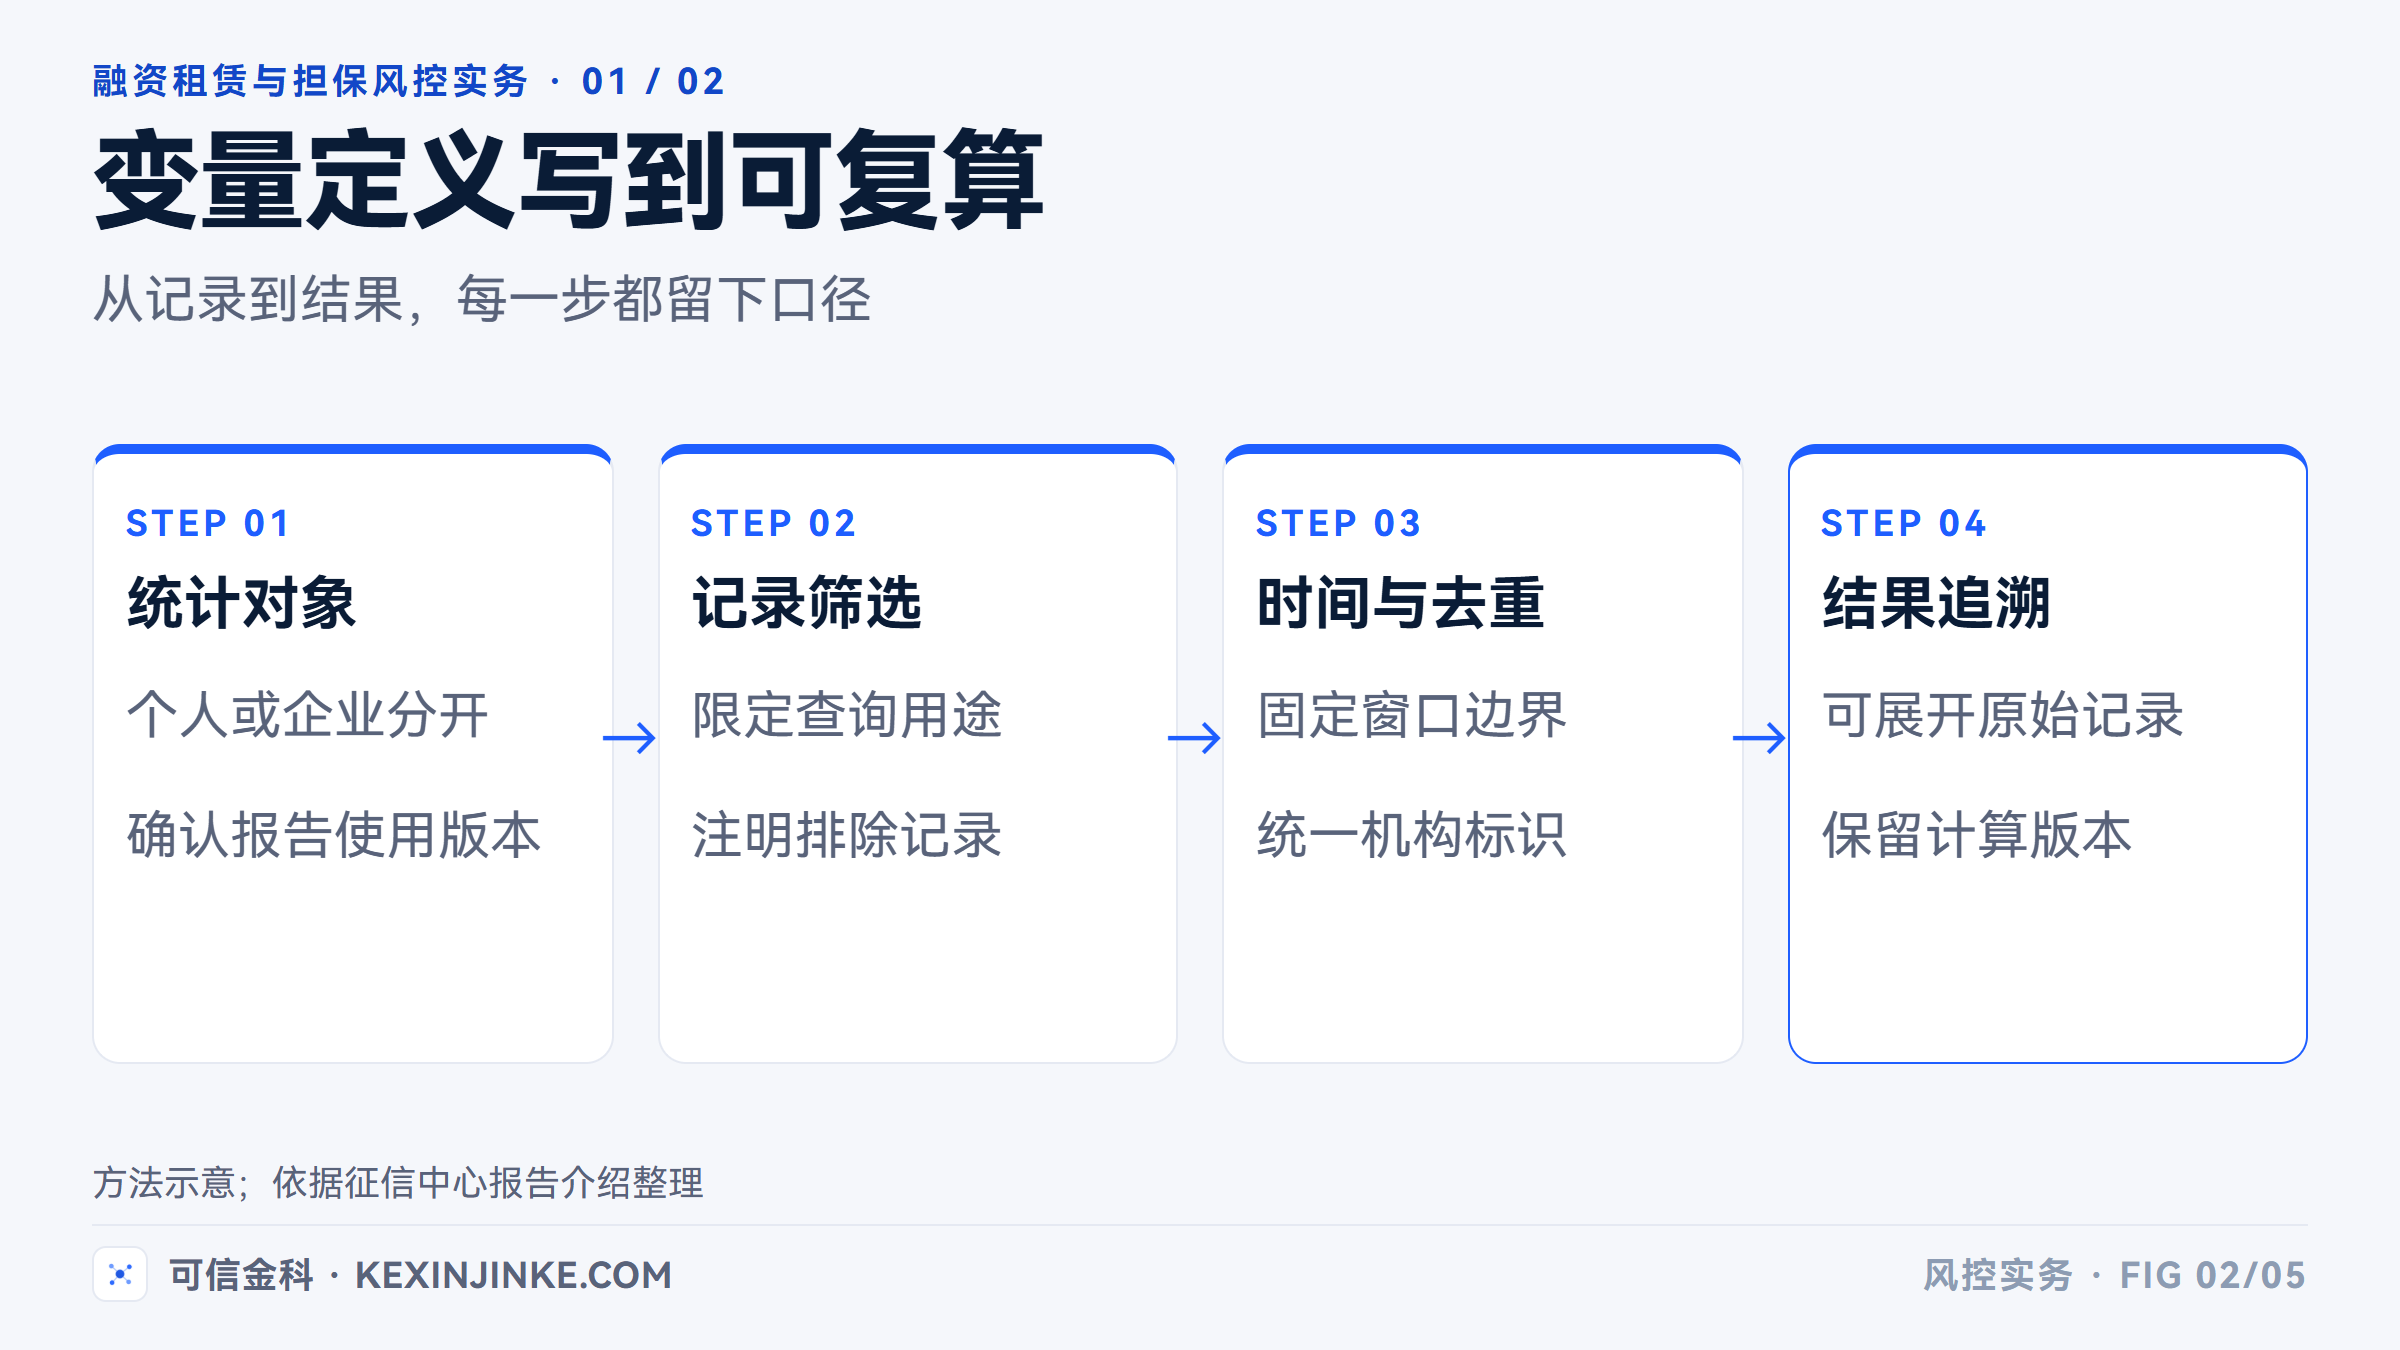
额度增加,先确认钱有没有用出去
把获批额度全部加进负债,可能高估当前偿付压力;只看贷款余额,又可能忽略信用卡使用情况。这里需要分别回答两个问题:还有多少可用融资空间,目前实际占用了多少资金。
授信额度、已用额度和未结清余额应分别保留。不同账户类型的字段含义未必一致,不能为了合出一个“总负债”,将近似名称直接相加。循环额度与额度下账户同时出现时,也应核对它们的关系,防止同一笔资金计算两遍。
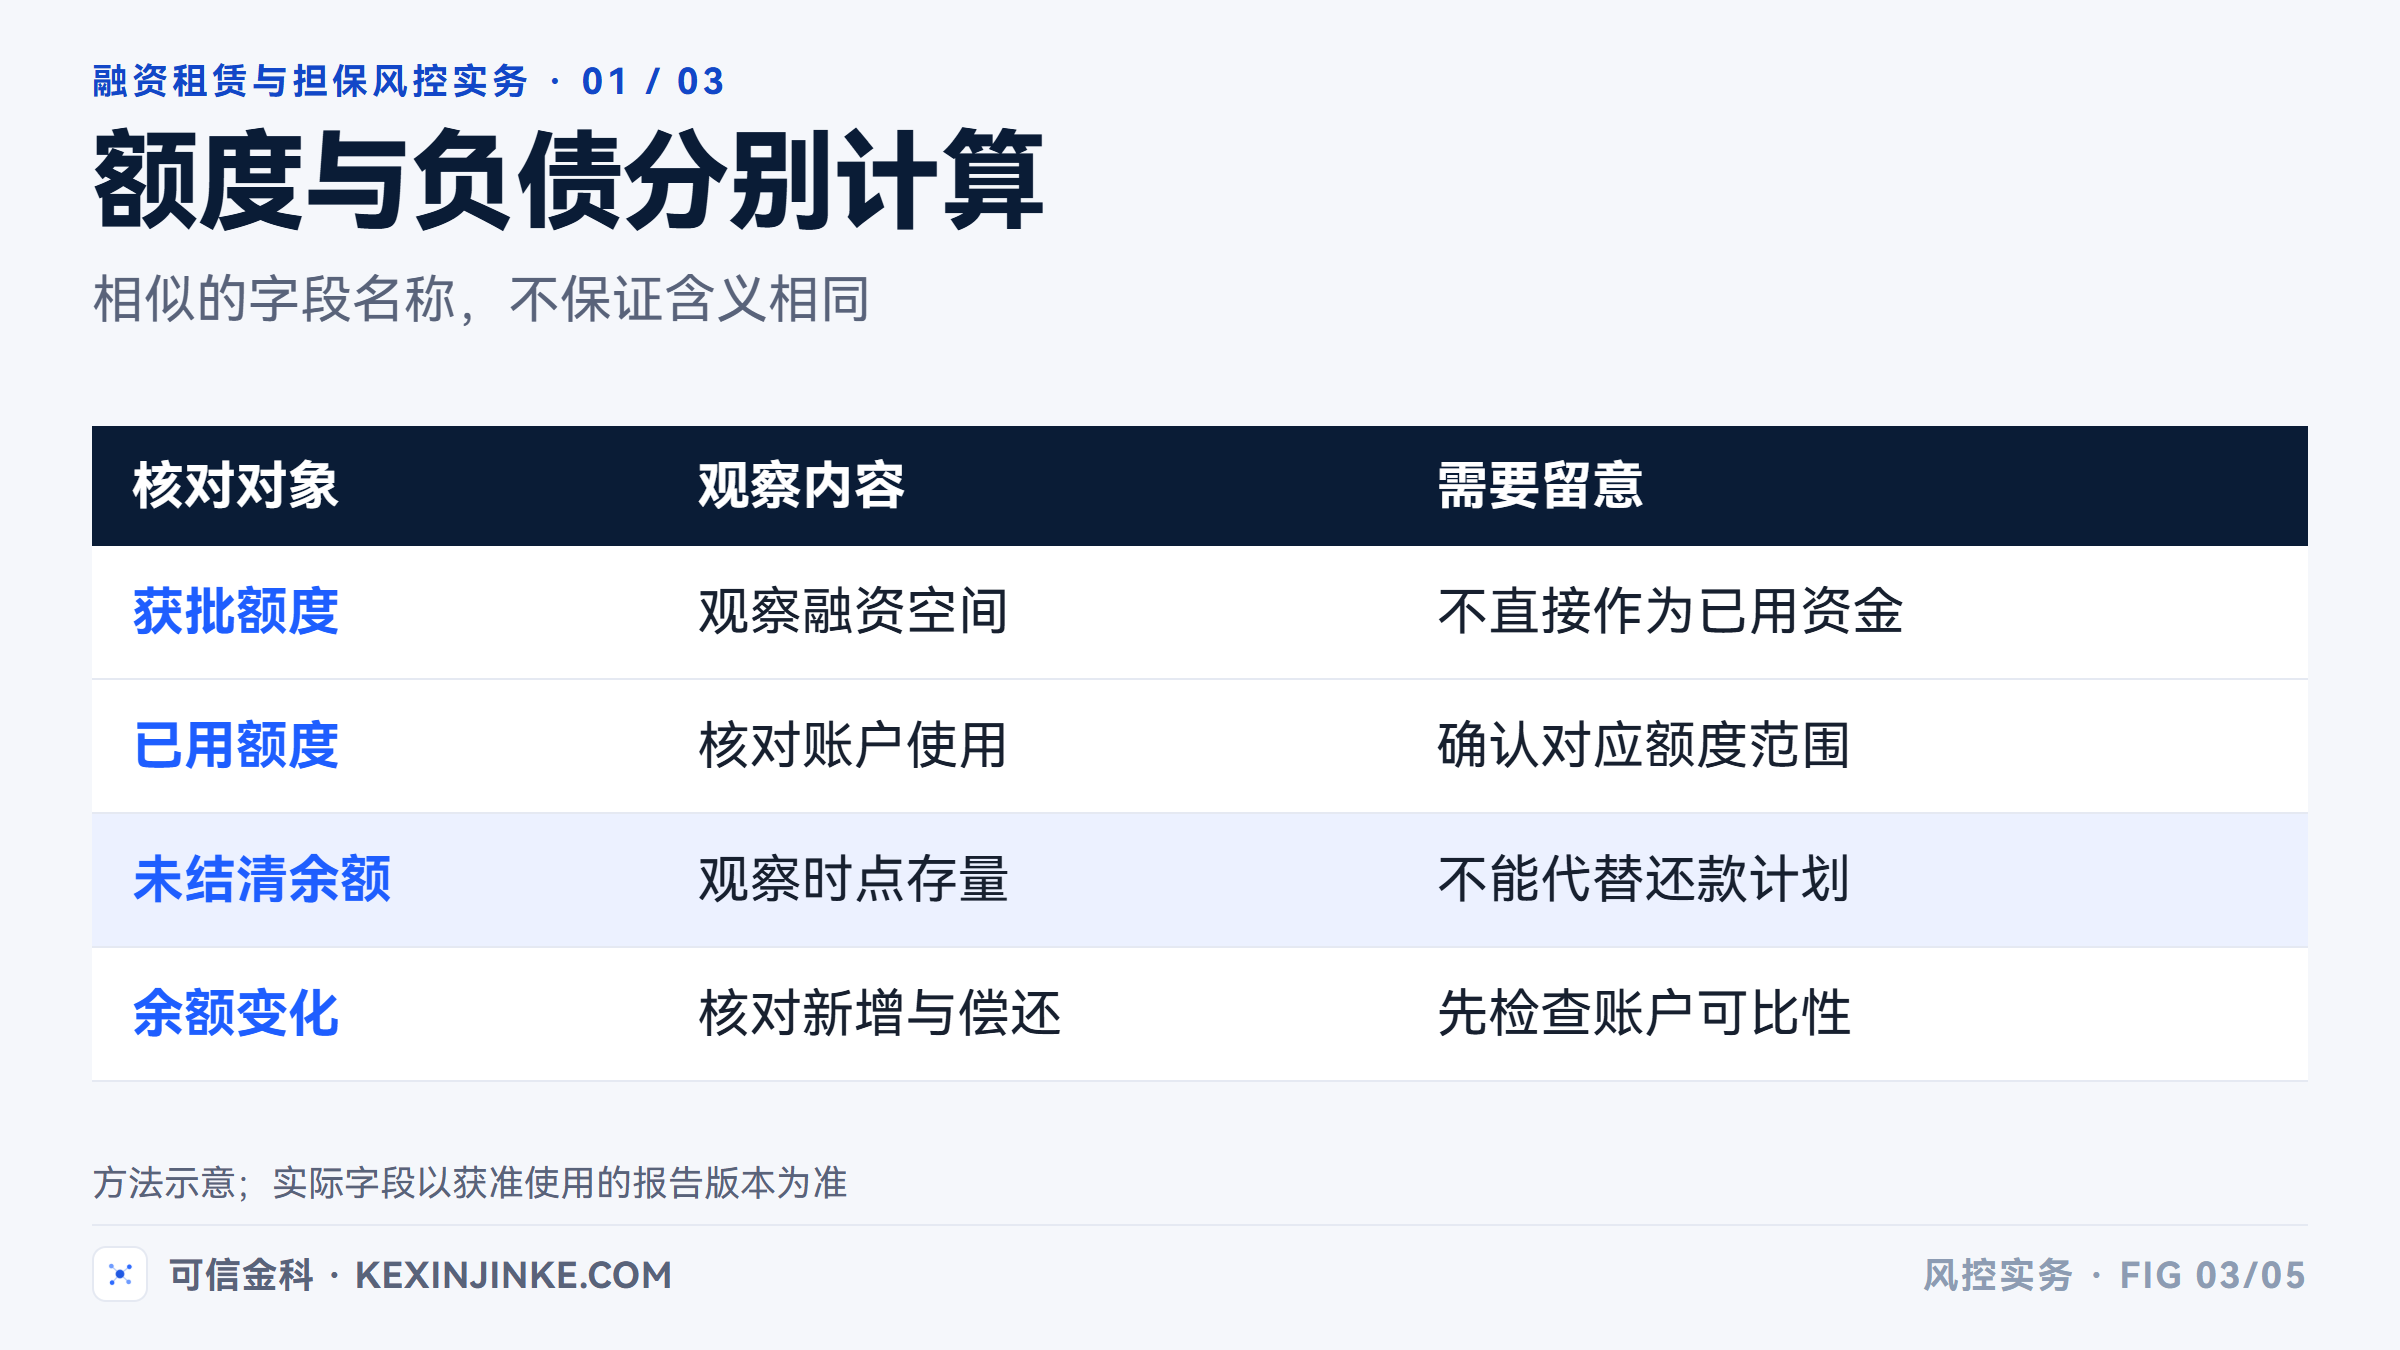
若采用授信使用率,分子分母必须属于同一账户范围和时点。分母缺失或为零时,不能照常相除,更不能随手填成零。信用卡额度使用程度与经营贷款的余额变化,适用的解释也不一样。
余额增加仍需要回到明细。新增提款会改变余额,统计范围调整、报送更正也可能改变它。用两个时点直接相减之前,应核对账户是否可比。没有可比的前值,就不宜给出看似精确的增长率。
对担保审批而言,这些变量最终要帮助核实资金需求和还款安排。余额较高但付款分散,与余额较低却集中到期,可能面临不同压力。仅凭一个余额值,无法完成这一步判断。
汇总之后仍应能展开到账户明细。审核人员质疑某个余额时,能直接看到参与计算的记录和排除原因,才便于识别重复统计。如果系统只留下最终结果,规则调整后又覆盖旧值,复盘时就无法确定当时依据的是哪个版本。数值、规则版本与原始依据应一同保存。
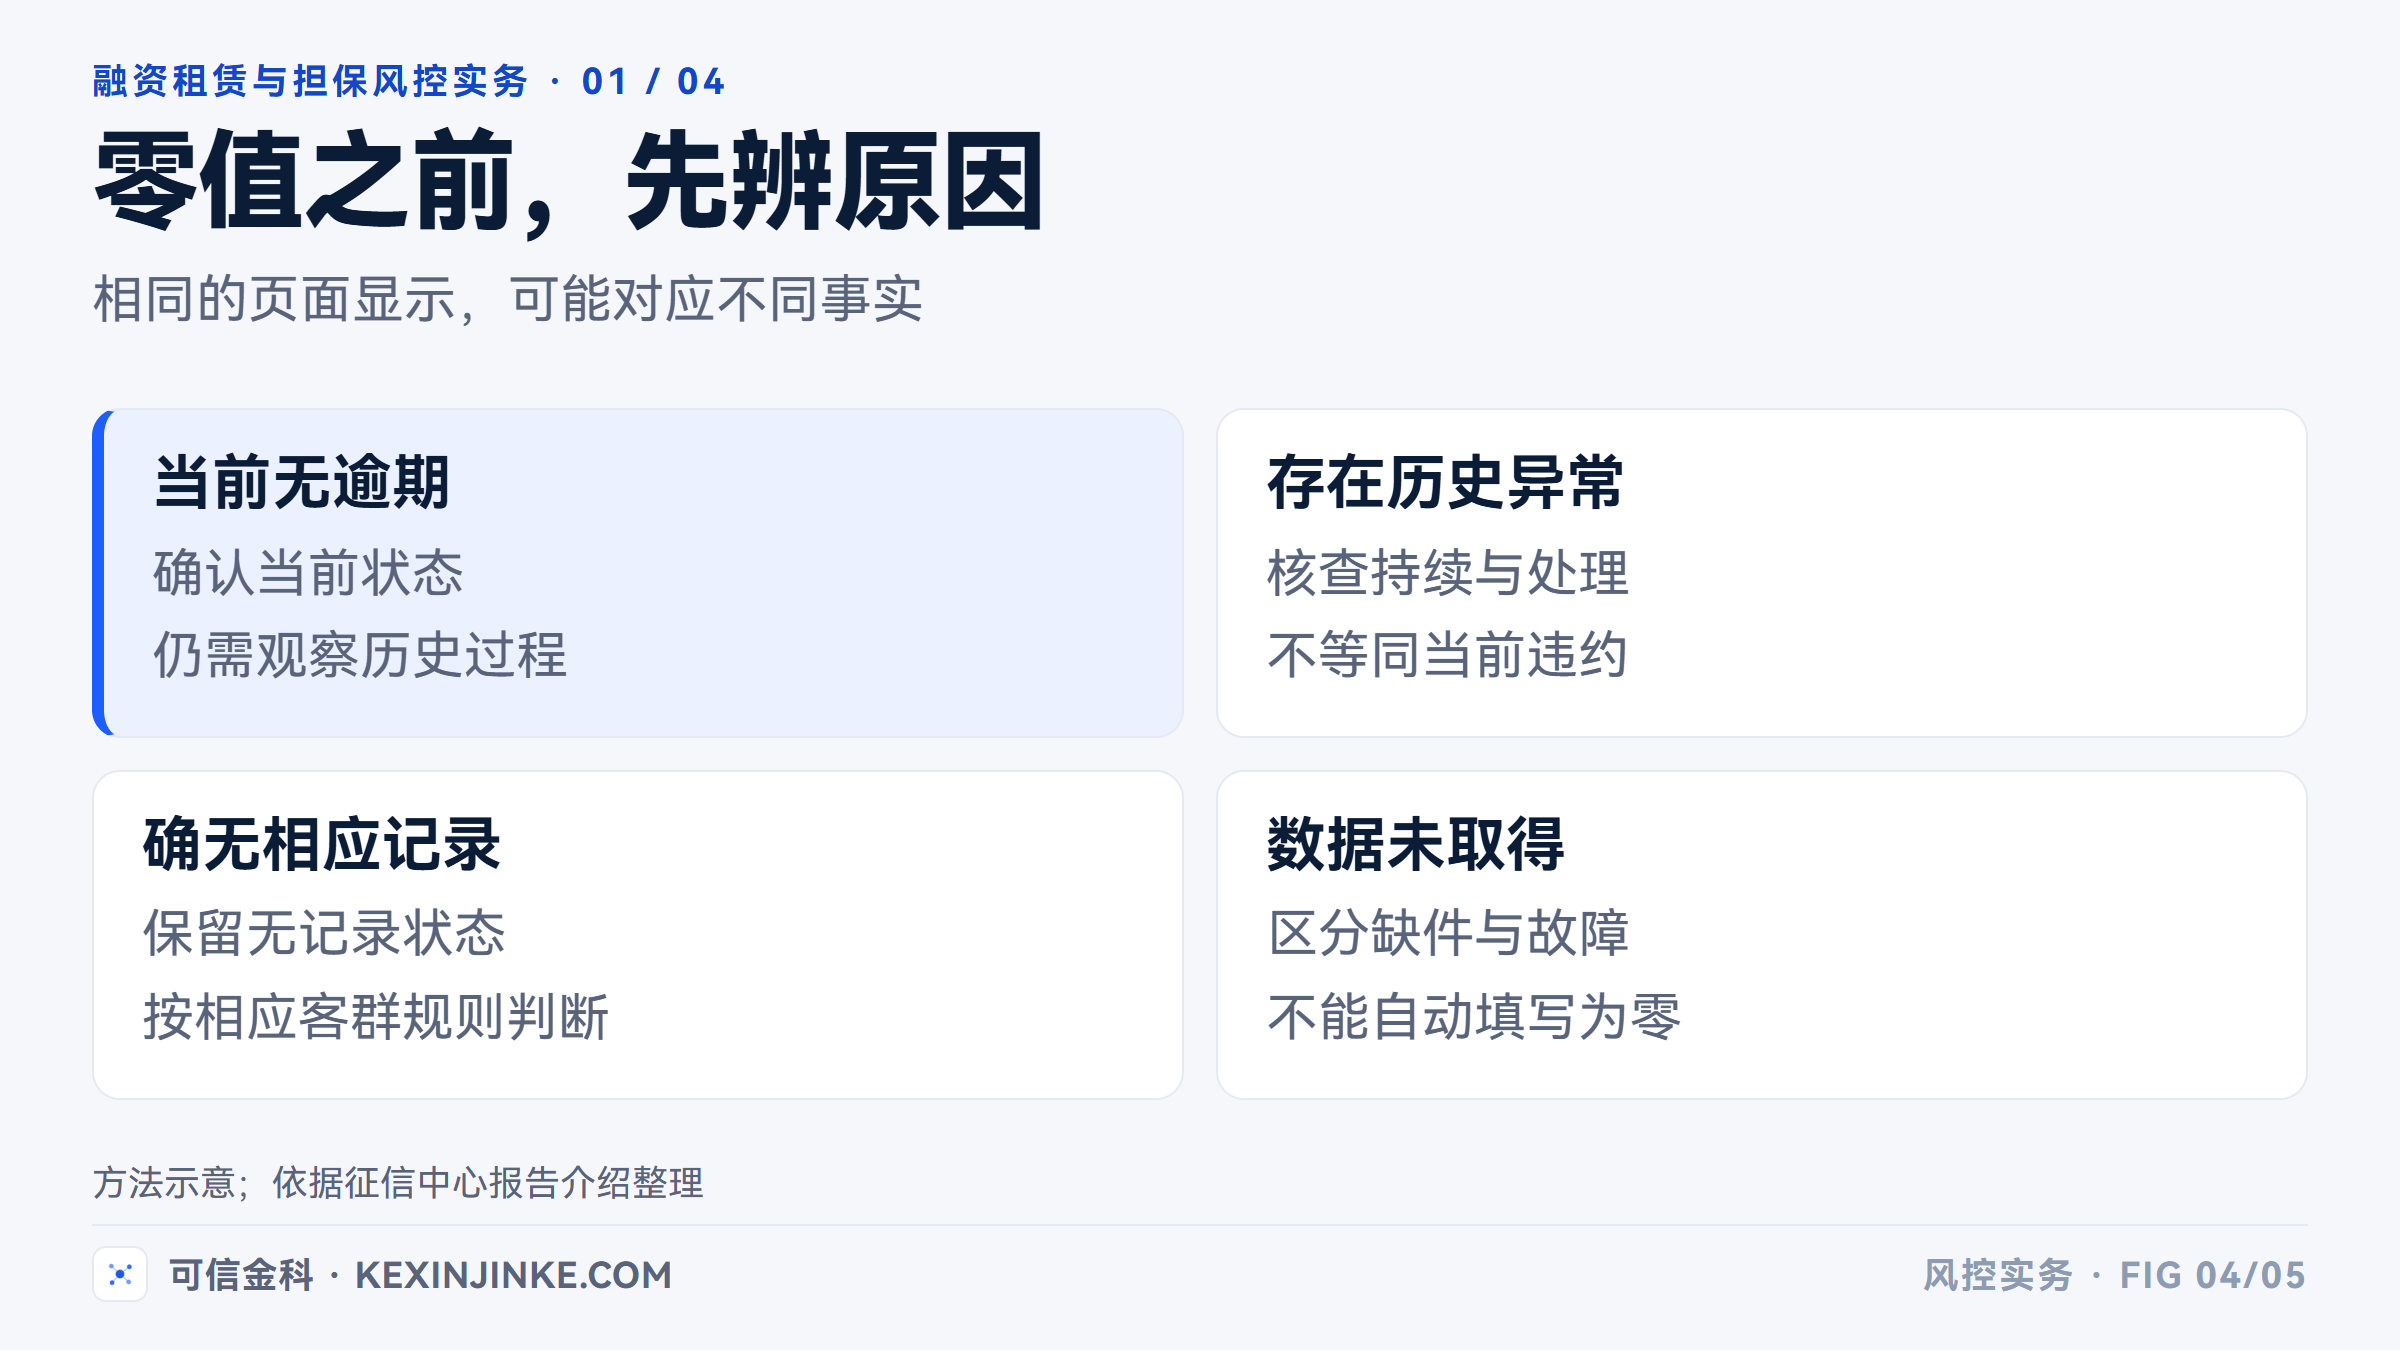
当前状态之外,还要读履约过程
“当前无逾期”说明的是一个时点。它不能代替历史履约过程,也不能说明客户在未来付款日一定有足够资金。
审核历史逾期时,先确认指标统计的是逾期账户、逾期月份,还是一次连续事件。同一账户连续数月异常,和不同账户分别出现异常,不能只凭一个累计次数解释。核对持续情况、是否已处理及此后的履约记录,才有条件判断该补什么材料。
历史信息也不宜无限放大。已处理事件与仍未解决的问题,需要在审批意见里分开说明;存在异议标注时,应查明影响的具体信息,不能把有争议记录当成已确定事实。
另一个容易藏在系统里的问题是缺失。页面显示“0”,后台却可能是没有记录、没有取到数据,或者解析失败。三种原因会导向不同动作。应让缺失原因随结果保留下来:需要补件就补件,属于处理故障就修复,核实确无记录再按相应规则判断。
先让一条规则经得起复核
变量表准备好后,可以抽取一批权限范围内的申请,选一条实际准备使用的规则回看。请审批人员指出:哪些明细触发了提示,补充调查改变了什么判断,还有哪些例外无法解释。
这个动作能发现口径问题,但不等于模型效果验证。若要比较规则效果,还需说明客群、审批时点和后续观察期限。只拿已承保业务评价全部申请,会遗漏被拒申请的结果;用事后发生的代偿信息加工审批前变量,则改变了当时可知的条件。
数据日期同样应留下。征信中心FAQ说明的更新流程,从机构报送后计算。报告生成时间较新,并不意味着每一项业务变化都已经进入报告。因此,计算窗口、数据报送情况与人工补充材料需要一起看。
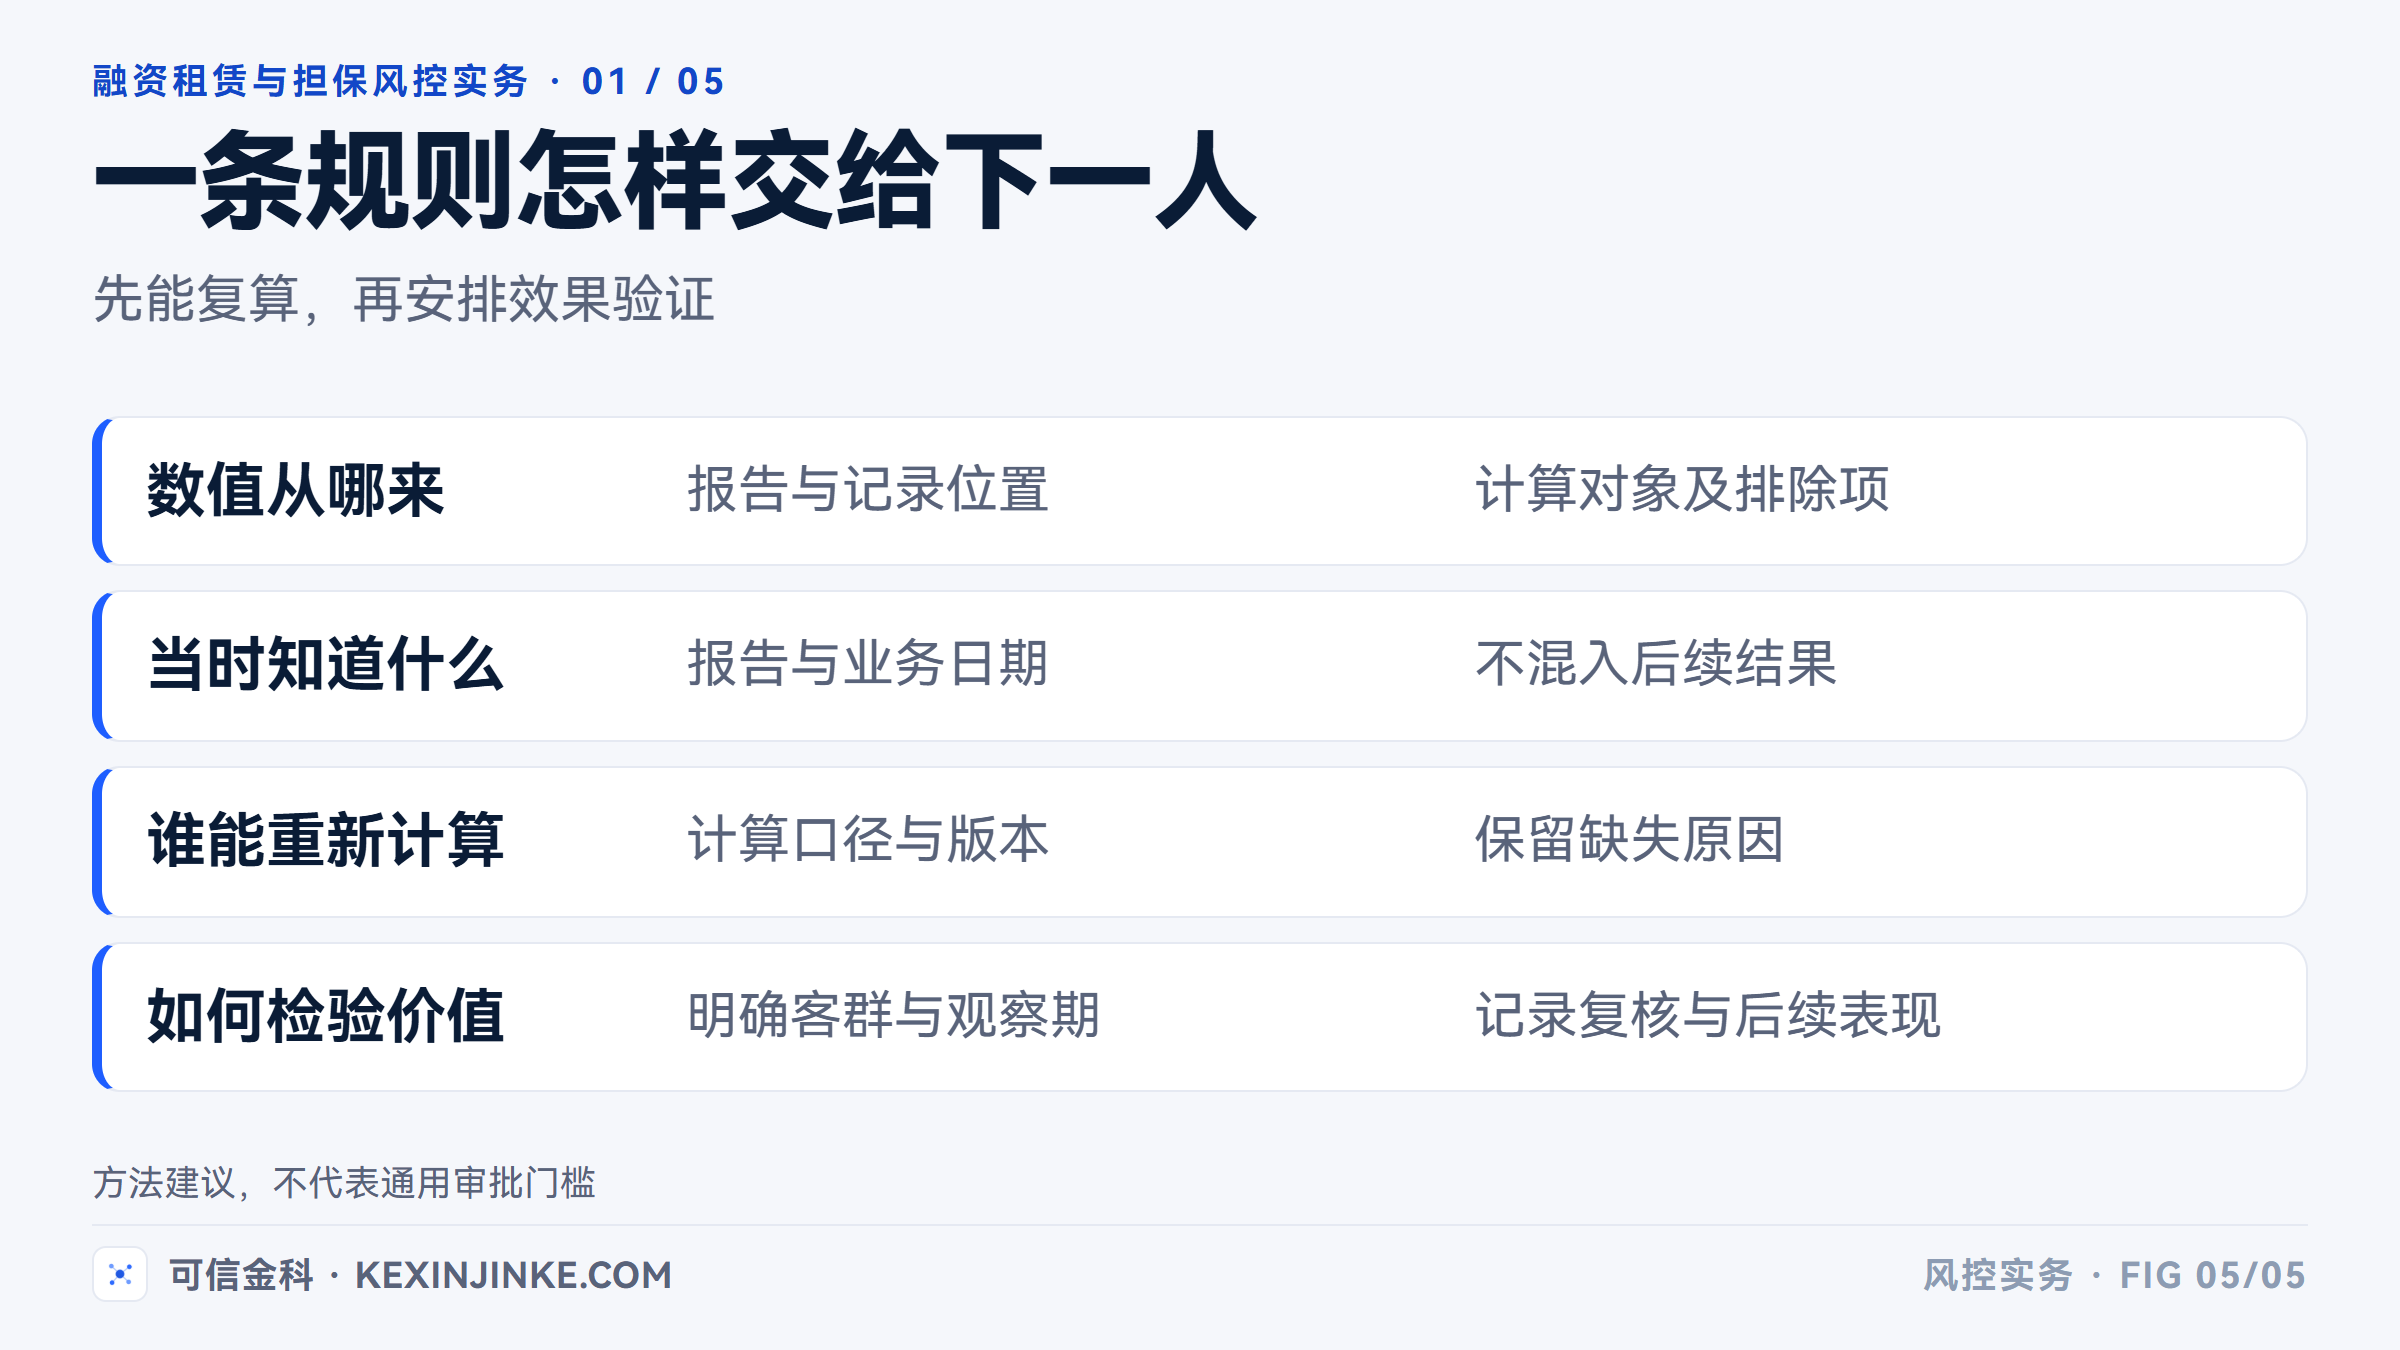
融担审批选择征信衍生变量,可以从一个很小的验收动作开始:请另一位同事,凭变量说明和同一份原始记录重算。如果数值不同,先找口径;数值相同但解释不同,先补业务定义。把这一条讲清,再扩大使用范围。
下一篇讨论担保机构自身的在保、在审和拒保记录,能补充哪些判断 。
咨询合规风控数据服务,可扫码联系; 也可发邮件至 fuyuanhui@kexinjinke.com。
微信扫码 / 长按识别