本文界面截图来自可信金科企业经营智能体演示环境中的真实系统,结构图与流程图为示意。文中“XX集团”及各子公司、全部数字均为合成数据。
每个月开经营会之前,集团财务总监手里通常不缺数据。子公司的利润表、资产负债表、项目台账都交上来了,难的是对齐口径,再接住管理层一层层的追问:净利润为什么没到预算,差在哪家公司,这个数从哪来。
下面用演示环境里的 XX集团 2026 年 1–9 月数据,按财务总监实际打开页面的顺序走一遍,看这几个问题在会上怎么当场答出来。
打开页面:四个数先看清
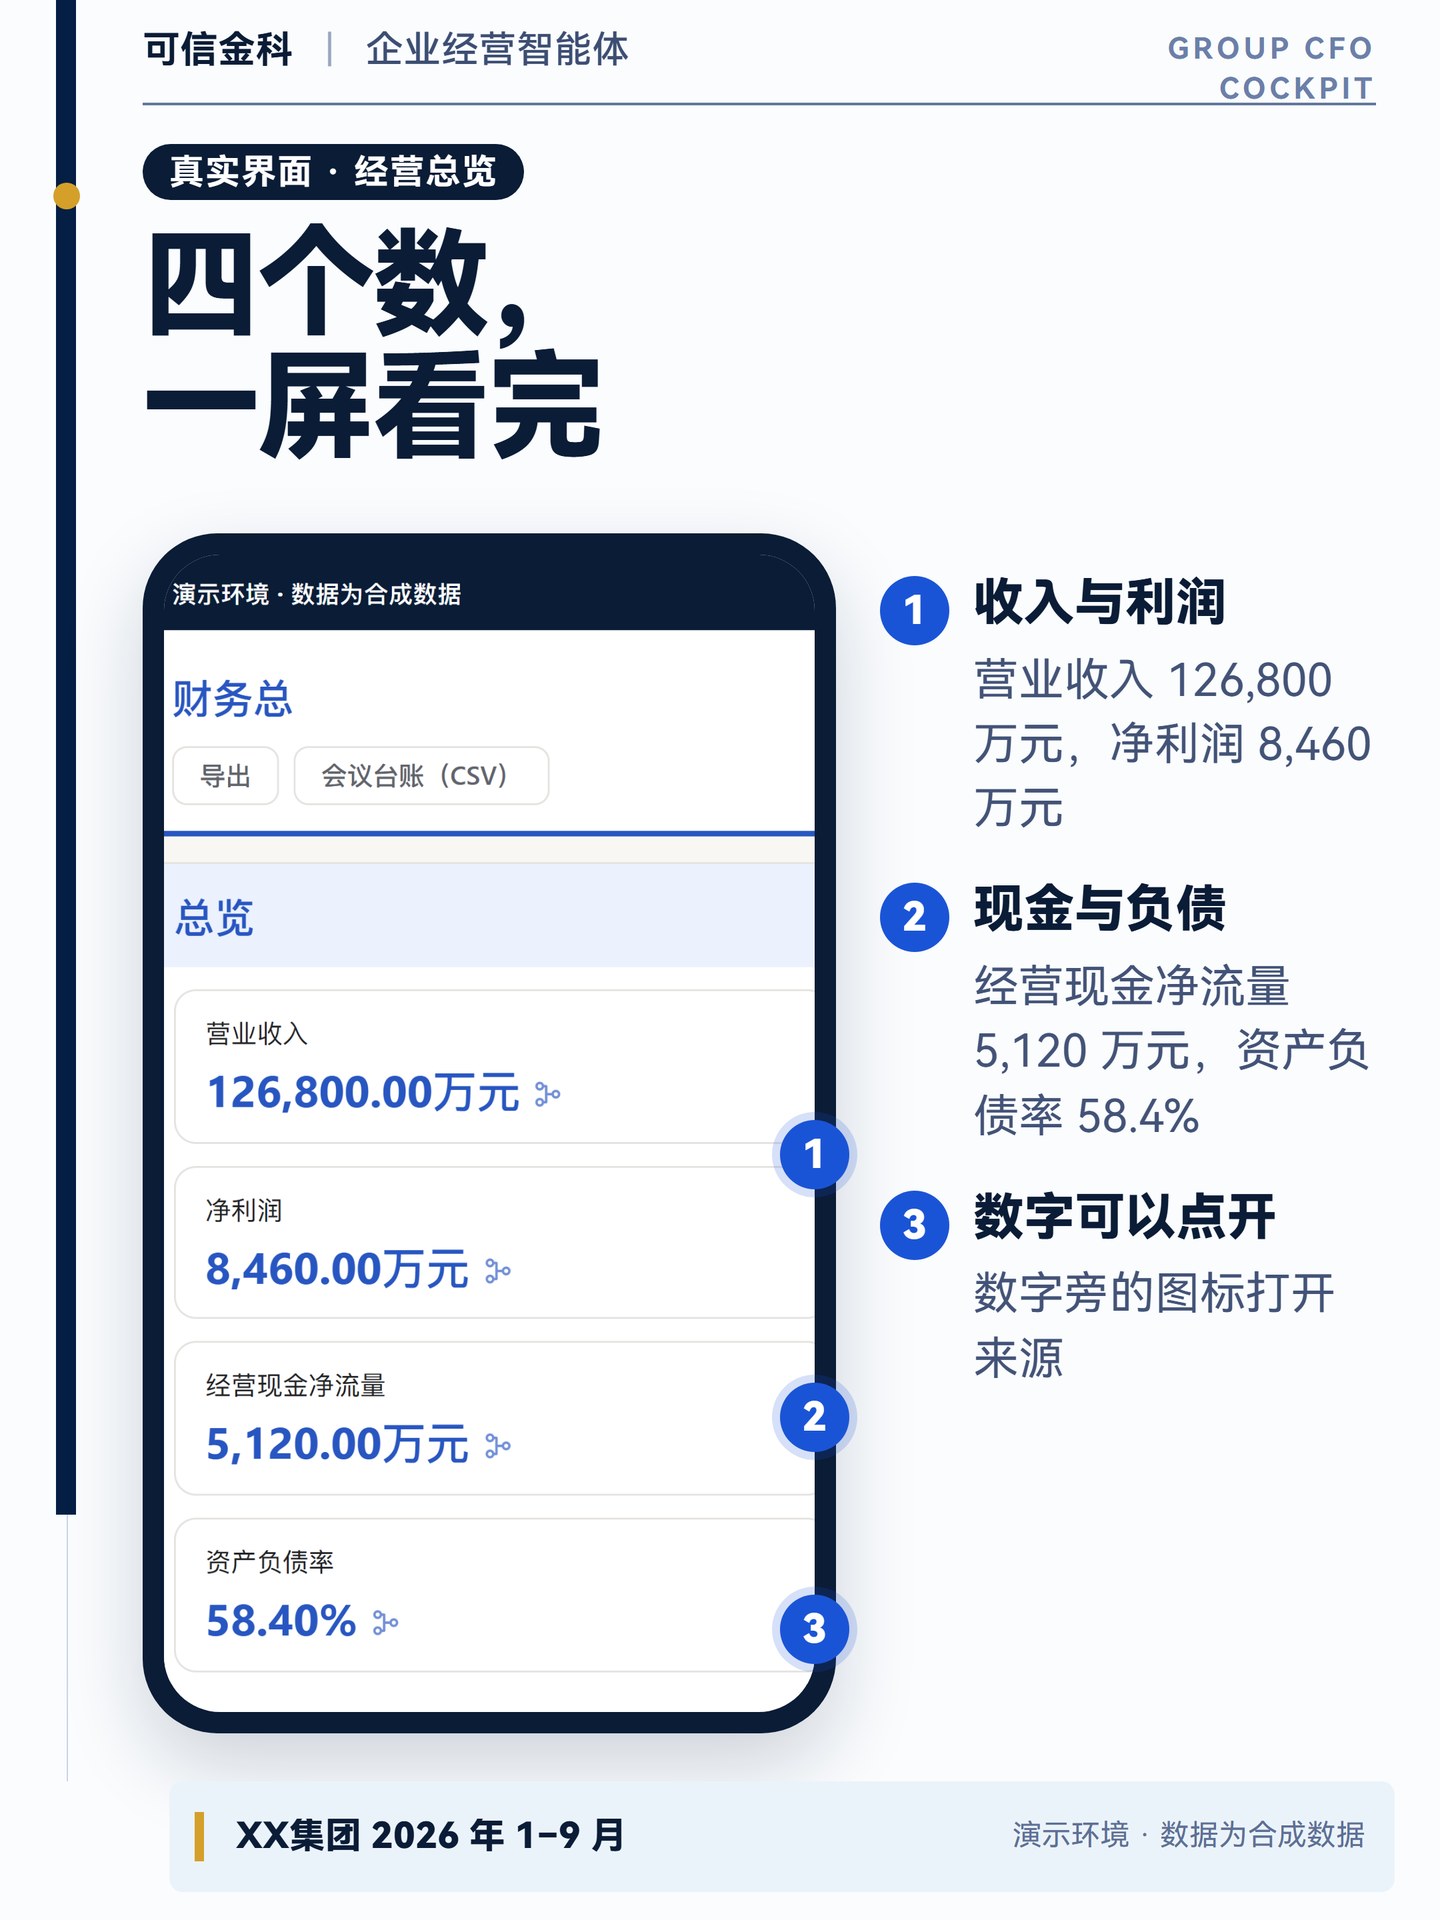
财务总监的页面第一屏是总览:营业收入 126,800 万元,净利润 8,460 万元,经营现金净流量 5,120 万元,资产负债率 58.4%。
每个数字旁边有一个来源图标,点开就能看到这个数怎么算、取自哪张报表。后面几张图都从这里展开。
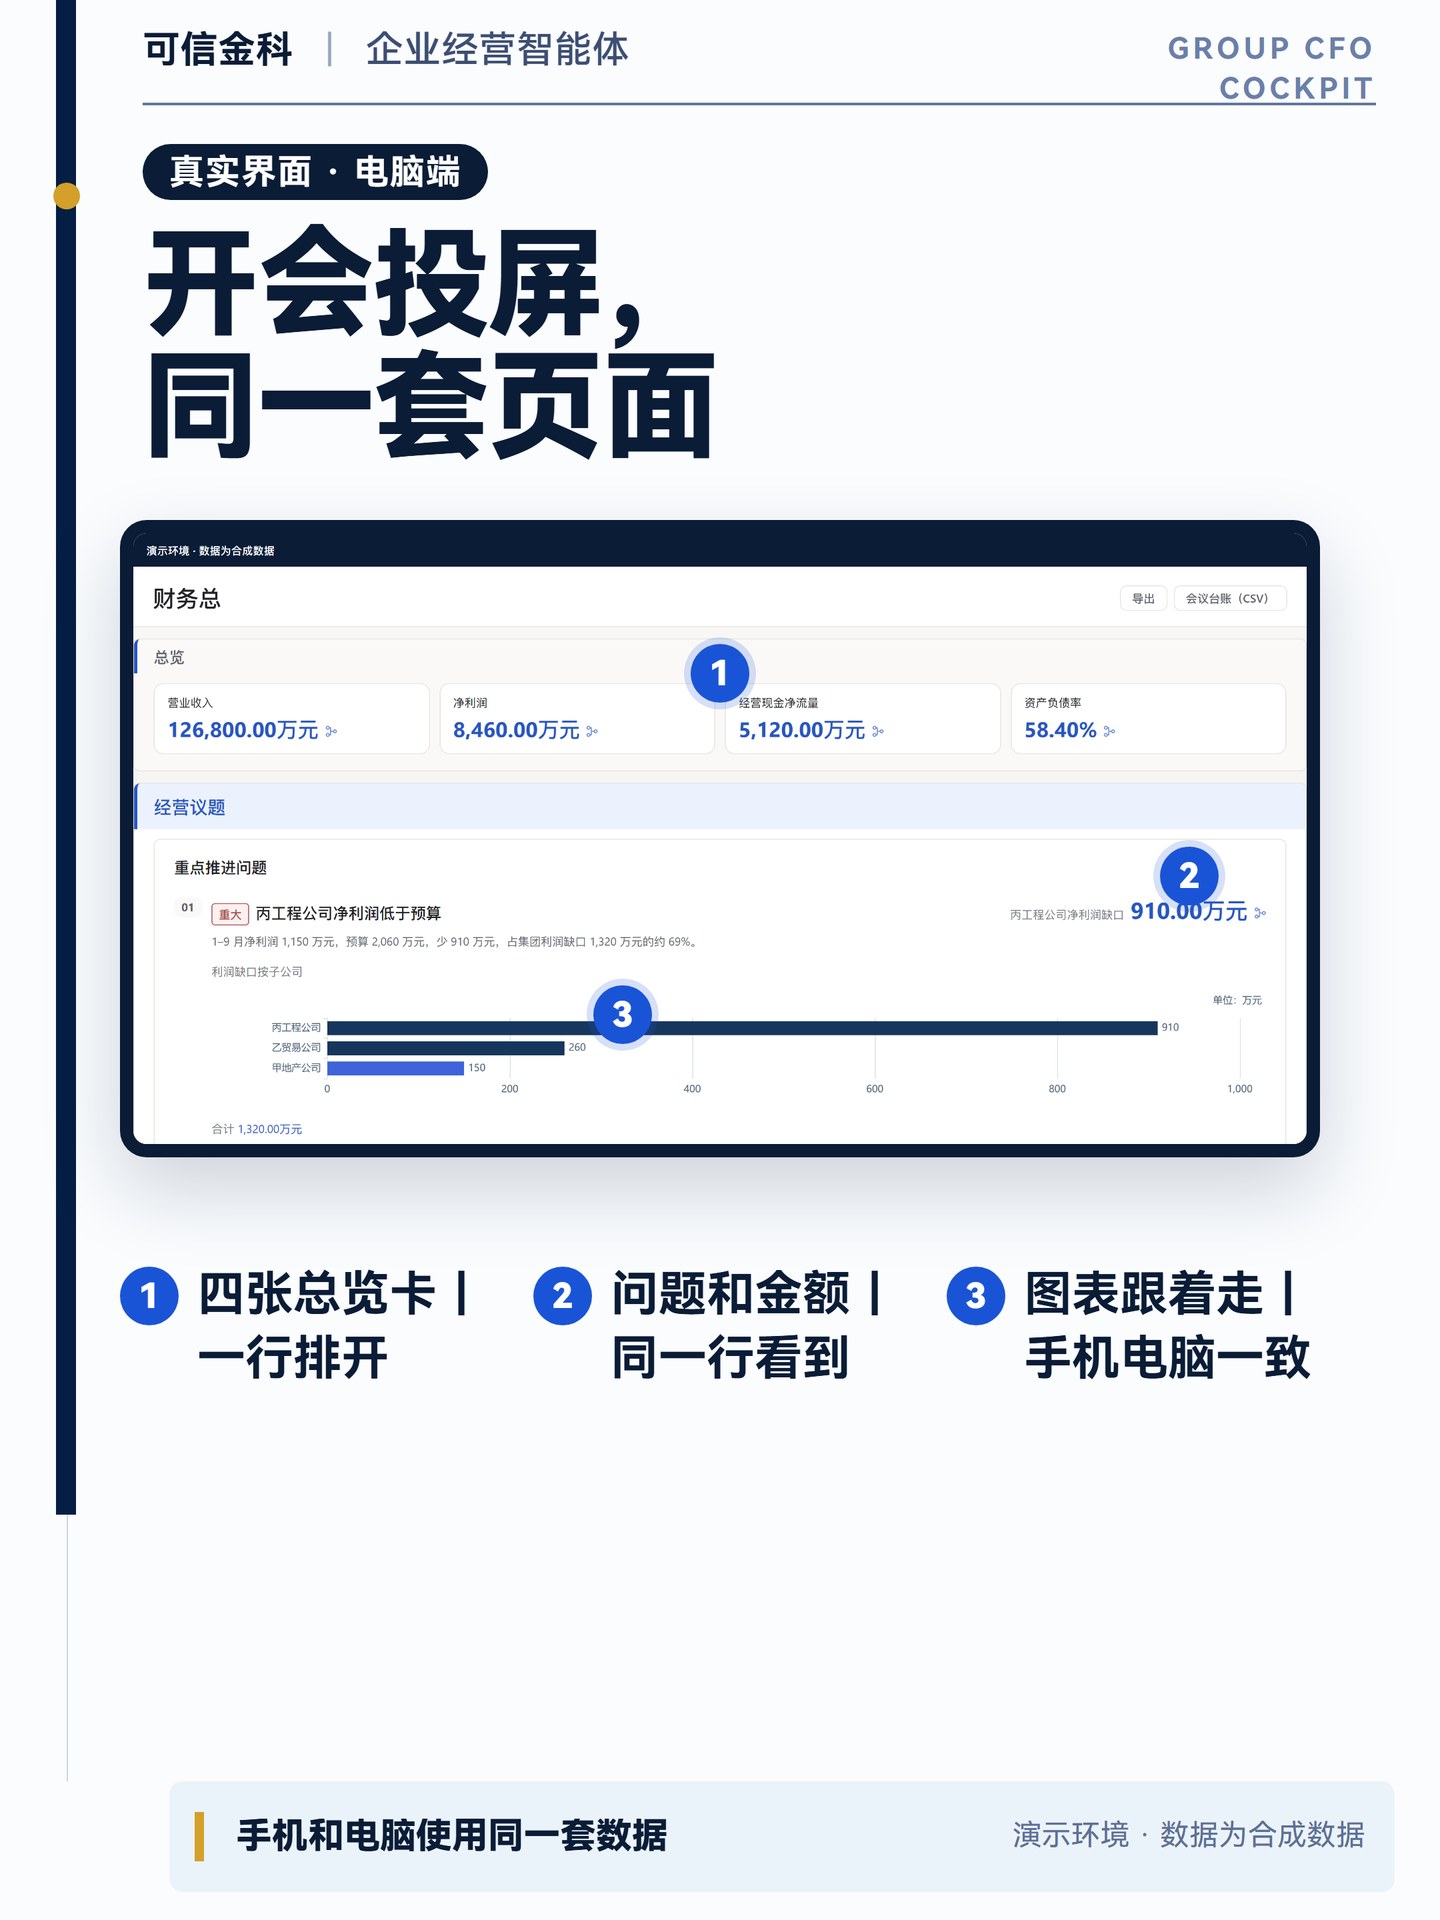
开会投屏时用电脑打开,是同一套页面和同一份数据,四张总览卡排成一行,下面紧跟重点问题和图表。
经营议题:问题按轻重排好
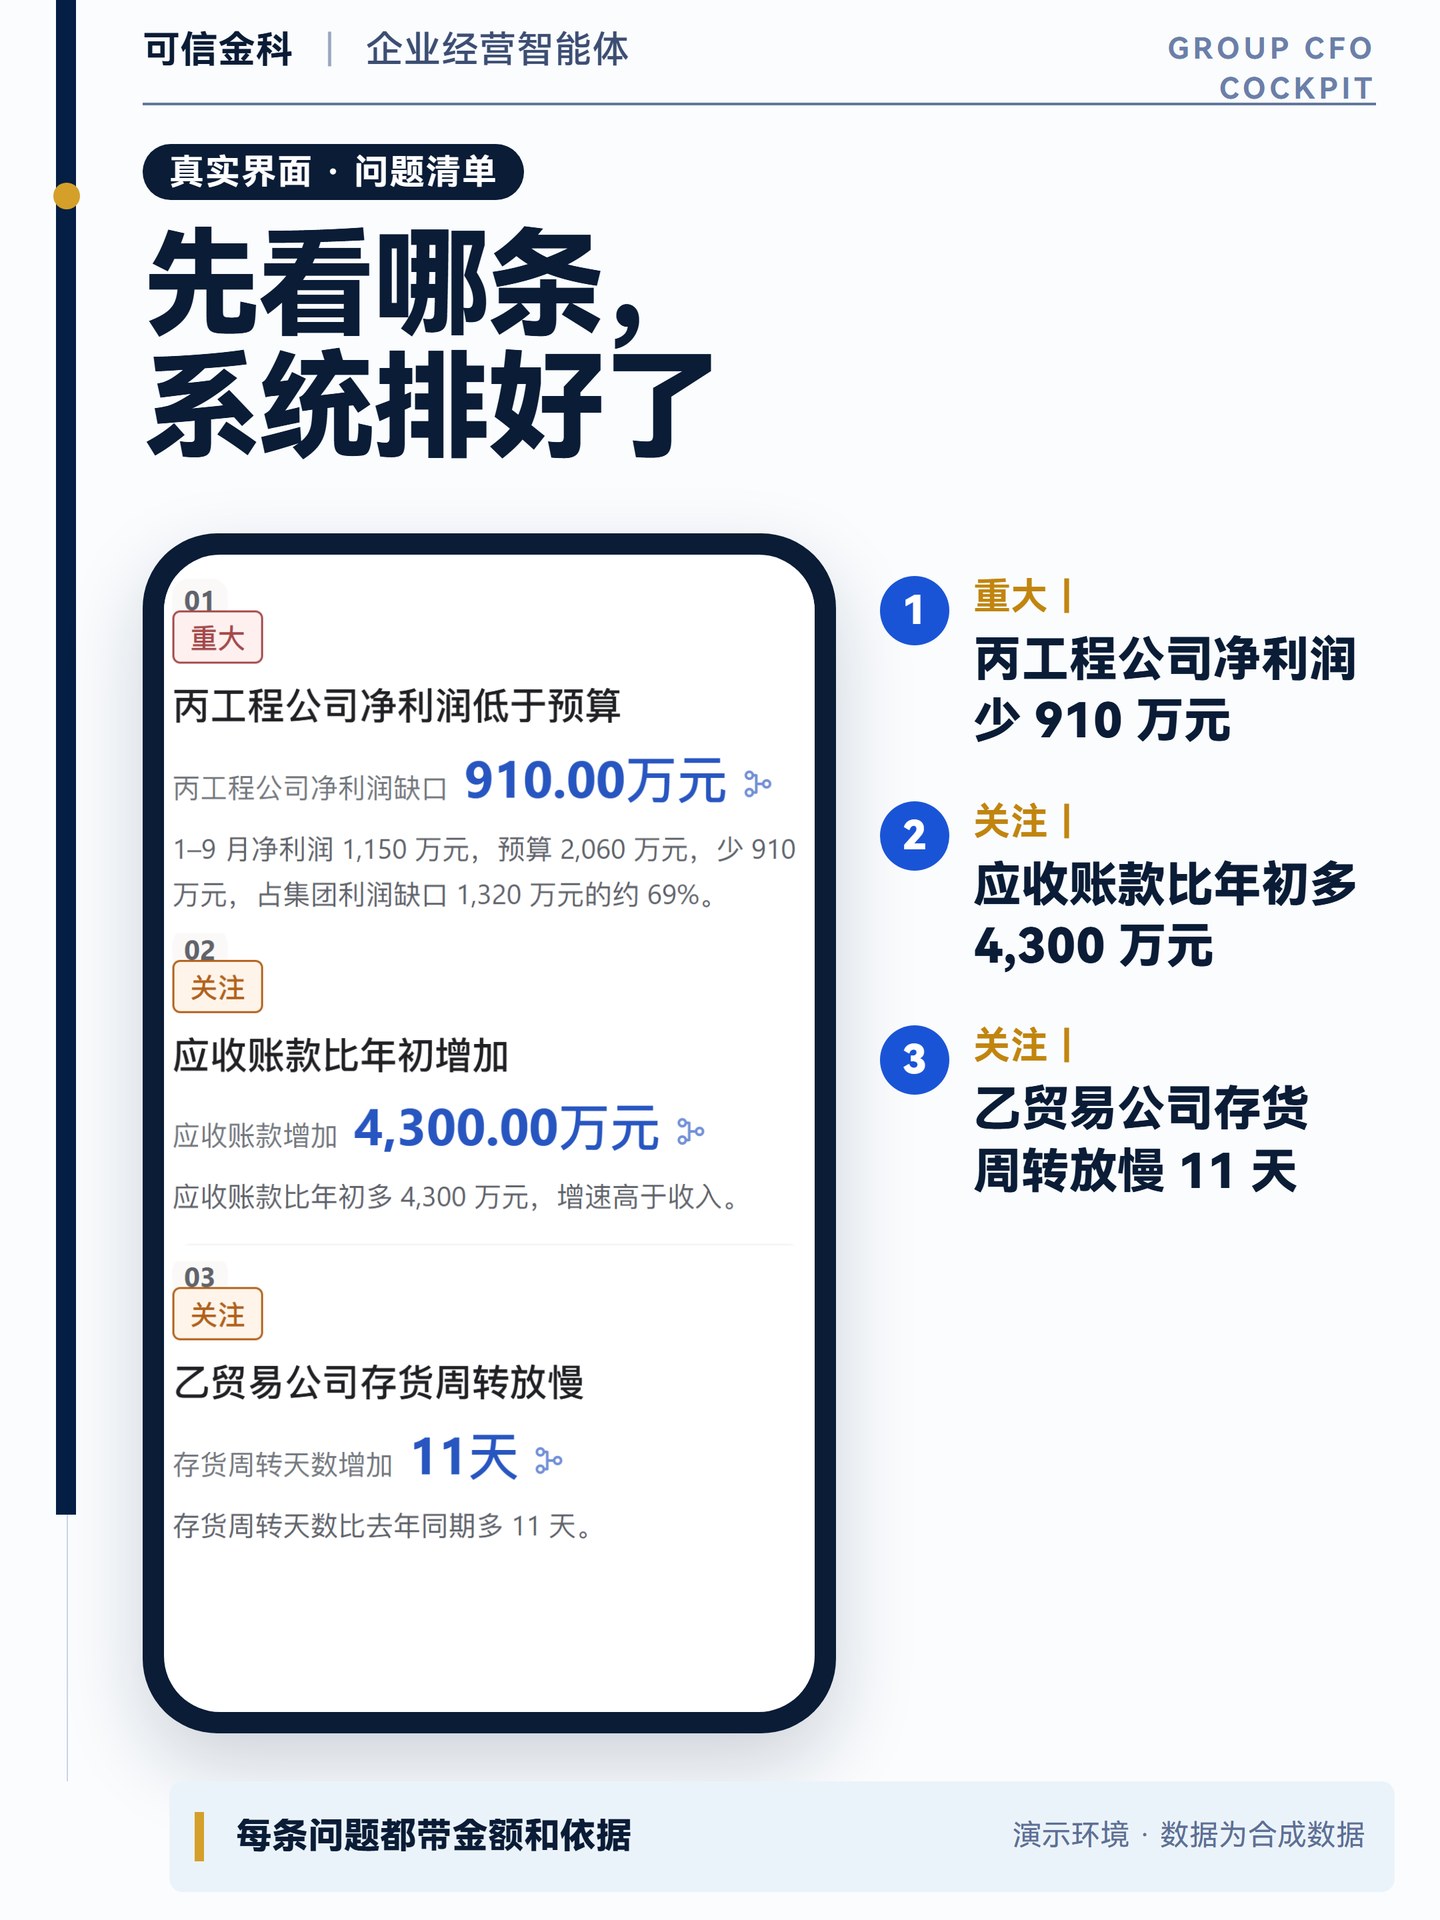
总览下面是经营议题。演示数据里有三条:
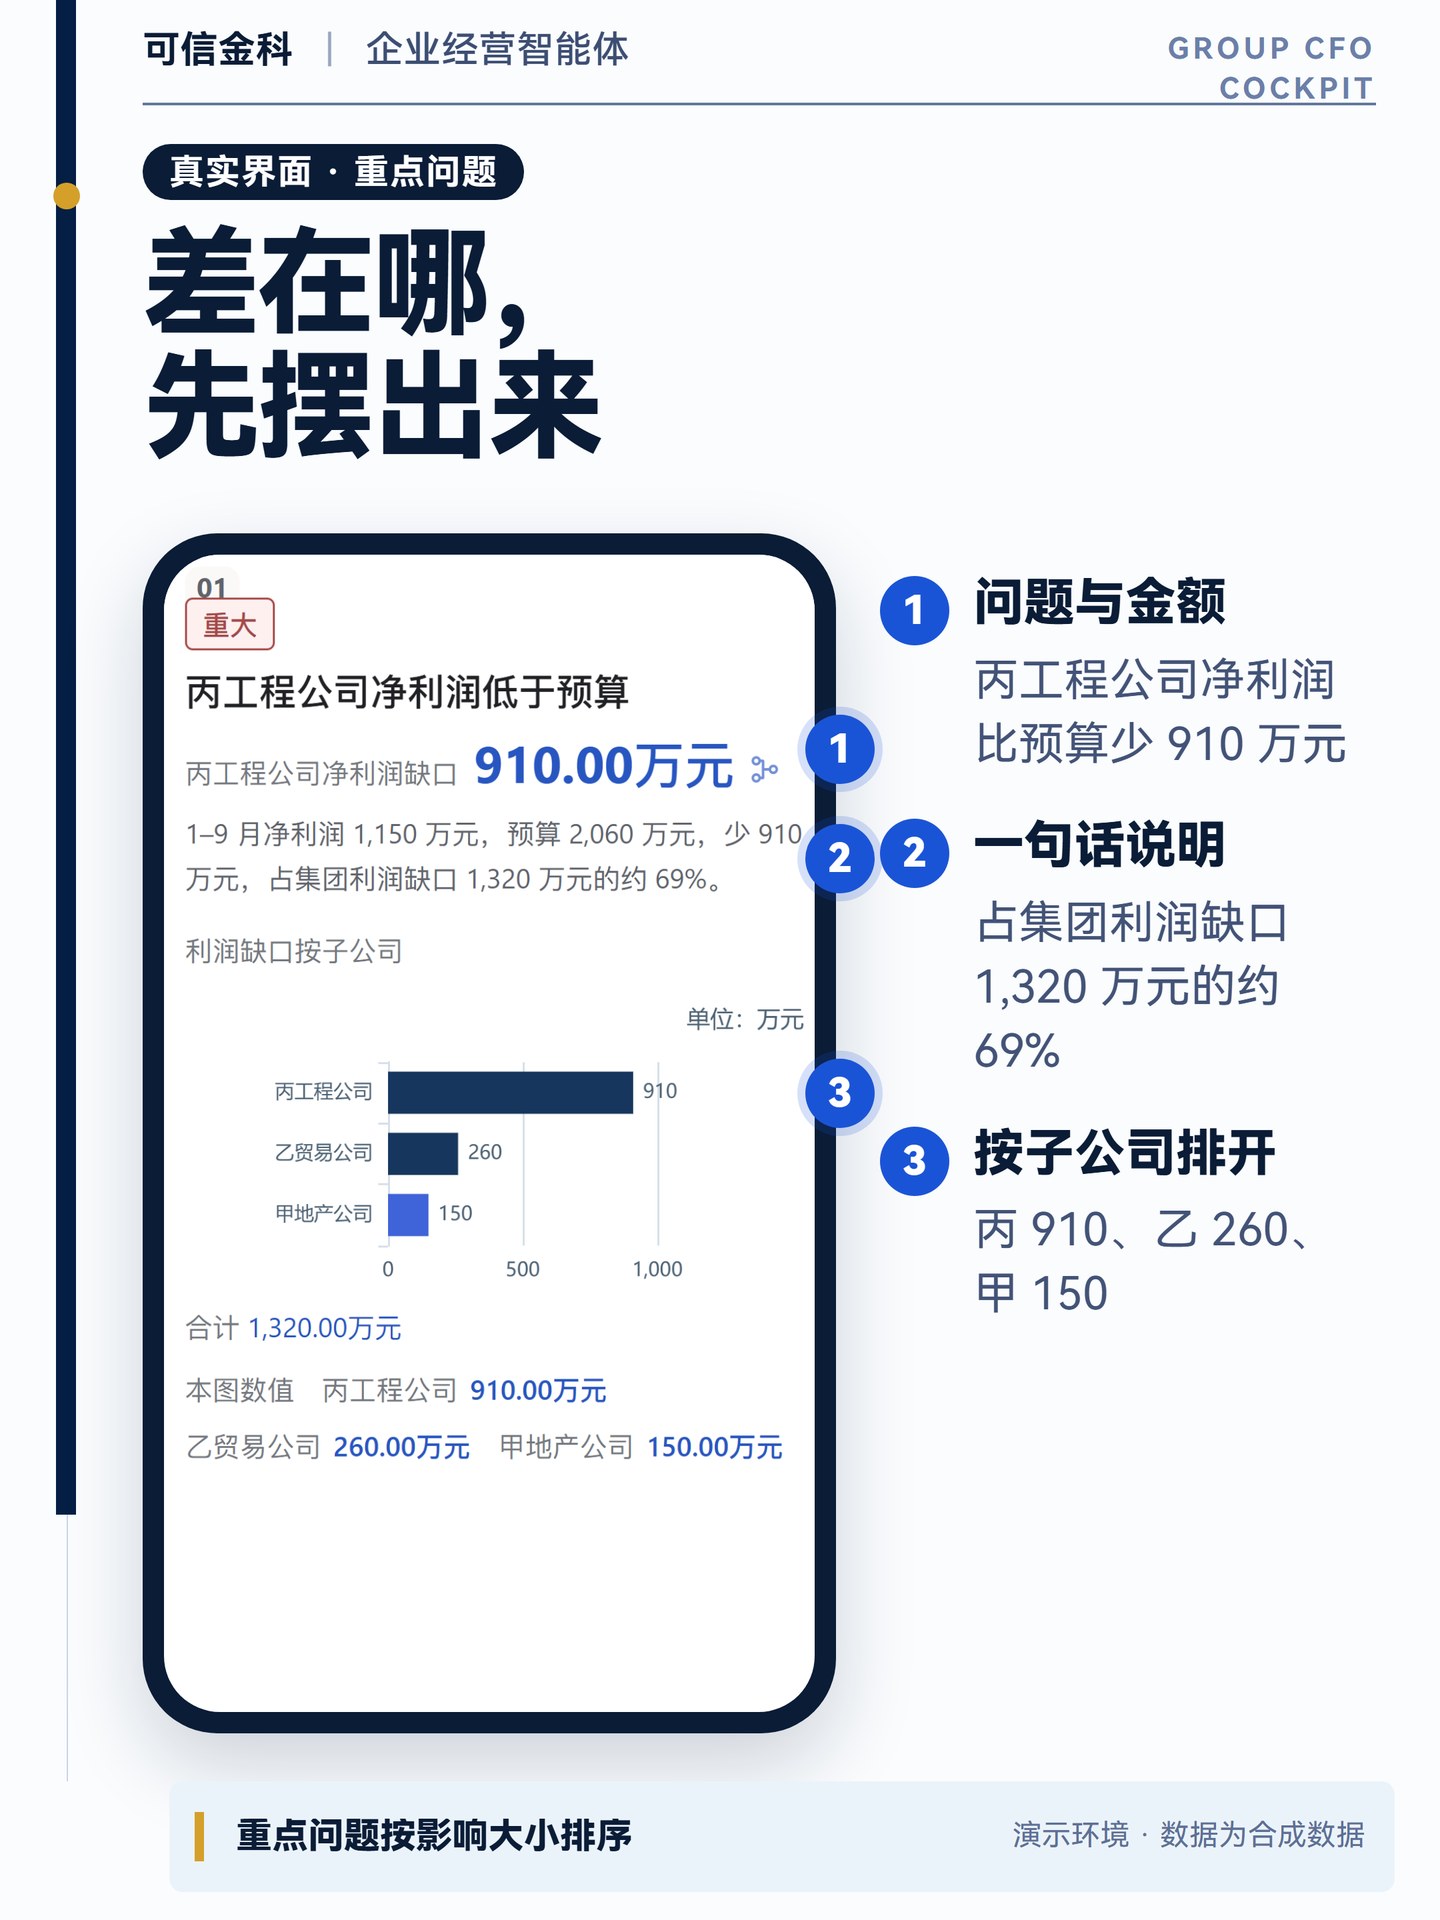
- 重大:丙工程公司净利润低于预算,少 910 万元。
- 关注:应收账款比年初多 4,300 万元。
- 关注:乙贸易公司存货周转放慢 11 天。
每条都带一个金额,金额同样可以点开查来源。
点进第一条,可以看到完整说明:丙工程公司 1–9 月净利润 1,150 万元,预算 2,060 万元,少 910 万元,占集团利润缺口 1,320 万元的约 69%。下面的条形图把缺口按子公司排开:丙工程公司 910 万元,乙贸易公司 260 万元,甲地产公司 150 万元。
问题下面有追问框,可以围绕这一条接着问;也可以填上第一、第二责任人和预计完成时间,从页面顶部导出会议台账(CSV)带到经营会上。
点开 910 万:先看怎么算
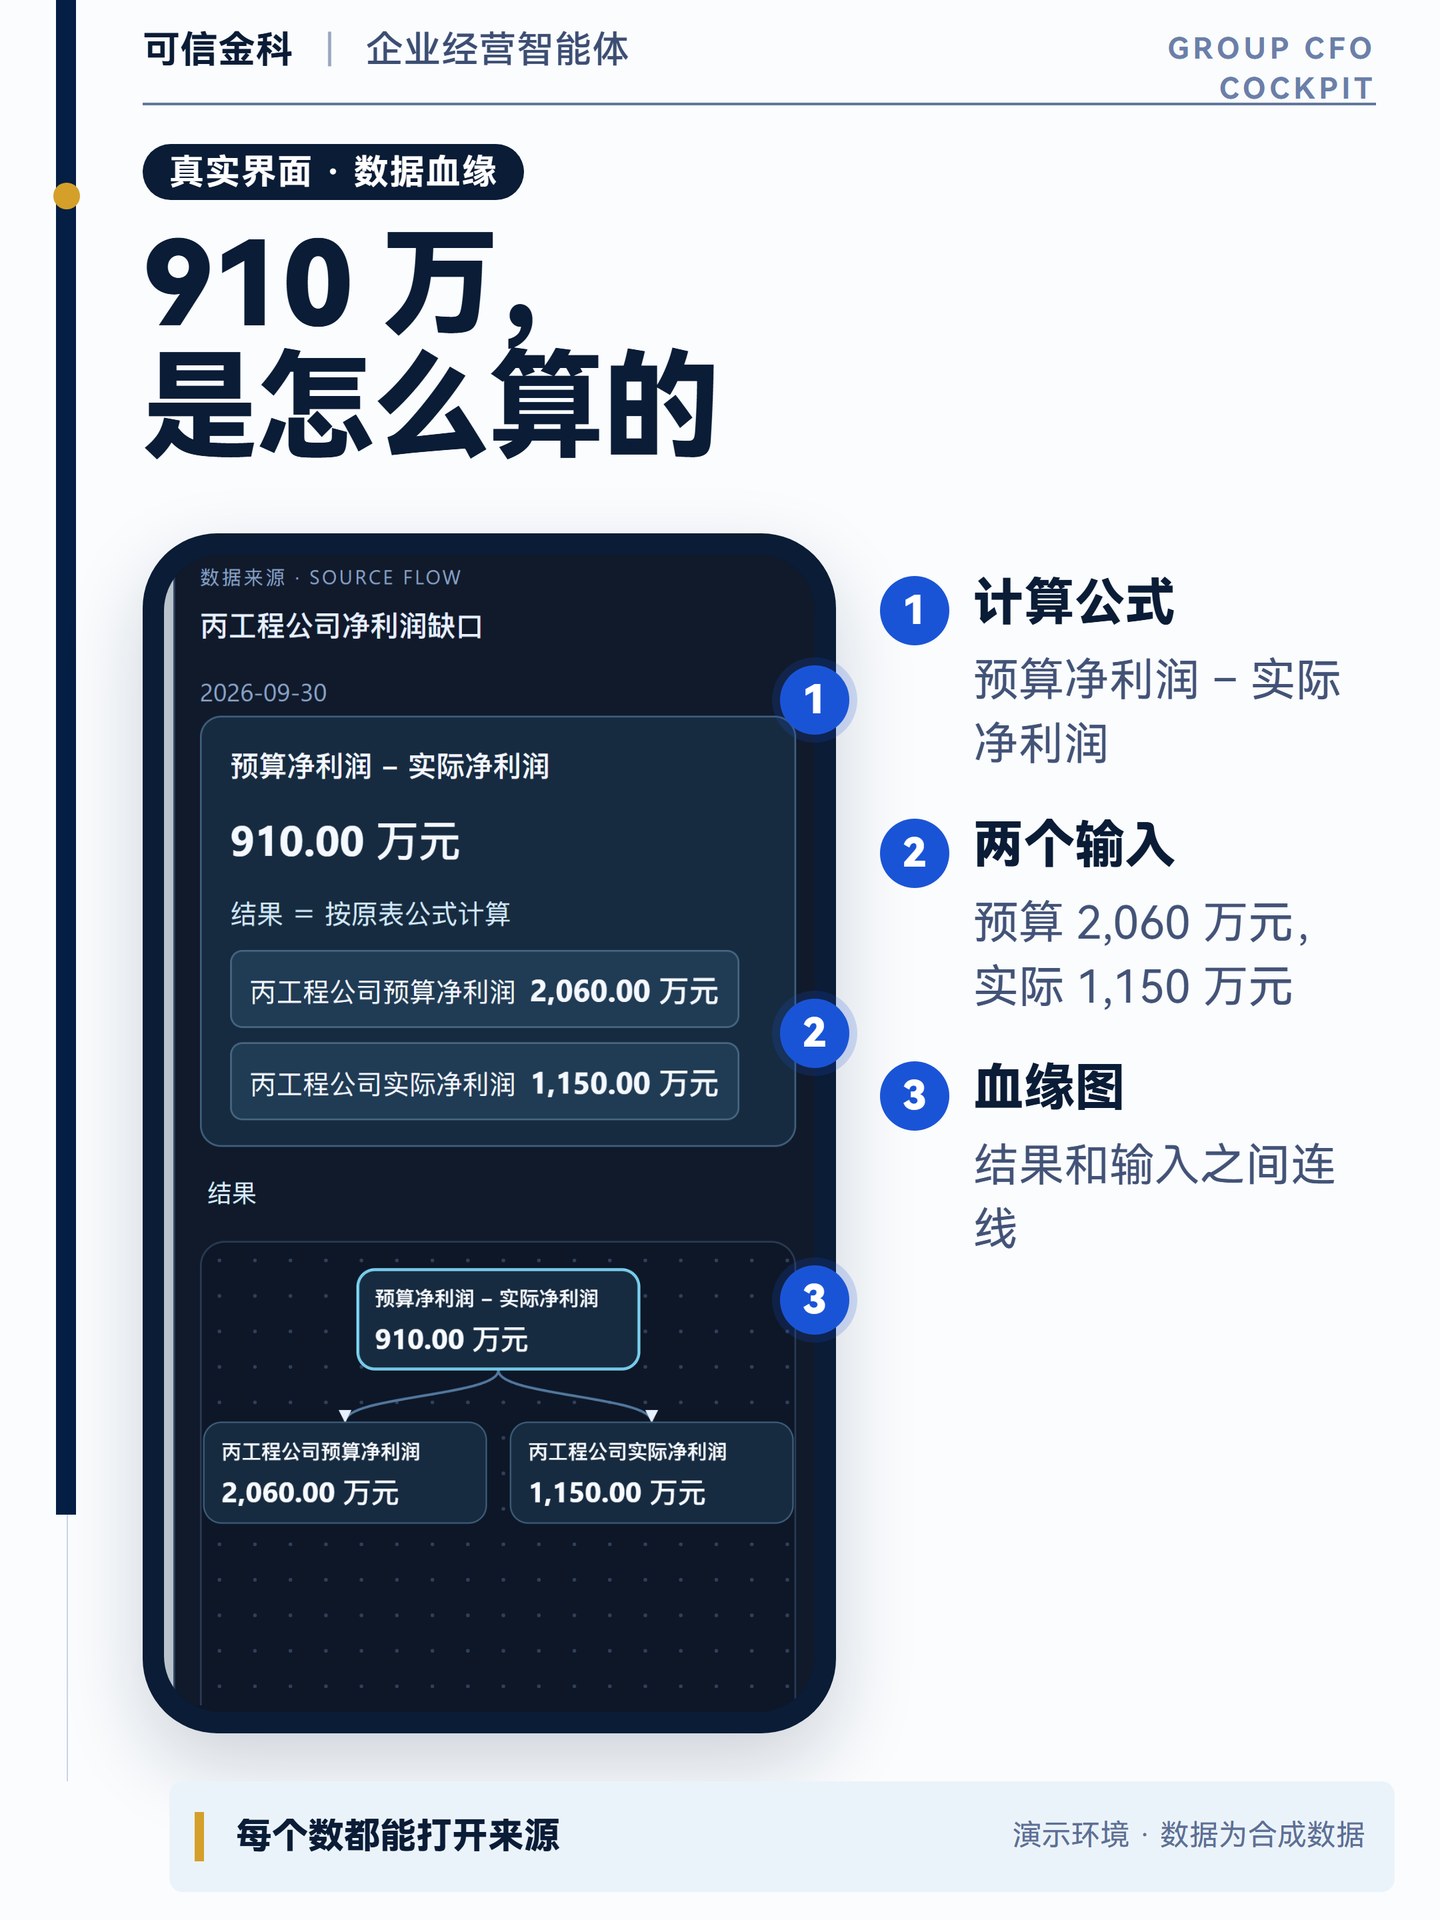
点开 910 万元,弹出数据来源浮层。
最上面是计算公式:预算净利润减实际净利润。下面列出两个输入,丙工程公司预算净利润 2,060 万元、实际净利润 1,150 万元。再往下是血缘图,用连线标出结果由哪几个数算出来。
浮层上写着“按原表公式计算”。金额由规则计算,大模型不参与算数,财务可以拿报表复算。
再点一下:看到哪张表
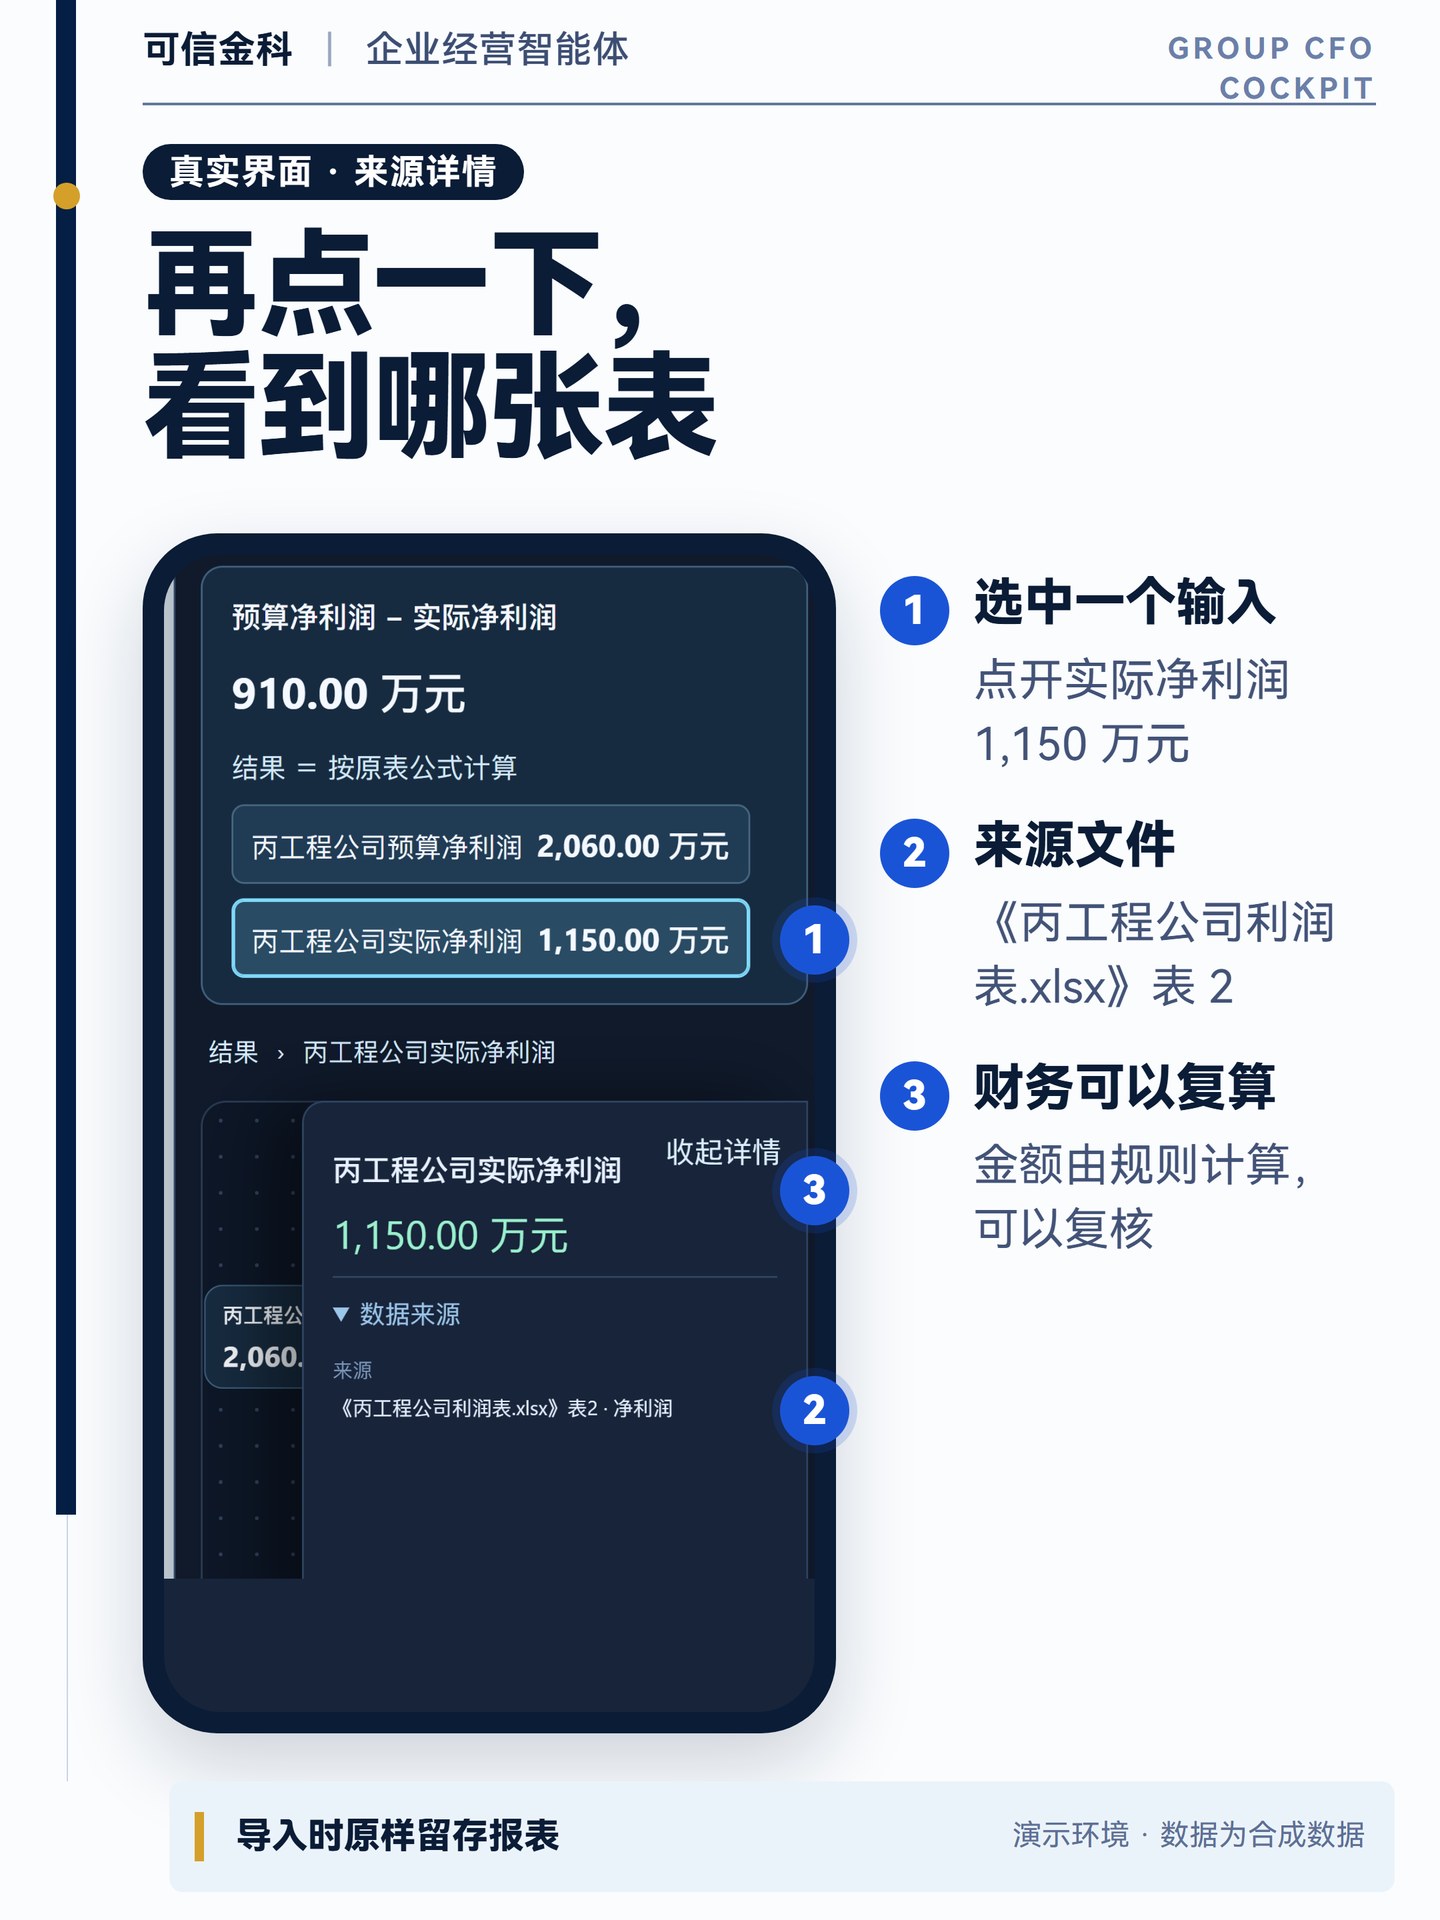
在浮层里选中“丙工程公司实际净利润 1,150 万元”,展开来源详情,显示这个数取自《丙工程公司利润表.xlsx》表 2 的净利润。
汇报时被问到“这个数从哪来”,点两下就能回答,不用回去翻文件夹。
拆到原因:910 万由两笔构成
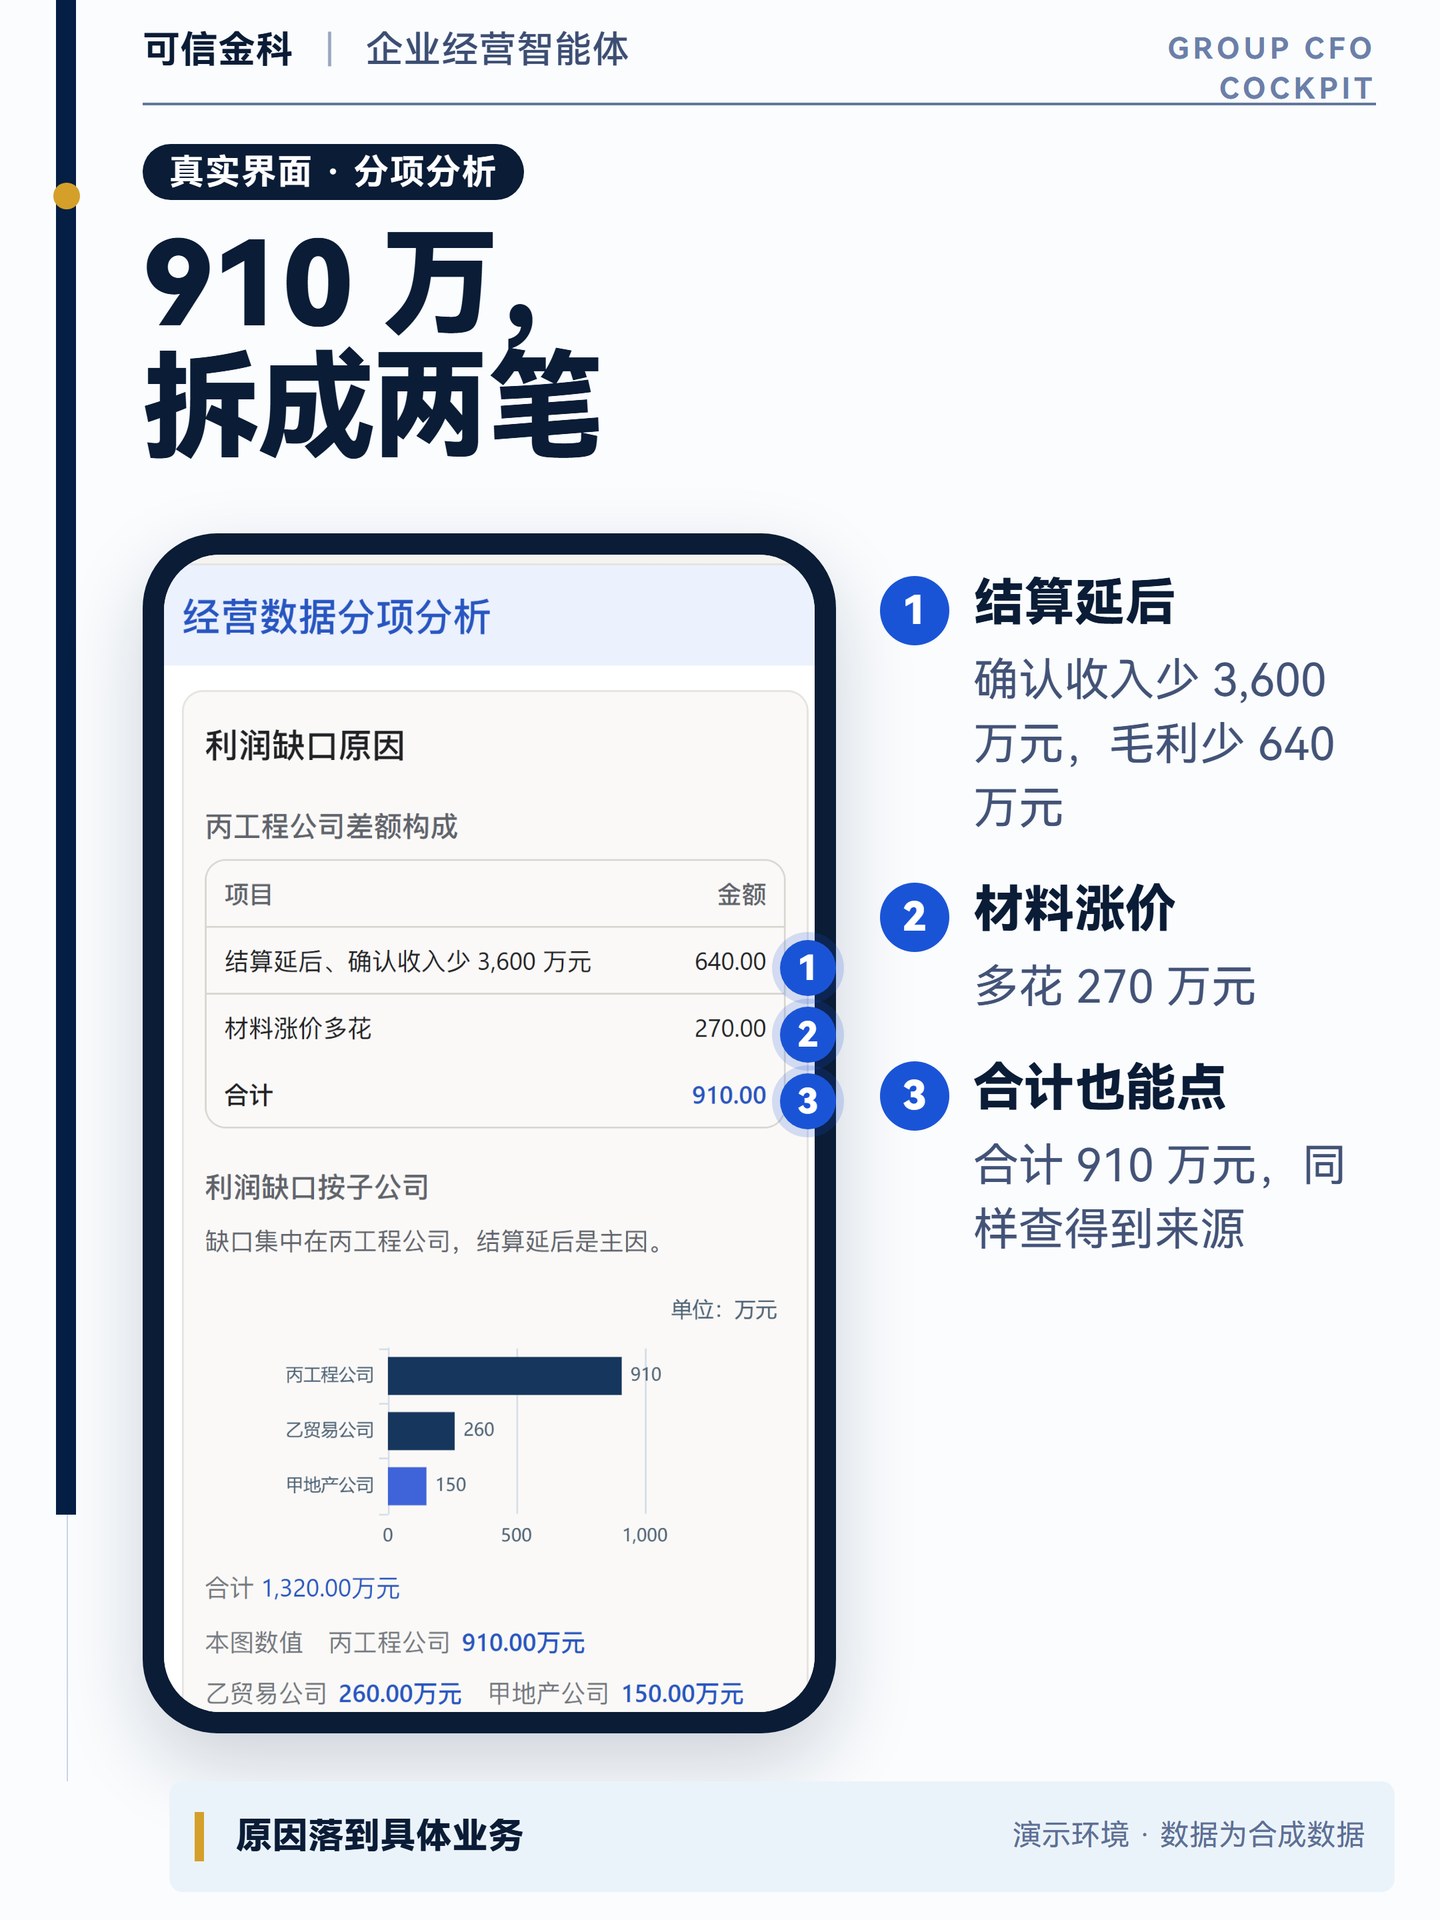
页面下方的分项分析,把丙工程公司的缺口拆到业务原因:
- 两个项目结算延后,确认收入少 3,600 万元,毛利少 640 万元。
- 材料涨价,多花 270 万元。
两项合计 910 万元。到这一步,经营会讨论的就是结算进度和材料采购,不再停在“利润没到预算”。
集团合计:8,460 万由三家相加
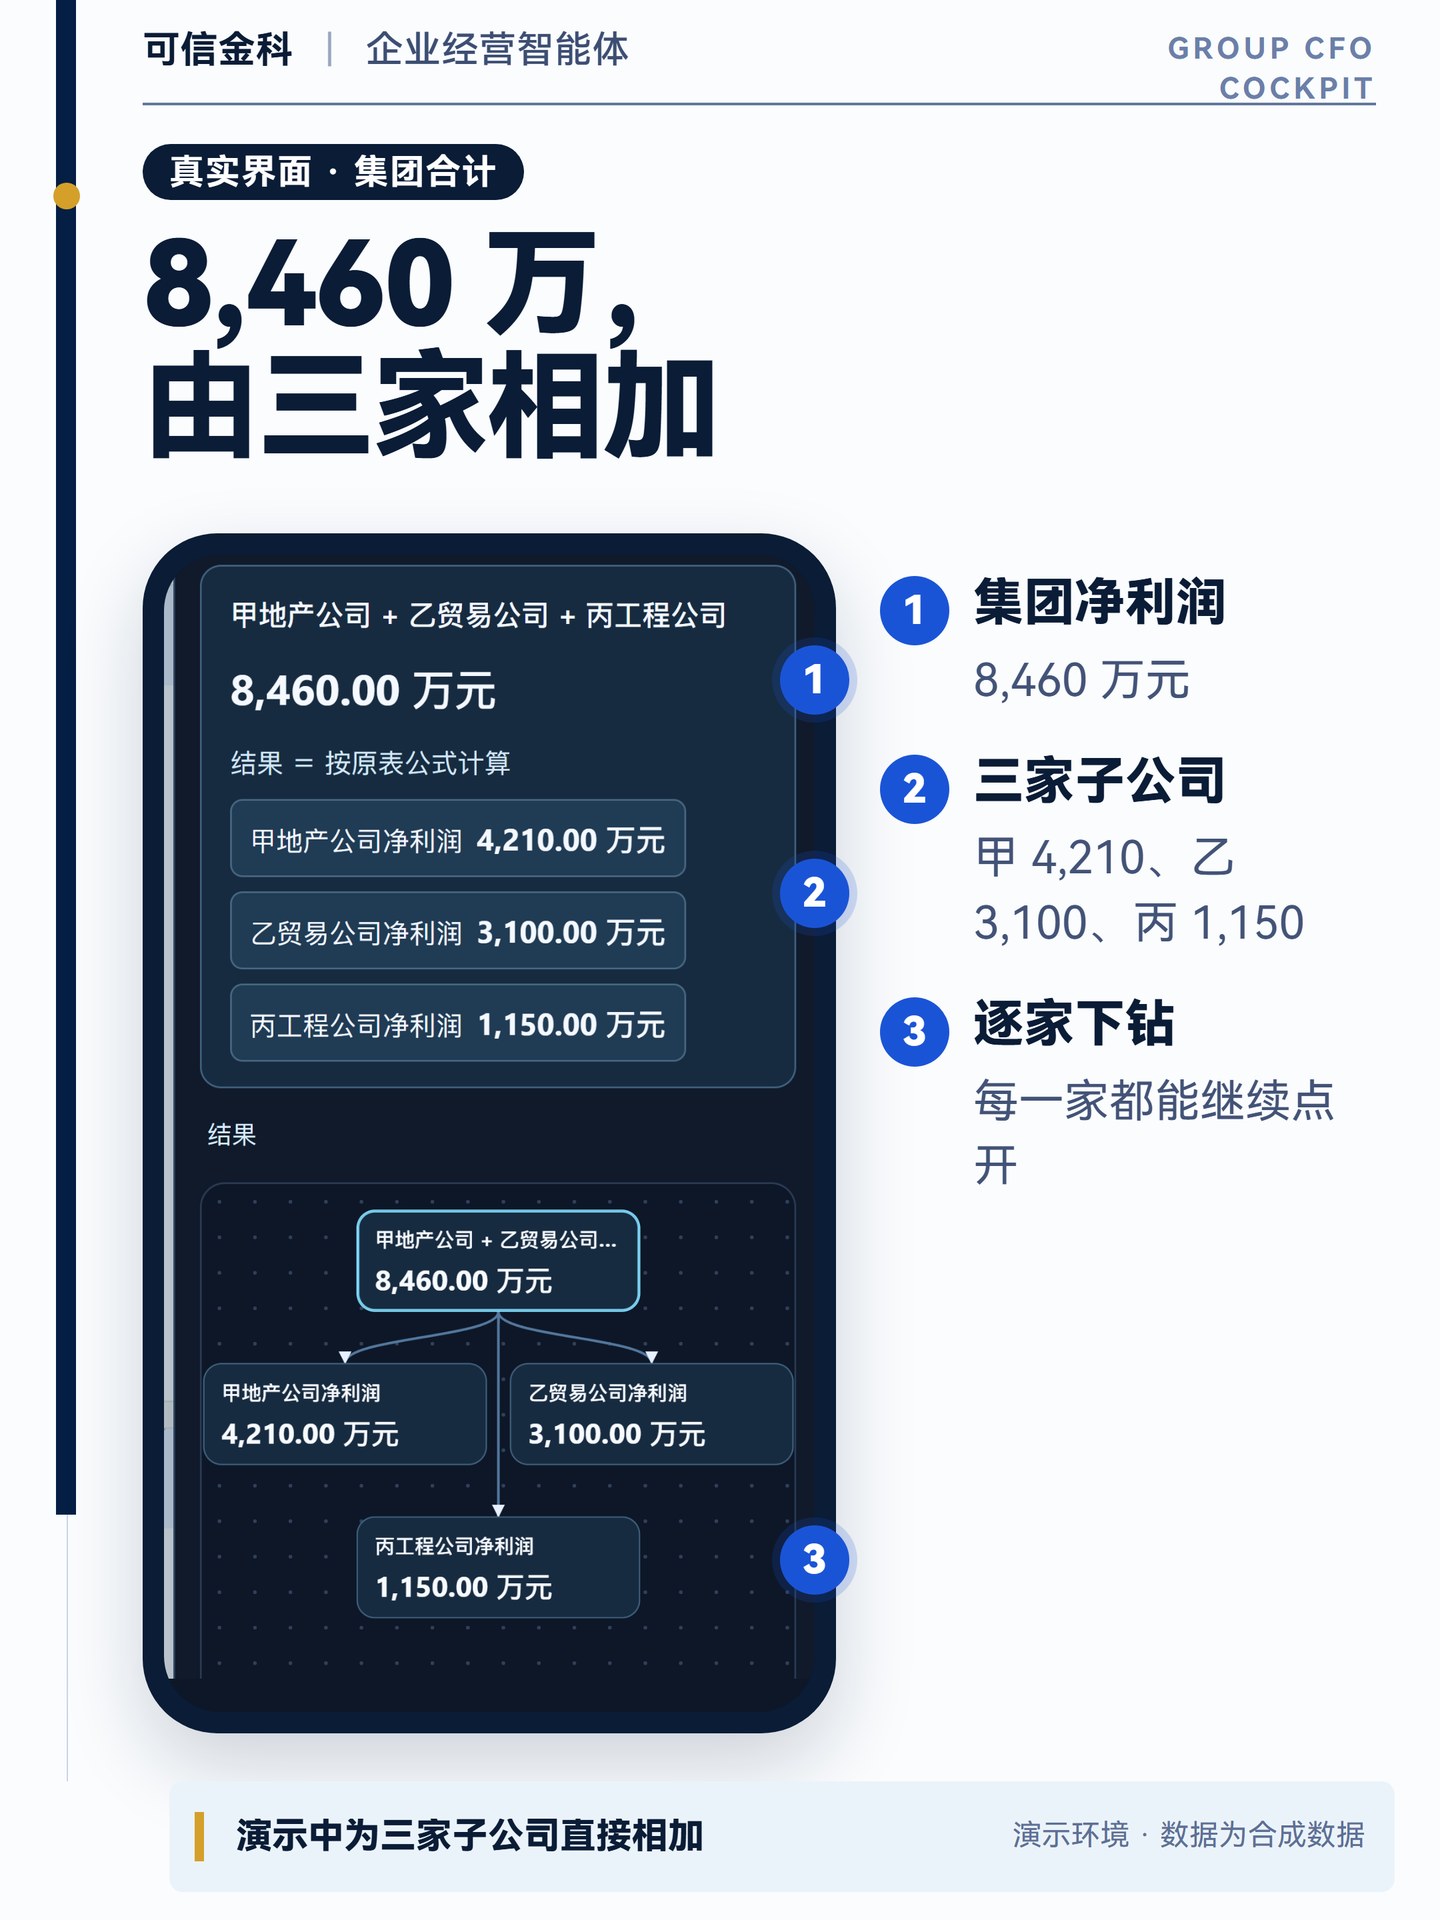
回到总览点开净利润 8,460 万元,浮层显示它由三家子公司相加:甲地产公司 4,210 万元,乙贸易公司 3,100 万元,丙工程公司 1,150 万元。在浮层里选中任意一家,同样能看到它的来源。
演示数据为了看得清楚,直接做了三家相加。实际使用时,内部交易抵销、合并范围等规则要在中间层按集团口径定义。
页面背后:MAS 中间层先把口径定下来
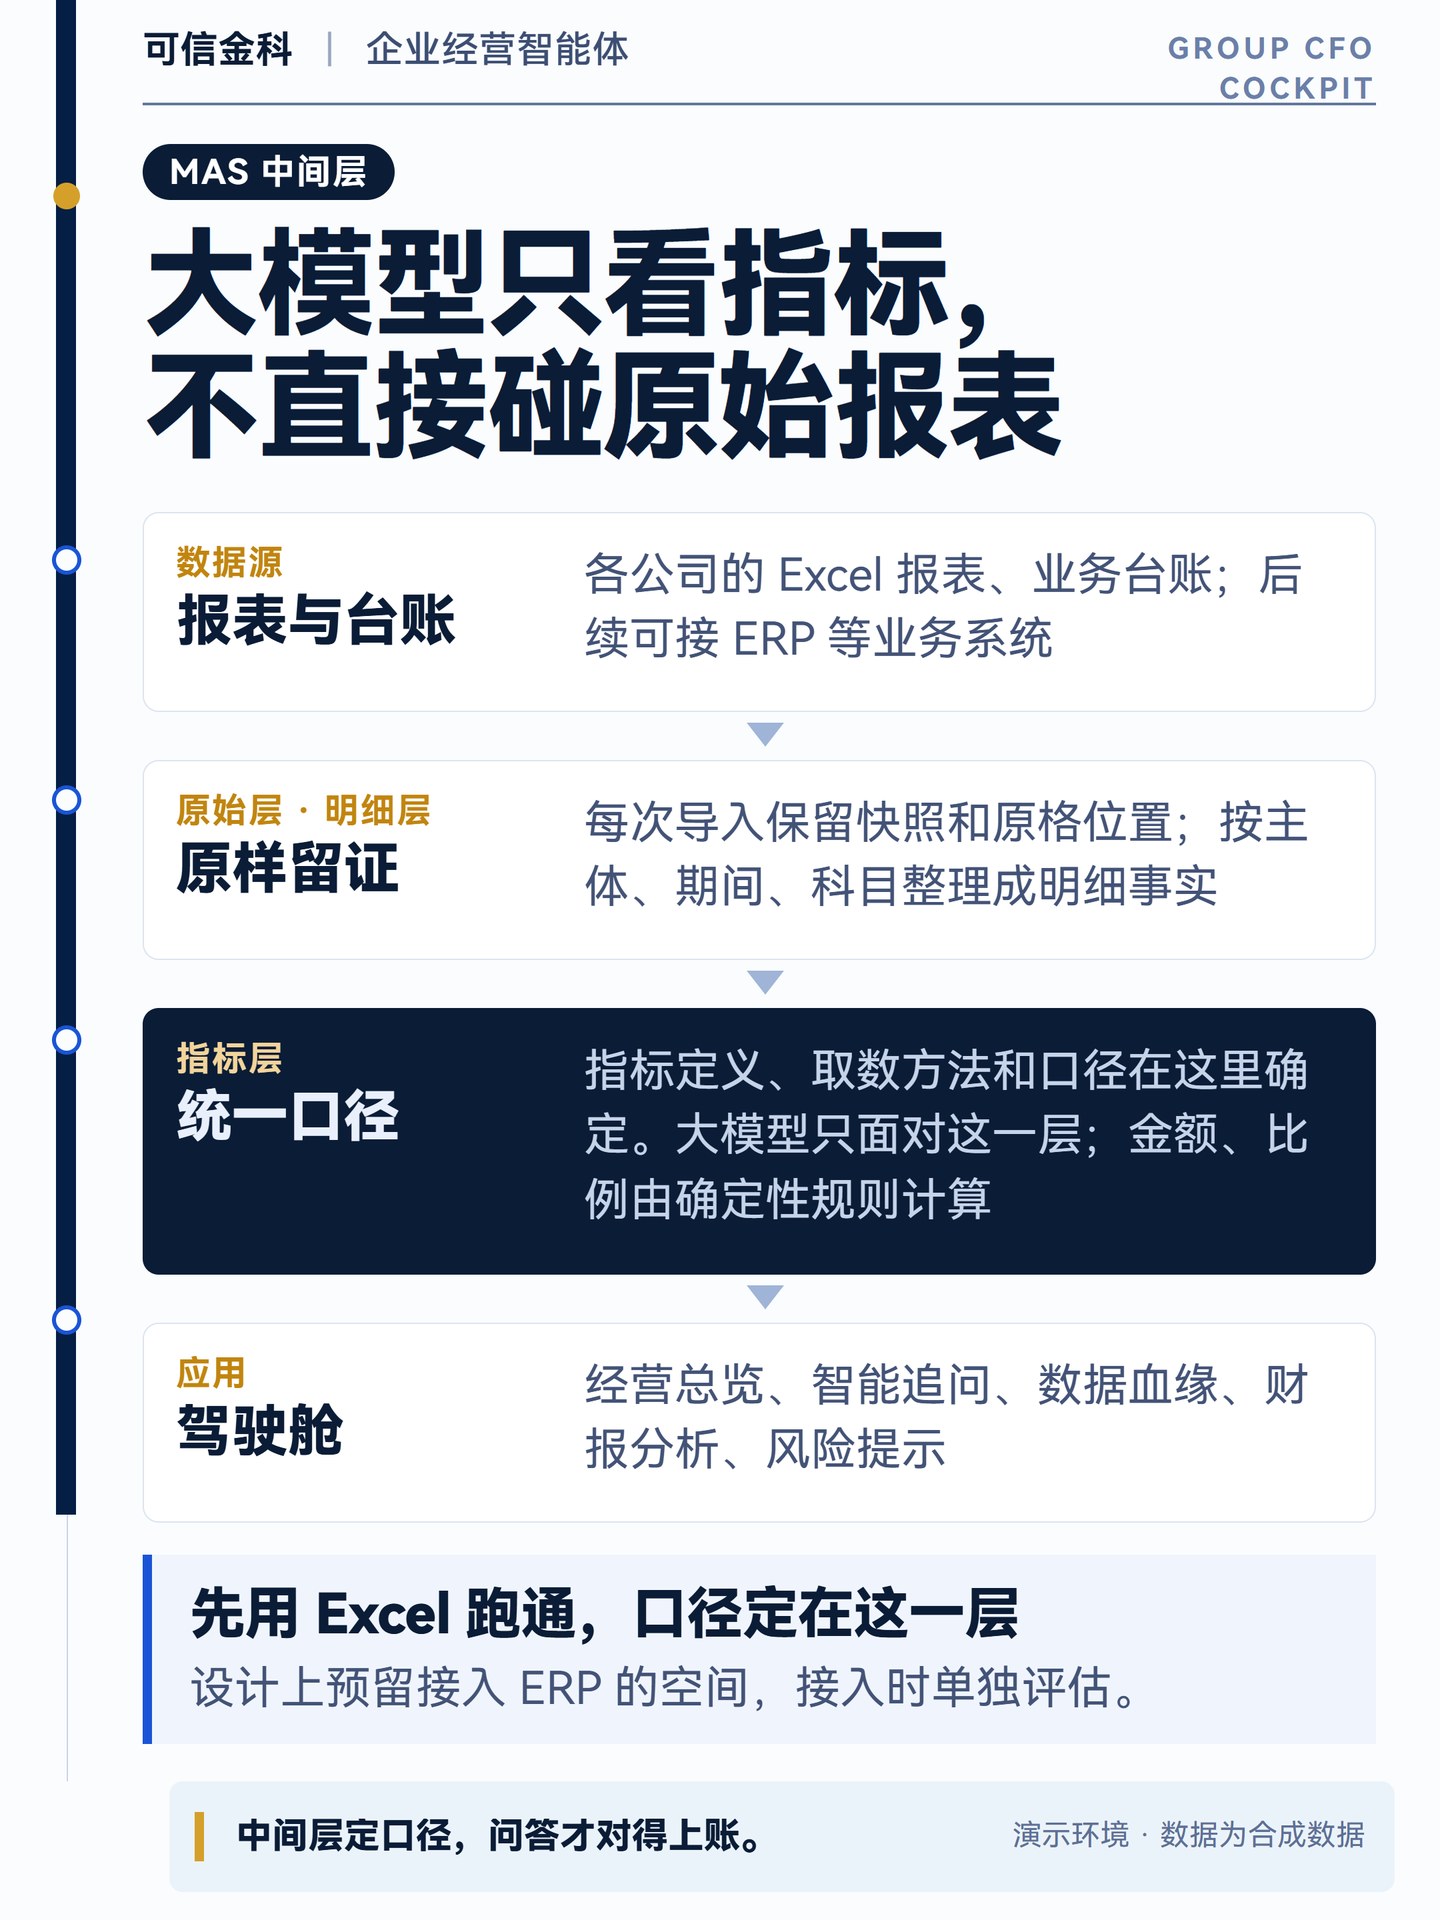
上面每一次点开都能对上数,靠的是页面背后的 MAS 中间层,也就是企业经营智能体的统一指标层。
各公司的 Excel 报表和台账导入后原样留存快照,再按主体、期间、科目整理成明细。指标怎么定义、从哪里取数、采用什么口径,都在指标层确定。大模型只面对这一层的指标,不直接读原始表格,负责理解问题、组织回答和解释原因。
目前先用 Excel 报表跑通,设计上为以后接入 ERP 等业务系统预留了空间,具体接入时再按系统情况单独评估。
已具备的和按需定制的
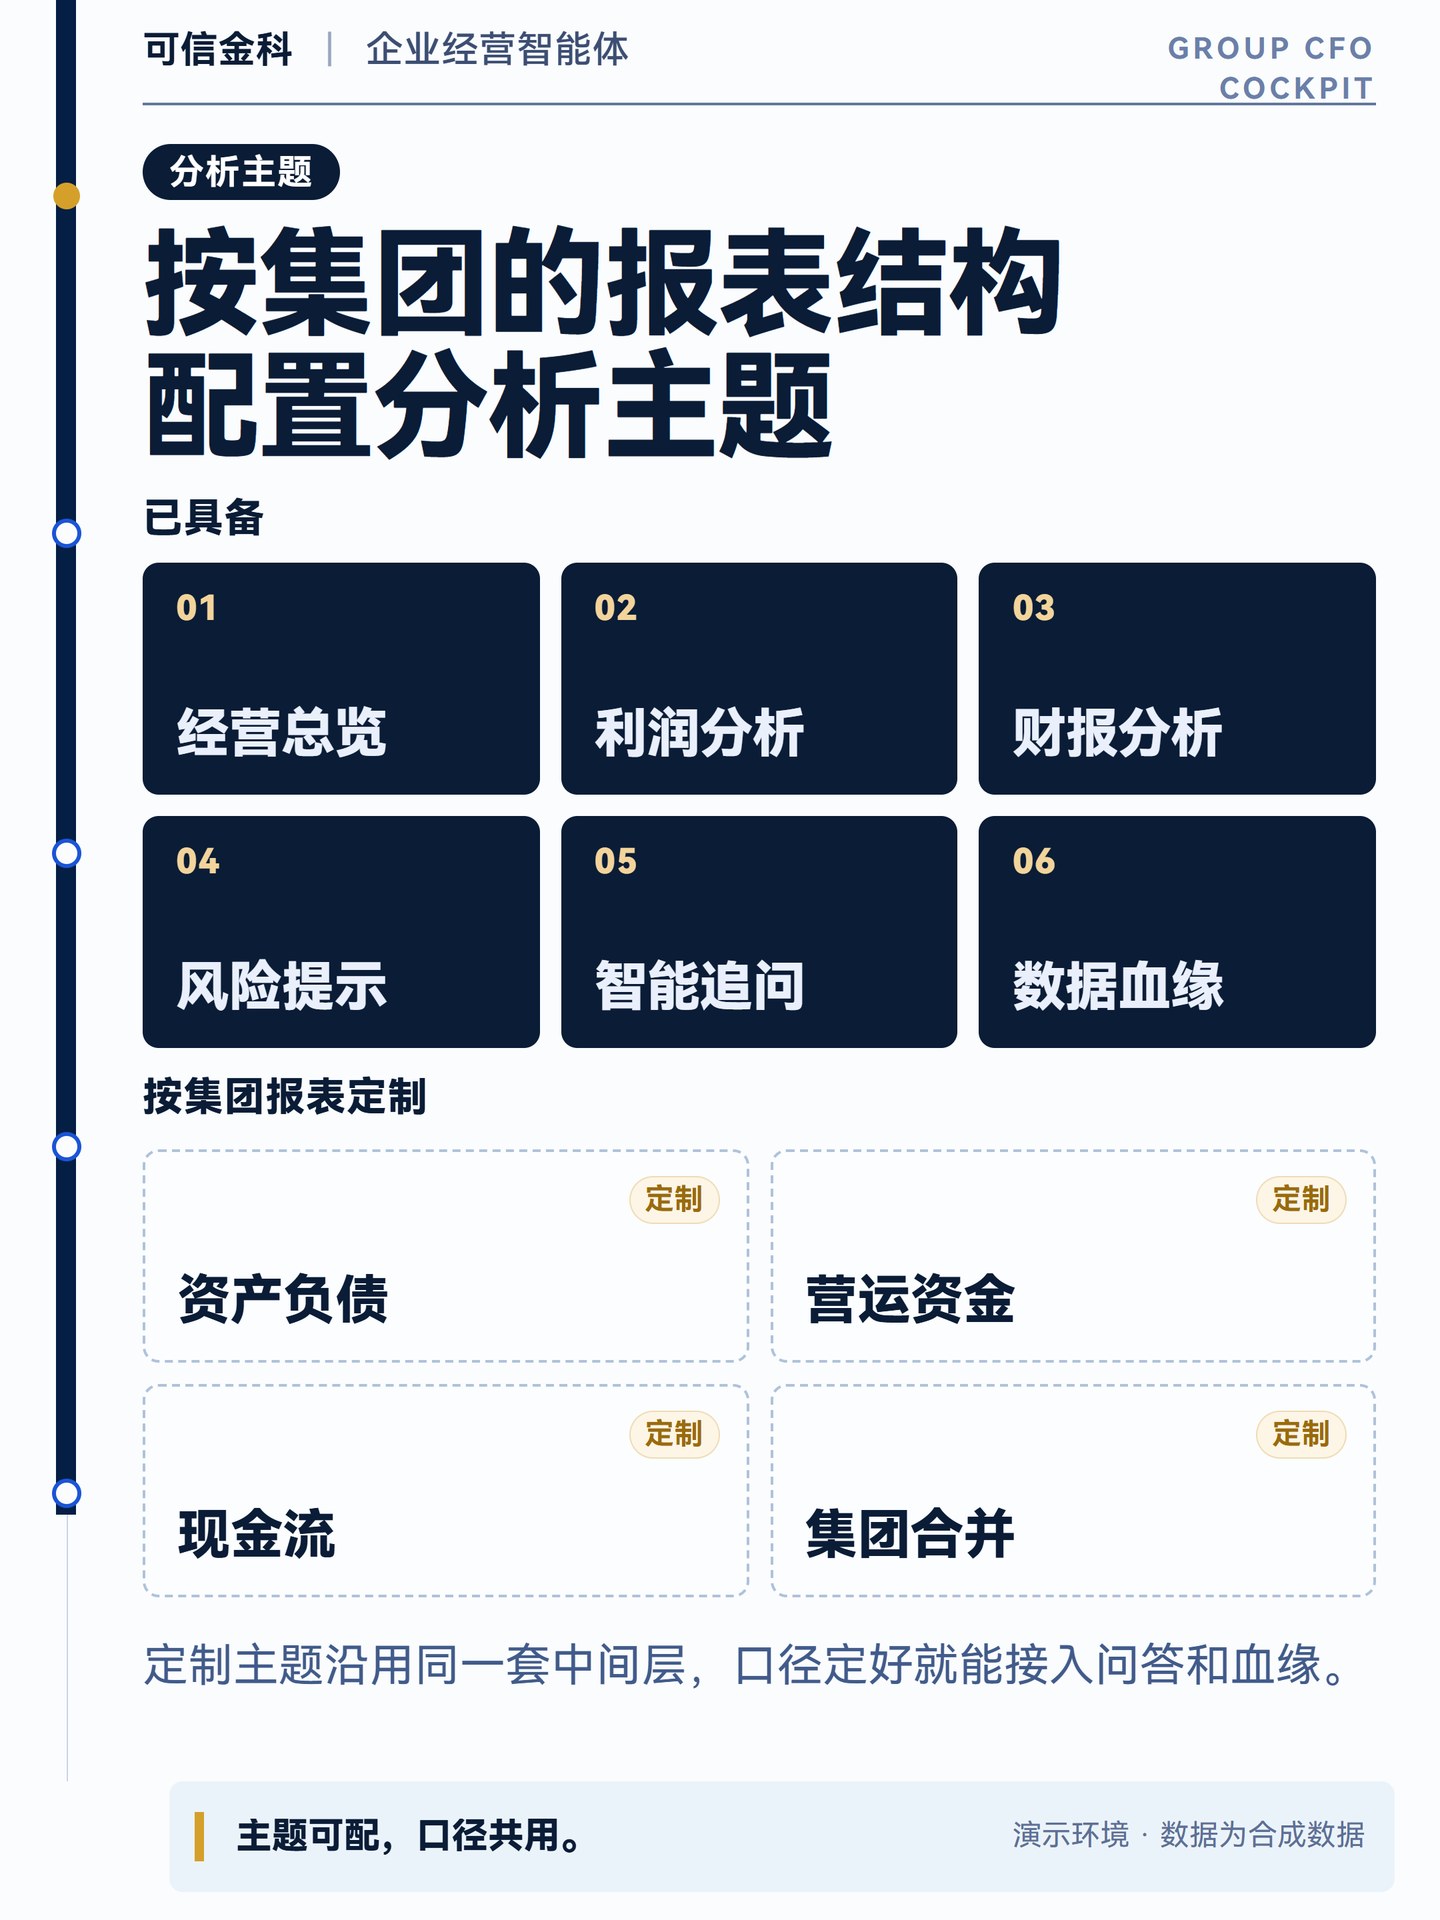
演示环境里已经能看到经营总览、重点问题、分项分析、追问和数据血缘;系统中还有利润分析、财报分析和风险提示等页面。
资产负债、营运资金、现金流和集团合并这四类分析,和集团自己的报表结构、合并范围、内部交易抵销规则关系很大,需要按集团情况定制。它们沿用同一套中间层,口径确认后再评估接入问答和数据血缘。
怎么开始:先用一个月的报表试一次
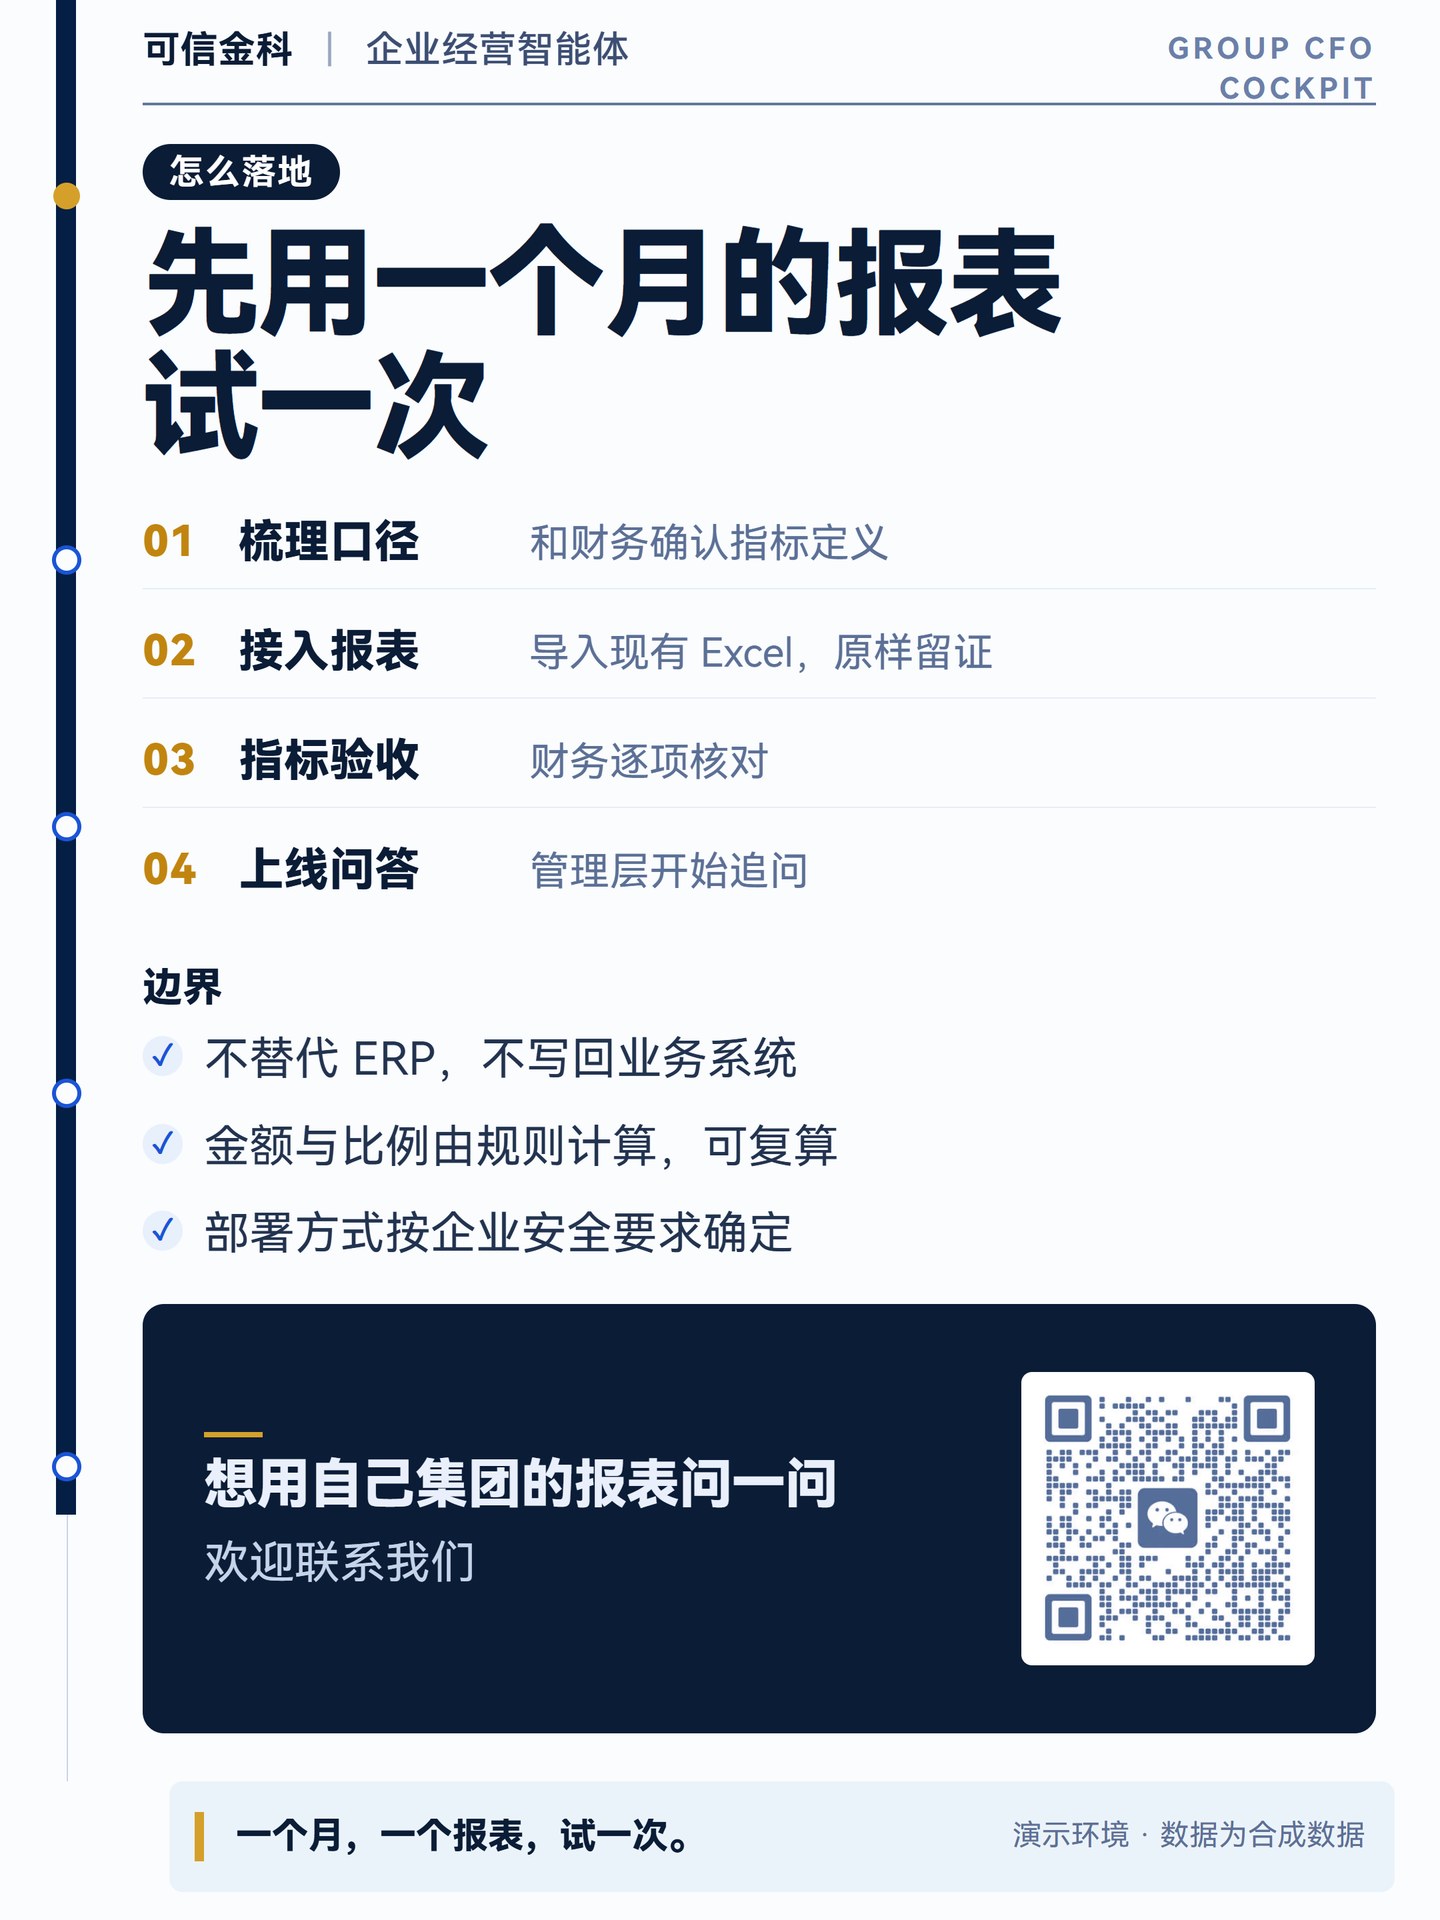
建议从一个月的报表开始,分四步:
- 梳理口径:和集团财务一起确认指标定义、统计期间和合并范围。
- 接入报表:导入现有的 Excel 报表和台账,原样留存。
- 指标验收:财务逐项核对驾驶舱算出的指标,对不上的先查口径。
- 上线问答:指标核对无误后,管理层开始追问。
使用上有三条边界:驾驶舱不替代 ERP,也不写回业务系统;指标对不上时先查口径;部署方式按企业的安全要求确定。
下次经营会上被问到“这个数从哪来”,答案就在页面上。想看演示环境,或者用自己集团一个月的报表试一次,欢迎联系我们 。