这是《融资租赁与担保风控实务》系列第三篇,讨论企业设备租赁审批中的偿付核对。
一笔贷款一年后才最终到期,企业下个月却可能就要偿还本金。如果审批表只提取“半年内到期贷款余额”,这笔贷款可能不在统计里,当期付款义务却真实存在。
这是一个用于说明口径的假设。企业征信衍生变量中,按最终到期日筛选并汇总余额的指标,适合观察债务期限分布。若用它直接替代未来一段时间的还本付息额,就换了问题。
融资租赁审批需要把这一步补上:企业在哪天需要付款,那天能够用于偿付的资金从哪里来。
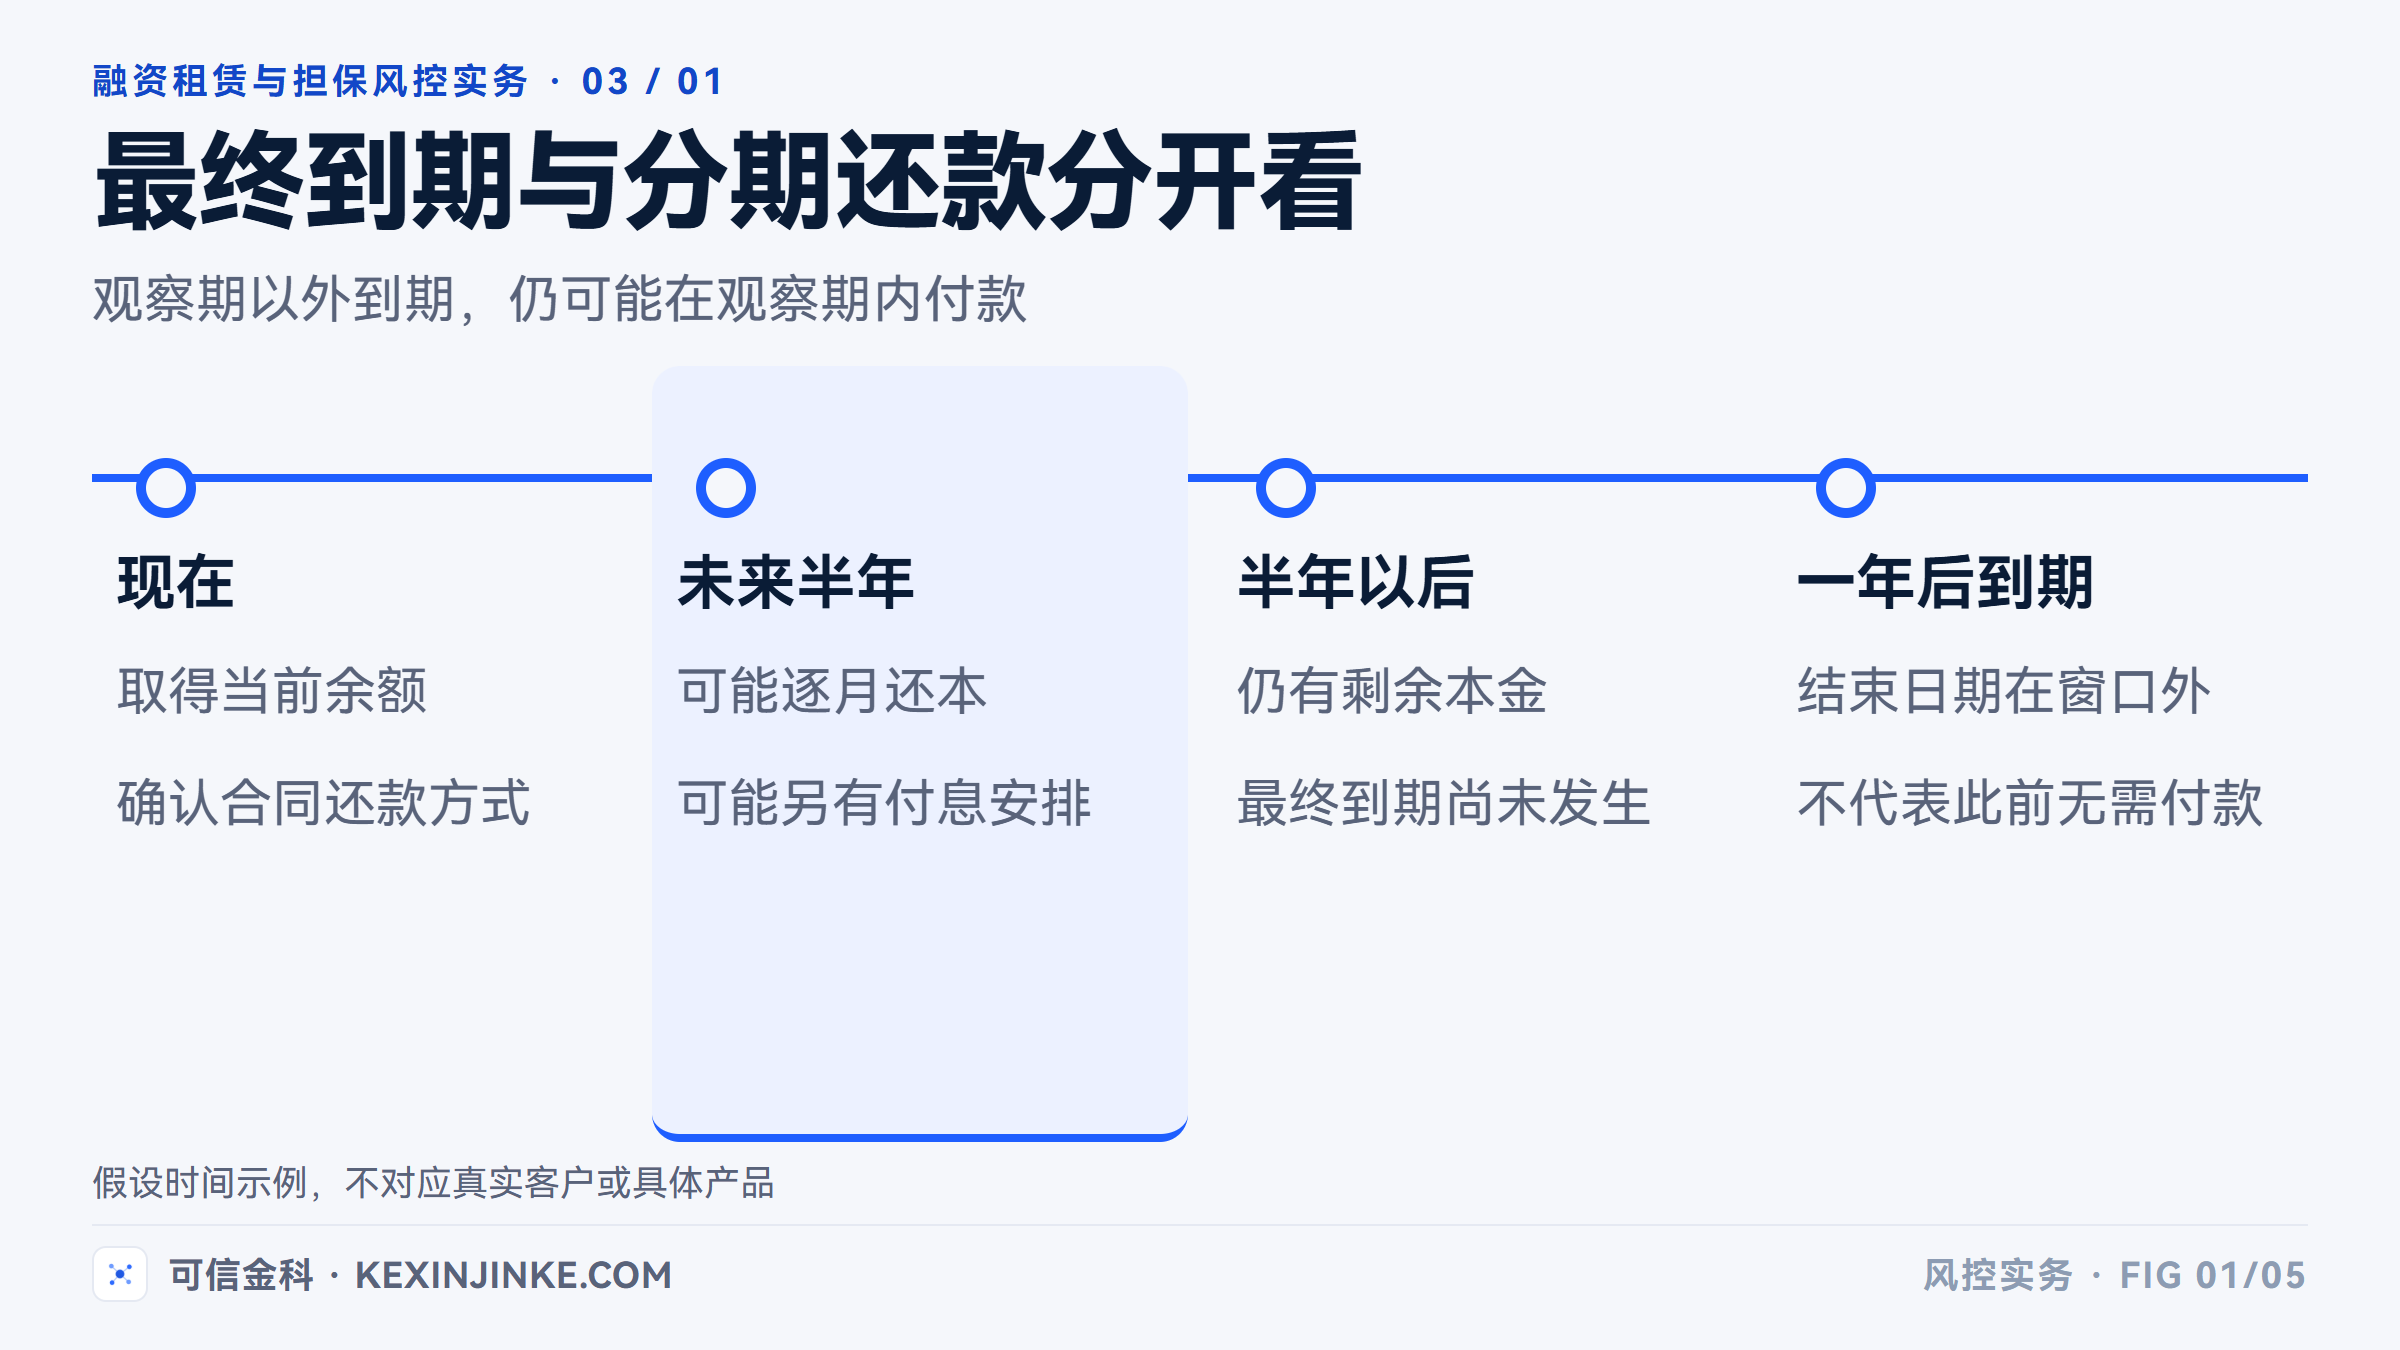
先把余额还原成付款日程
当前余额是时点存量,合同还款计划则把付款义务分配到未来日期。两者有联系,却不能互相替代。
拿到企业债务明细后,应核对合同约定的还款方式。到期一次还本与分期还本,对资金安排的要求不同;付息日也可能和还本日错开。只按最终到期日排序,会看不到期间内较小但连续的付款。
本次拟开展的租赁业务也要放进去。若新租金计划已经包含在资金测算表中,汇总时不要再加一遍融资金额;若仍在审批阶段,应将拟发生支出单列,避免同已生效债务混淆。
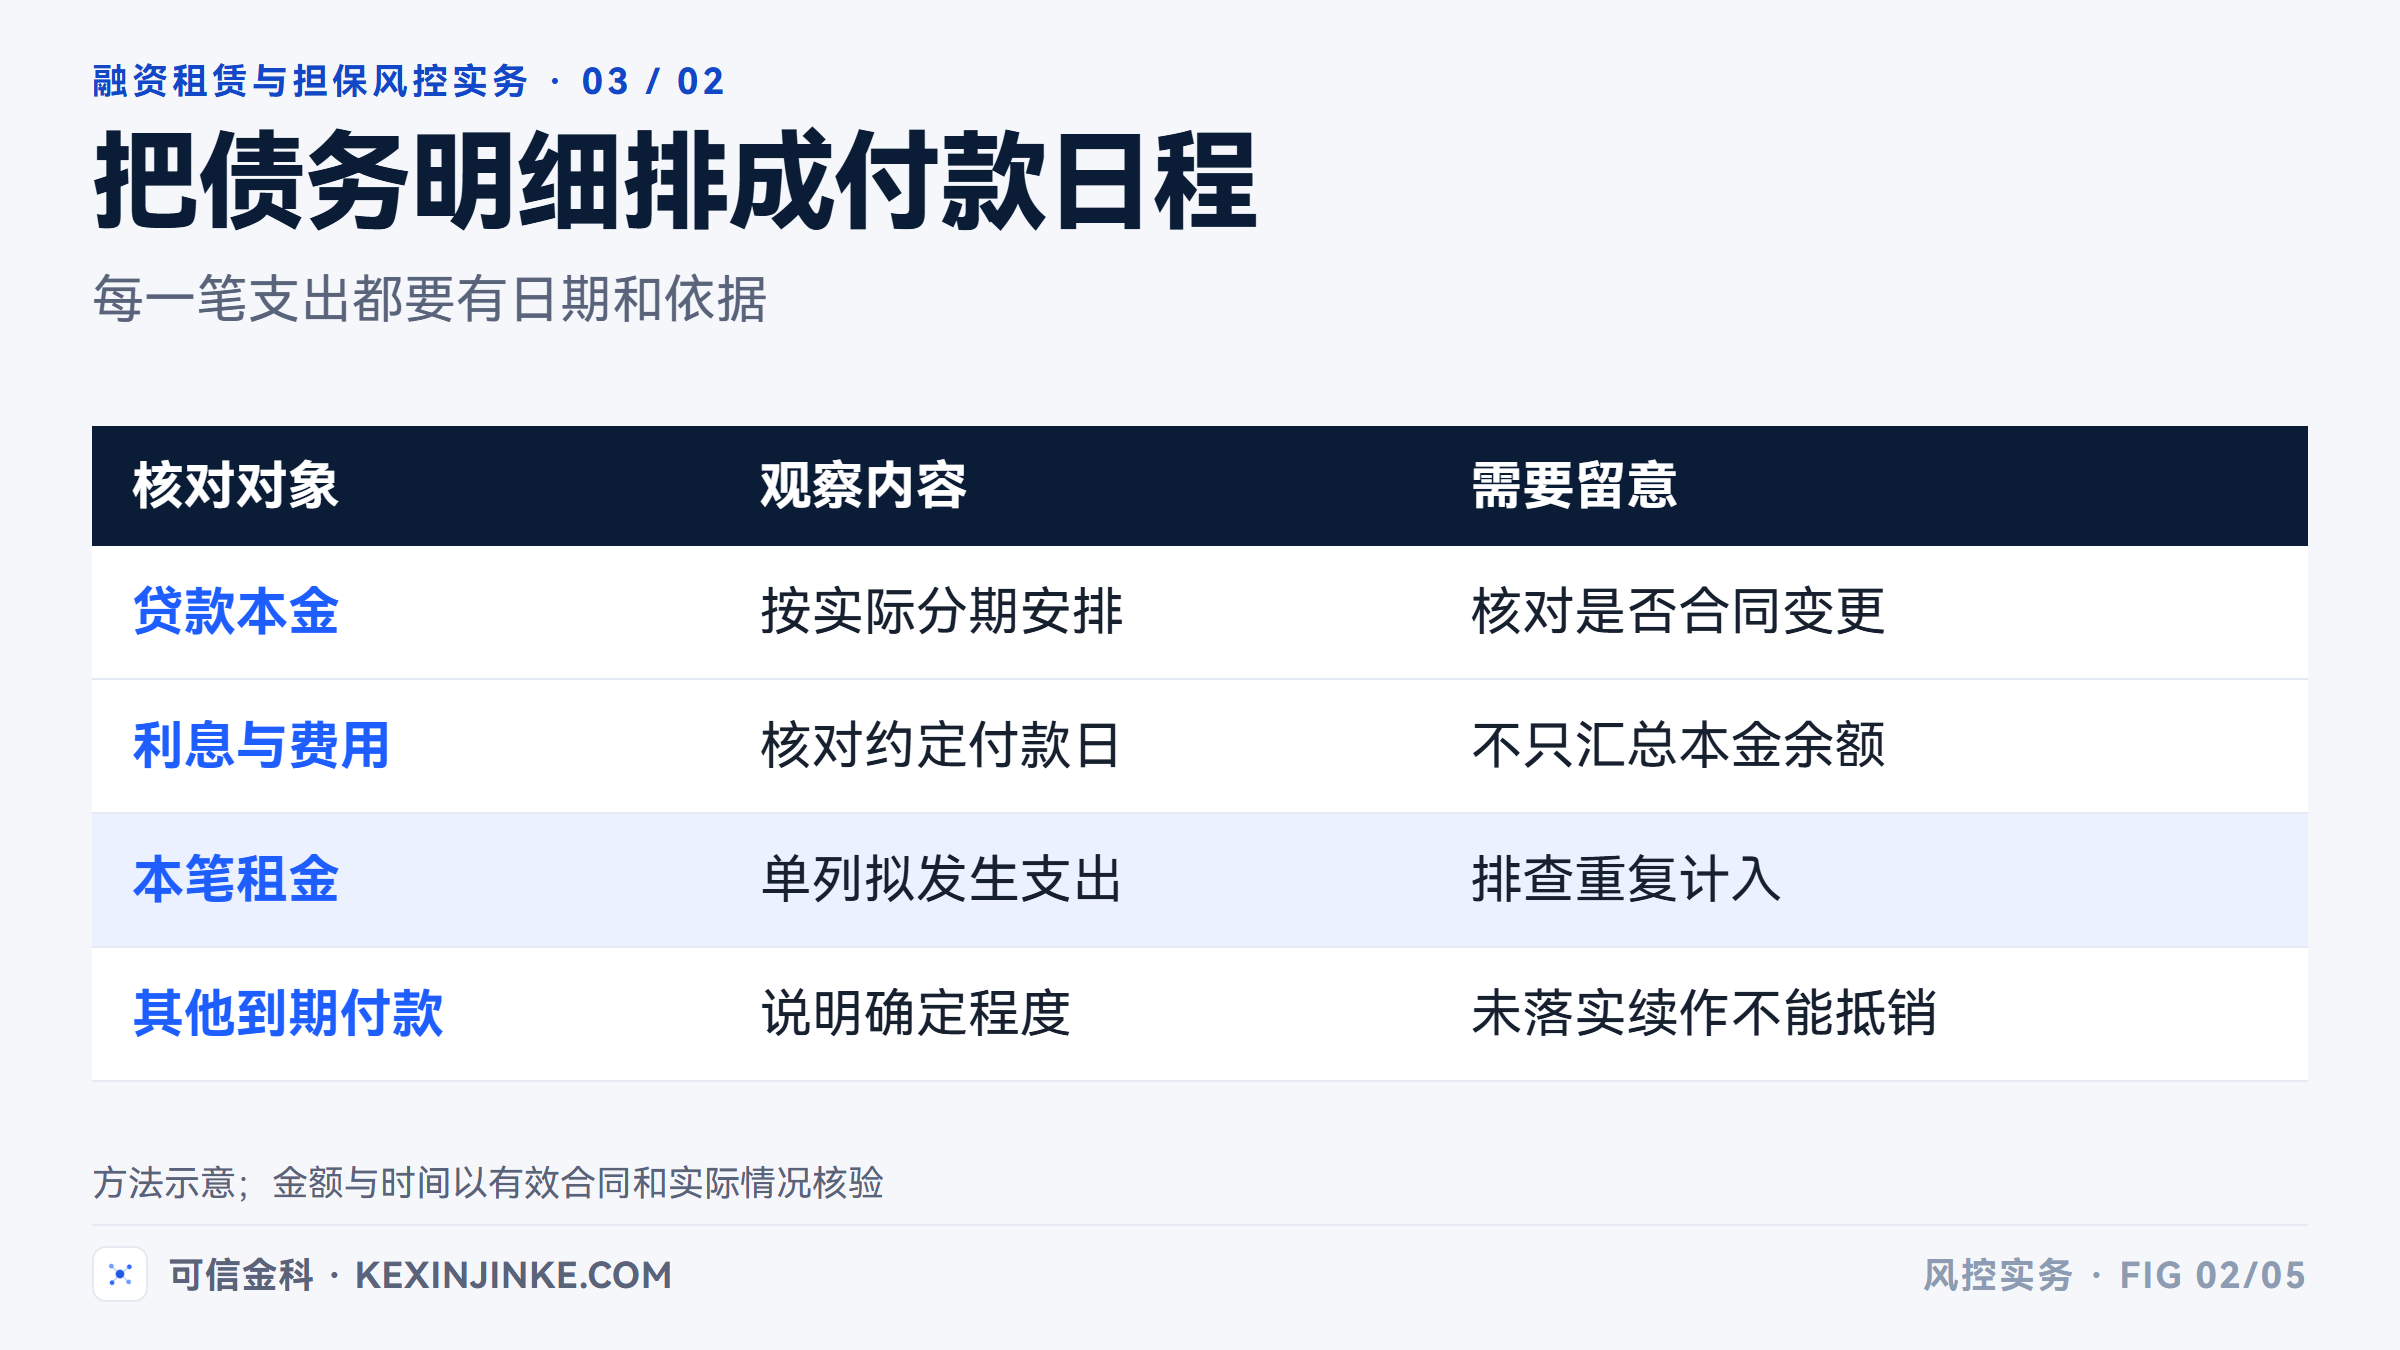
续贷和展期尤其需要说明条件。业务人员预计能够续作,与已经落实新的付款安排,是两种状态。尚未确定的融资不能直接从到期支出里抵掉,可以另做情景测算,比较续作未落实时的资金缺口。
付款表不必追求复杂。先为每项支出留下到期日、金额、依据及是否确定,再按实际需要汇总。金额有了出处,审批人员才有条件讨论哪些假设可靠。
报告与合同出现差异时,也不要直接挑一个较小的数填进去。先核对是否涉及最新还款、合同变更或报送时间差。暂时解释不了的差异单独列出,说明它可能影响哪个付款日的测算。为使表格看起来完整而抹平差异,会让后续人员失去继续调查的入口。
账上有收入,付款日未必有现金
资金来源的核对,应与支出使用相同期间。年度收入覆盖年度租金,并不保证每个付款日都能支付;应收款已确认,也不代表资金已经回到企业账户。
对于季节性设备经营,需要具体看收入集中在哪些月份,客户结算是否滞后。若主要回款在旺季结束后,租金却从设备投用开始按月支付,就应解释前期资金由谁承担。把全年收入简单平均到每个月,会掩盖这段间隔。
还可以检查一项关键回款推迟时的结果:原定用于支付租金的收入晚到,企业是否仍有可支配资金。这个测算不需要假装能准确预测未来;把敏感的回款日期和金额列出来,就能让审批条件与后续检查有具体对象。情景假设须单独标注,不能混入已经确定到账的资金。
在已经取得的账户资金中,还要辨别受限、质押或另有指定用途的部分。对预计回款,则看付款方、合同履行及历史结算情况。不能因为有一张合同,就把全部合同金额认作随时可用的现金。
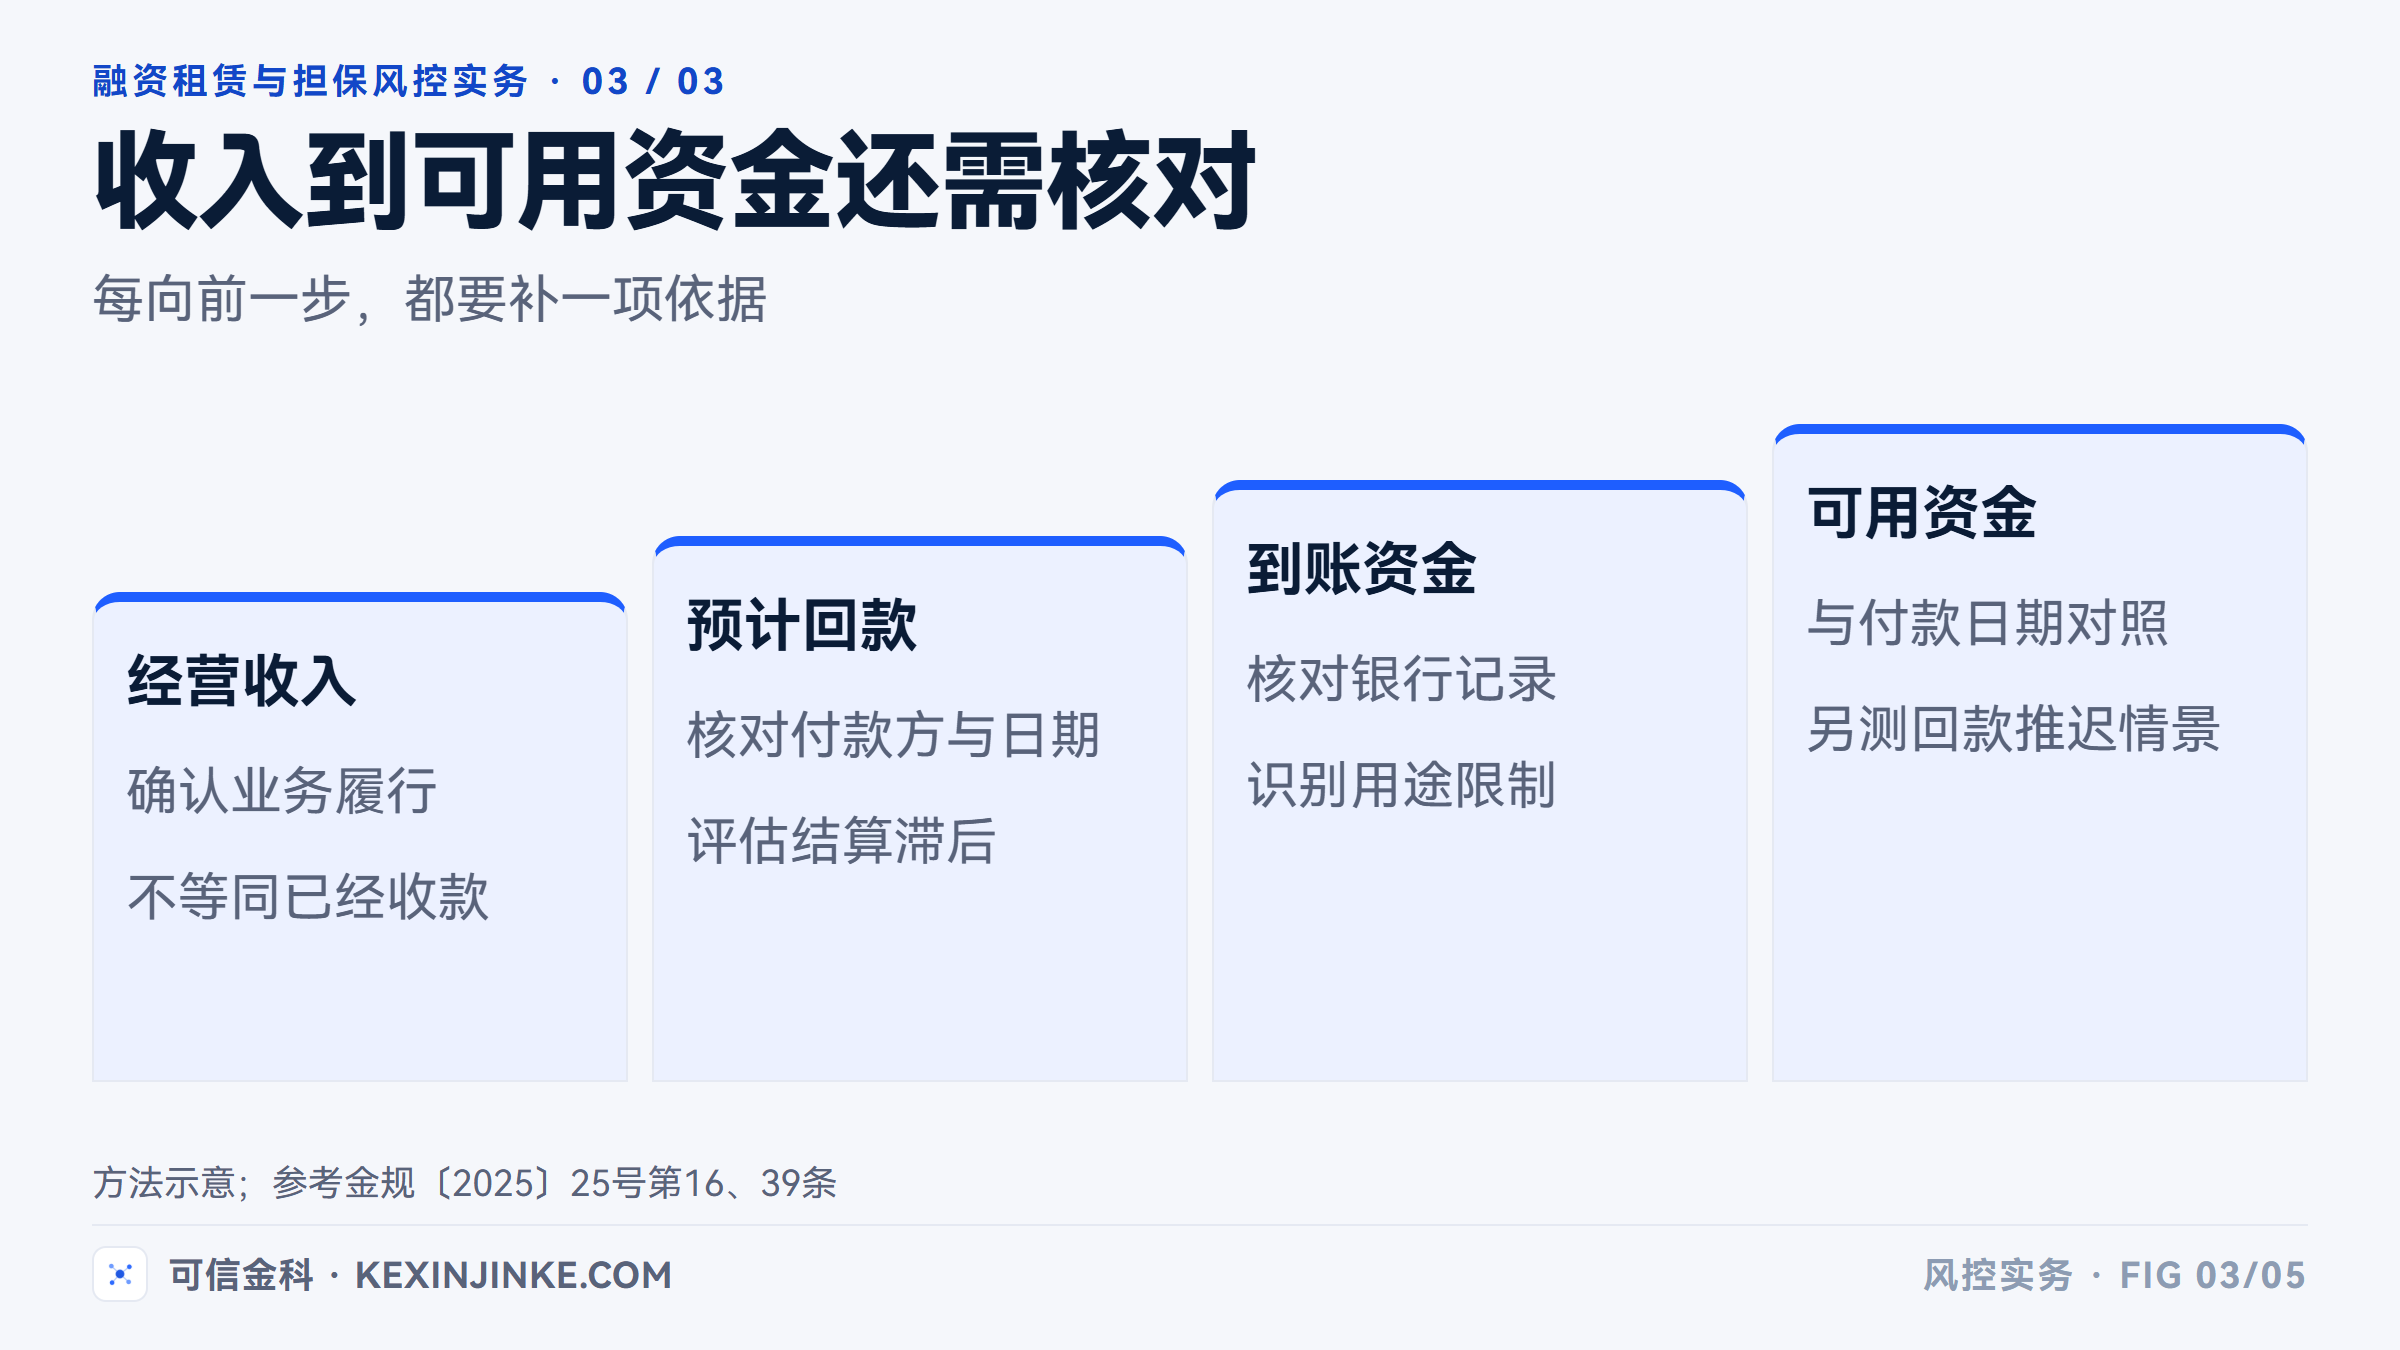
金规〔2025〕25号《金融租赁公司融资租赁业务管理办法》第16条关注经营性现金流对租金的覆盖,第39条涉及租赁物、相关项目和承租人整体现金流。这些要求针对其规定的适用主体,不能直接作为一般融资租赁公司的监管义务。正式文本
就分析方法而言,不同层次的现金流可以相互核验,却不能直接相加:设备收入可能已经包含在项目收入中,项目回款又可能进入企业整体资金。审批表若将它们并列求和,会重复放大偿付来源。
农机案例说明了什么
花溪科技在2025年7月的年报问询回复中披露,相关农机承租客户因作业收费下降、承揽业务量较小,收入不足,出现还款逾期。这个案例把经营收入的变化与履约困难联系起来。公告问题四,PDF第20—22页
公告同时介绍了经销商与厂商的回购安排。它说明回购责任有具体条件和承担主体,不能因为存在回购承诺,就假定违约后立即取得现金。上述安排也不能直接写成持牌融资担保公司的承保业务。
需要注意,公告所述征信条件针对合作经销商,没有据此证明两位逾期承租人的征信原先良好。因此,这个例子能够支持经营收入需要持续核对,不能用来证明征信审查失效,更不能外推农机行业的逾期水平。
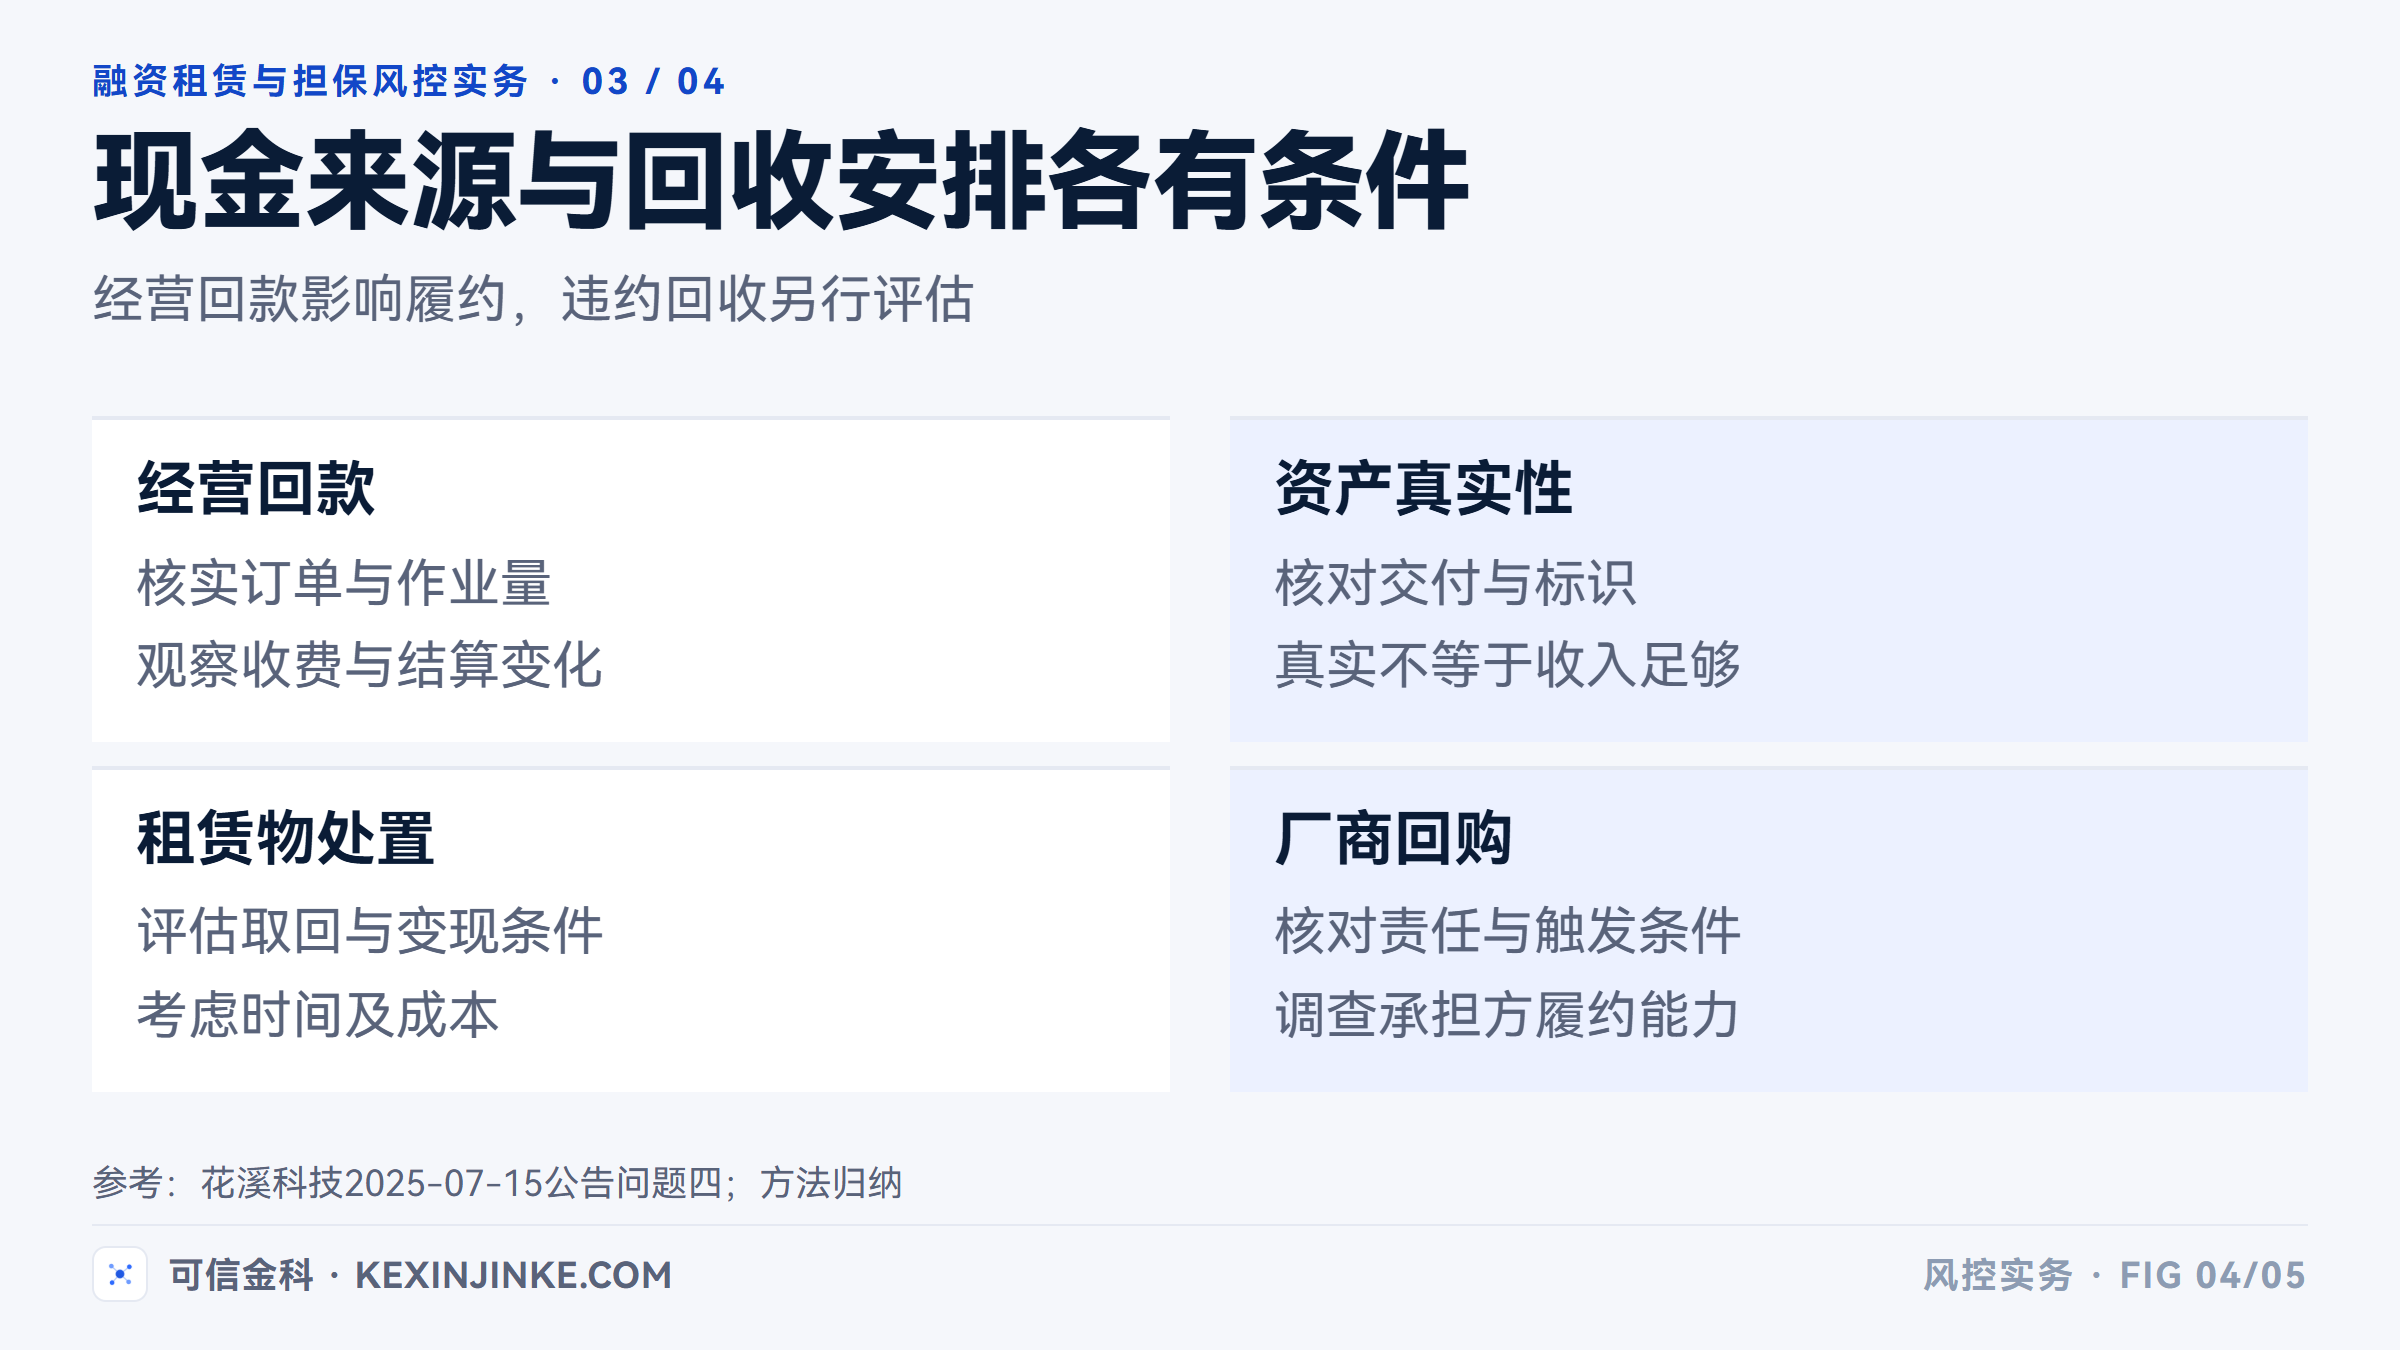
对设备租赁,真实性与偿付能力应各有依据。设备交付并正常使用,不代表业务订单足够;存在可处置资产,也不等于处置所得能在下一个付款日前到账。审批意见需要把经营回款与违约后的回收安排分开写。
相关责任另列,缺口才看得清
企业为其他主体承担的还款责任,也需要进入调查。但在没有弄清责任性质、触发条件及当前状态之前,不宜把所有相关责任直接加进本期刚性付款。
应回到相应合同,判断企业以什么身份承担义务,责任是否已经触发,相关主债务的履行情况怎样。字段里出现“担保”两个字,不足以确定它就是企业对外担保,更不能代替合同解释。
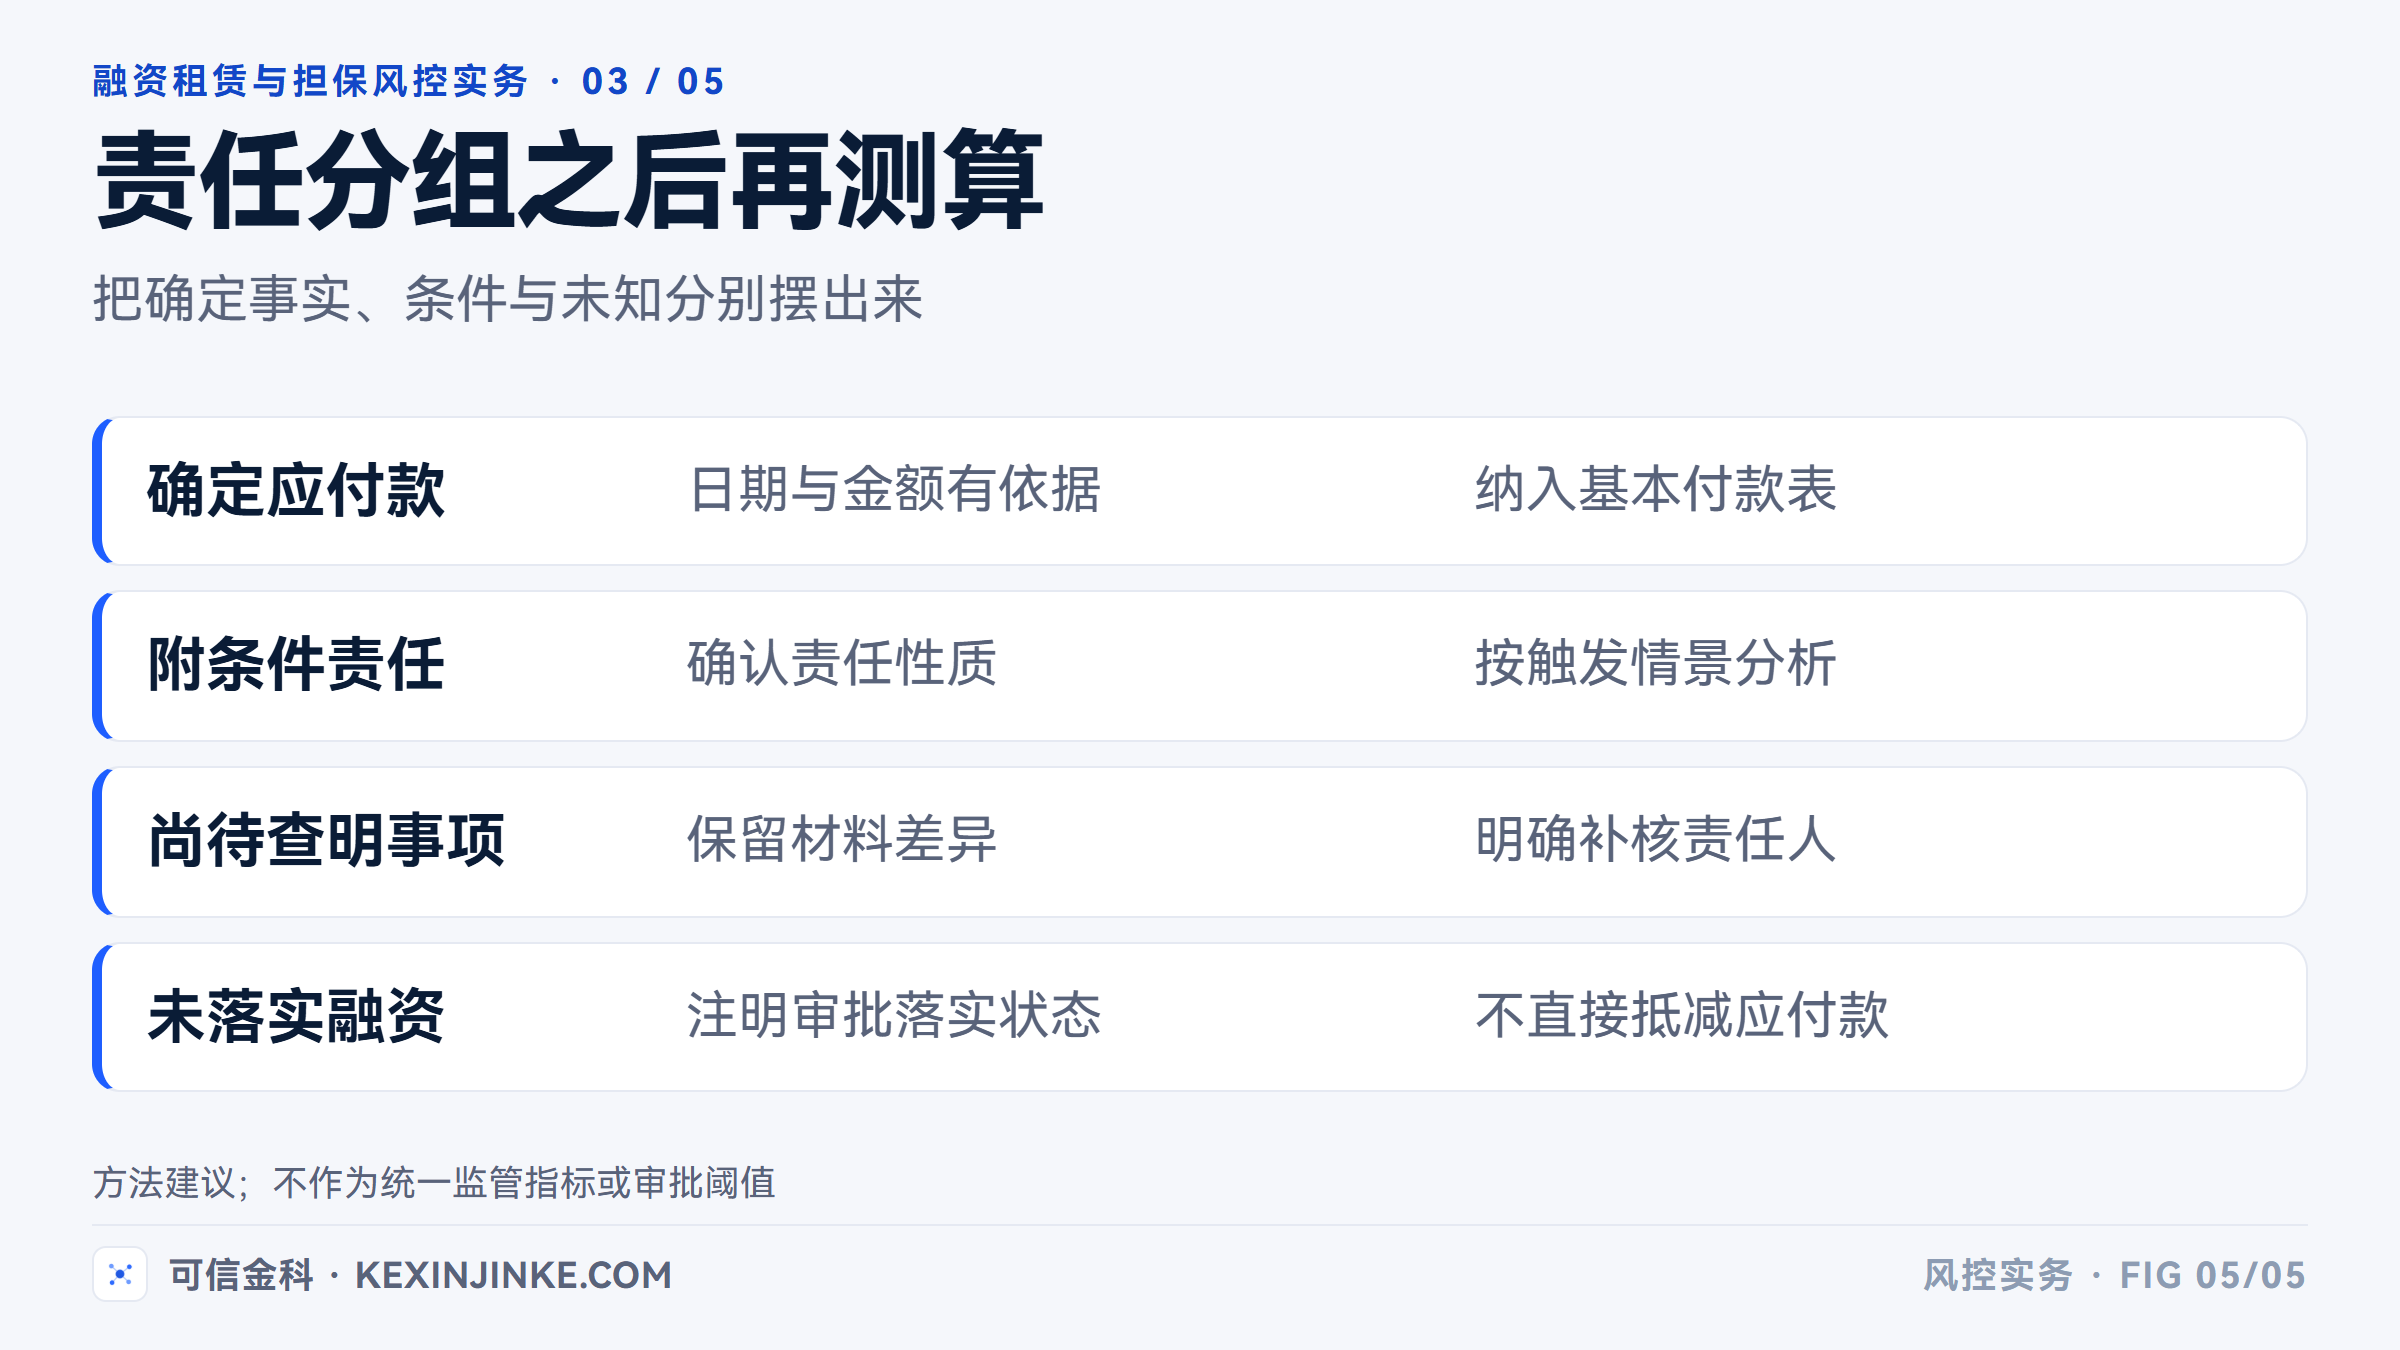
一种可行的整理方式,是将确定付款、附条件可能发生的支出、尚待查明的责任分别列示。确定付款进入基本测算;有条件支出用于情景分析;待核实项明确由谁补材料。条件变化后,再更新测算结果。
融资租赁审批看清偿债压力,最终需要一张有日期、有依据的资金安排表。选最近一个付款日,把到期本息、本笔租金和可用资金逐项对照;缺口若依赖某笔回款或续作,就把落实条件写明。这样形成的意见,才便于后续人员继续检查。
咨询合规风控数据服务,可扫码联系; 也可发邮件至 fuyuanhui@kexinjinke.com。
微信扫码 / 长按识别