本文面向接入机构的征信管理、合规与业务经办岗位。个人查询或异议请通过中国人民银行征信中心官方渠道办理,官方渠道不收费;可信金科不提供征信修复或代查服务。
机构准备接入人行二代征信系统,负责人首先需要一张完整的进度表:本机构适用哪套要求,申请交给谁,网络和系统何时建设,什么时候能报数、能查询。规则分散在条例、公告和办理指南里,软件报价只能回答其中一部分。
这里的征信系统,指金融信用信息基础数据库。具体办理按机构类型确认。
一、主体与业务范围决定申请依据
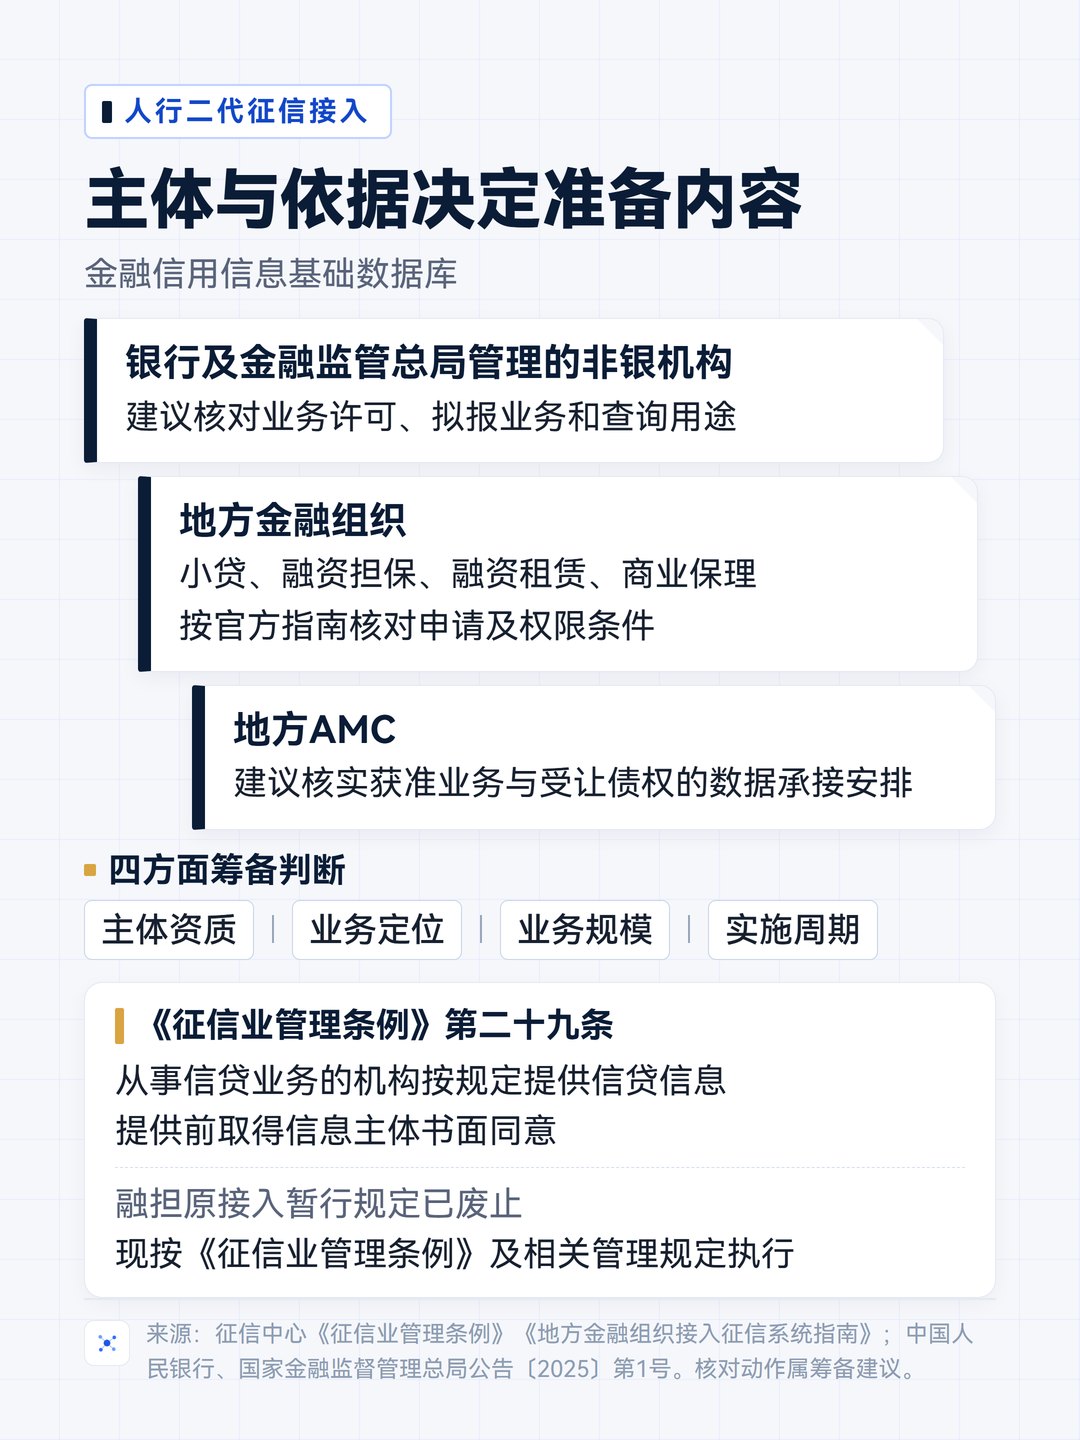
报送义务有明确依据。《征信业管理条例》第二十九条 规定,从事信贷业务的机构应当按照规定向金融信用信息基础数据库提供信贷信息,提供前应当取得信息主体的书面同意。
核对申请路径时,可以从四方面着手:主体资质、业务定位、业务规模、实施周期。
银行、金融监管总局管理的非银机构,建议按各自业务许可与适用接入要求,核对拟报送业务和查询用途。地方金融组织中的小贷、融资担保、融资租赁、商业保理公司,可对照征信中心《地方金融组织接入征信系统指南》 。地方AMC则建议先核实获准开展的业务,以及受让债权的数据承接安排,相关系统准备见地方AMC接入专题 。
地方金融组织向注册地人民银行分行征信部门提交申请,材料包含地方金融管理机构的推荐意见;分行初步核查后,由征信中心审核接入资格。业务规模用于评估报送方式与数据工作量,实施周期要计入外部审核和权限开通的前置条件。
融担机构还要核对依据是否仍有效。中国人民银行、国家金融监督管理总局公告〔2025〕第1号 已废止原《融资性担保公司接入征信系统管理暂行规定》,接入按《征信业管理条例》及相关管理规定执行。融担融租的启动评估见接入准备专题 。具体方案合规性由属地监管与机构法律意见判断。
二、准入条件和网络方式分别确认
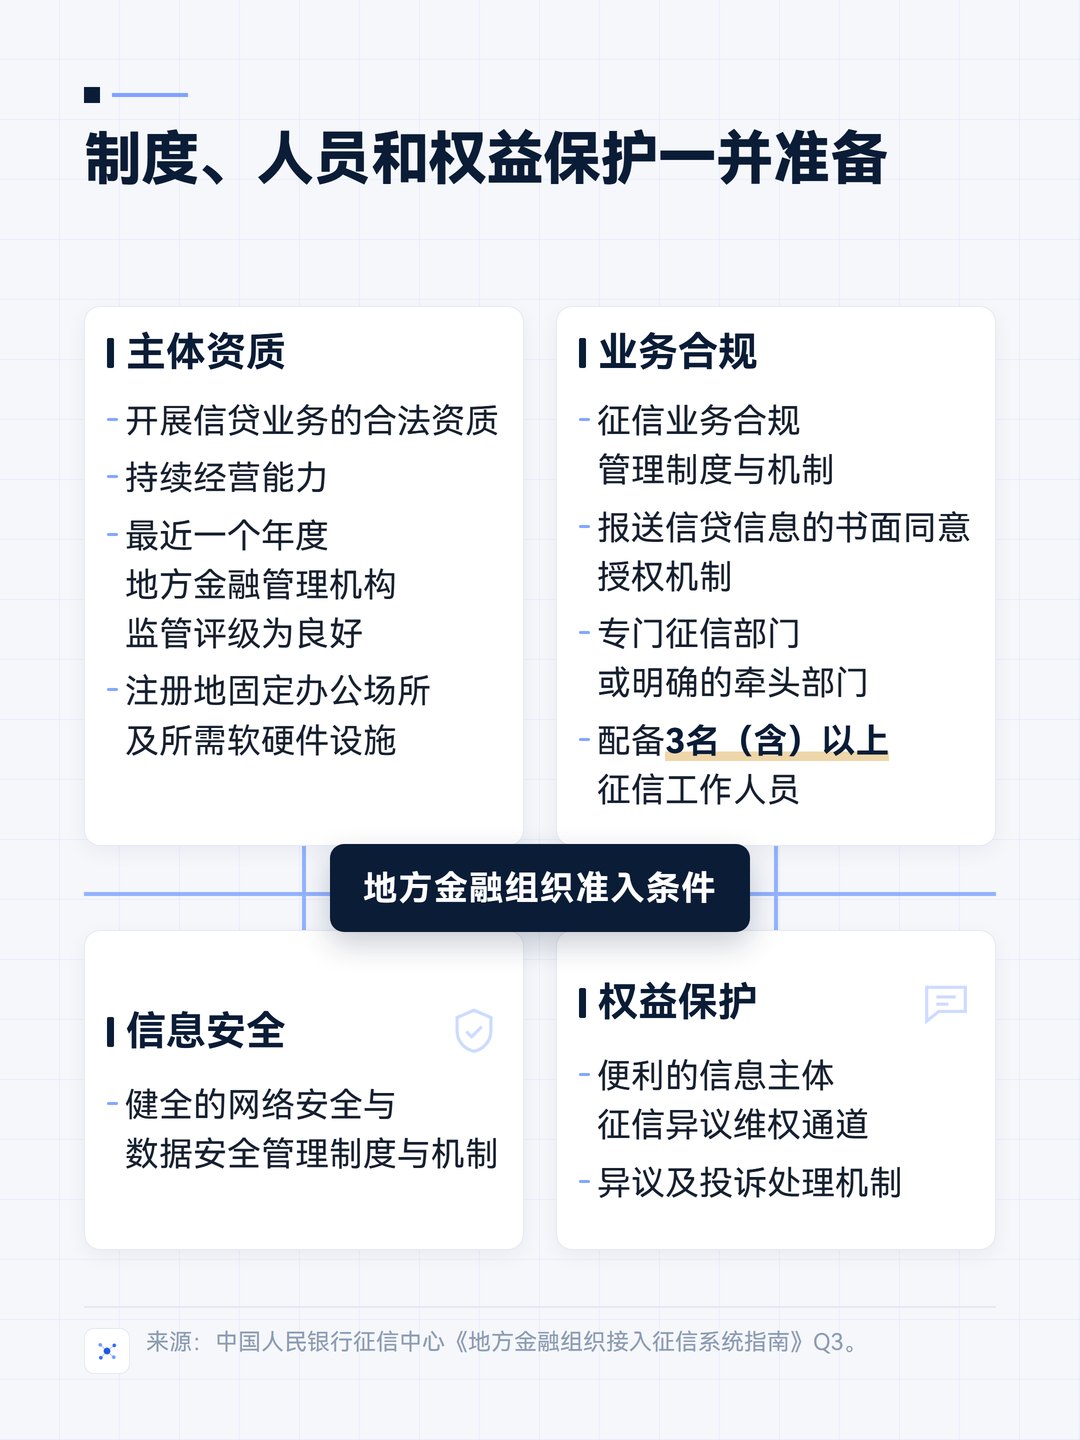
官方指南把地方金融组织的条件分为四方面:
- 主体资质:具备开展信贷业务的合法资质和持续经营能力,最近一个年度地方金融管理机构监管评级为良好,注册地有固定办公场所及所需软硬件设施。
- 业务合规:建立征信合规制度和报送书面同意授权机制,明确征信部门或牵头部门,配备3名(含)以上征信工作人员。
- 信息安全:具备健全的网络安全与数据安全管理制度和机制。
- 权益保护:建立便利的信息主体征信异议维权通道,以及异议、投诉处理机制。
人员安排、授权文件和异议入口,都在接入准备范围内。完整材料目录见官方指南转写与原图 。
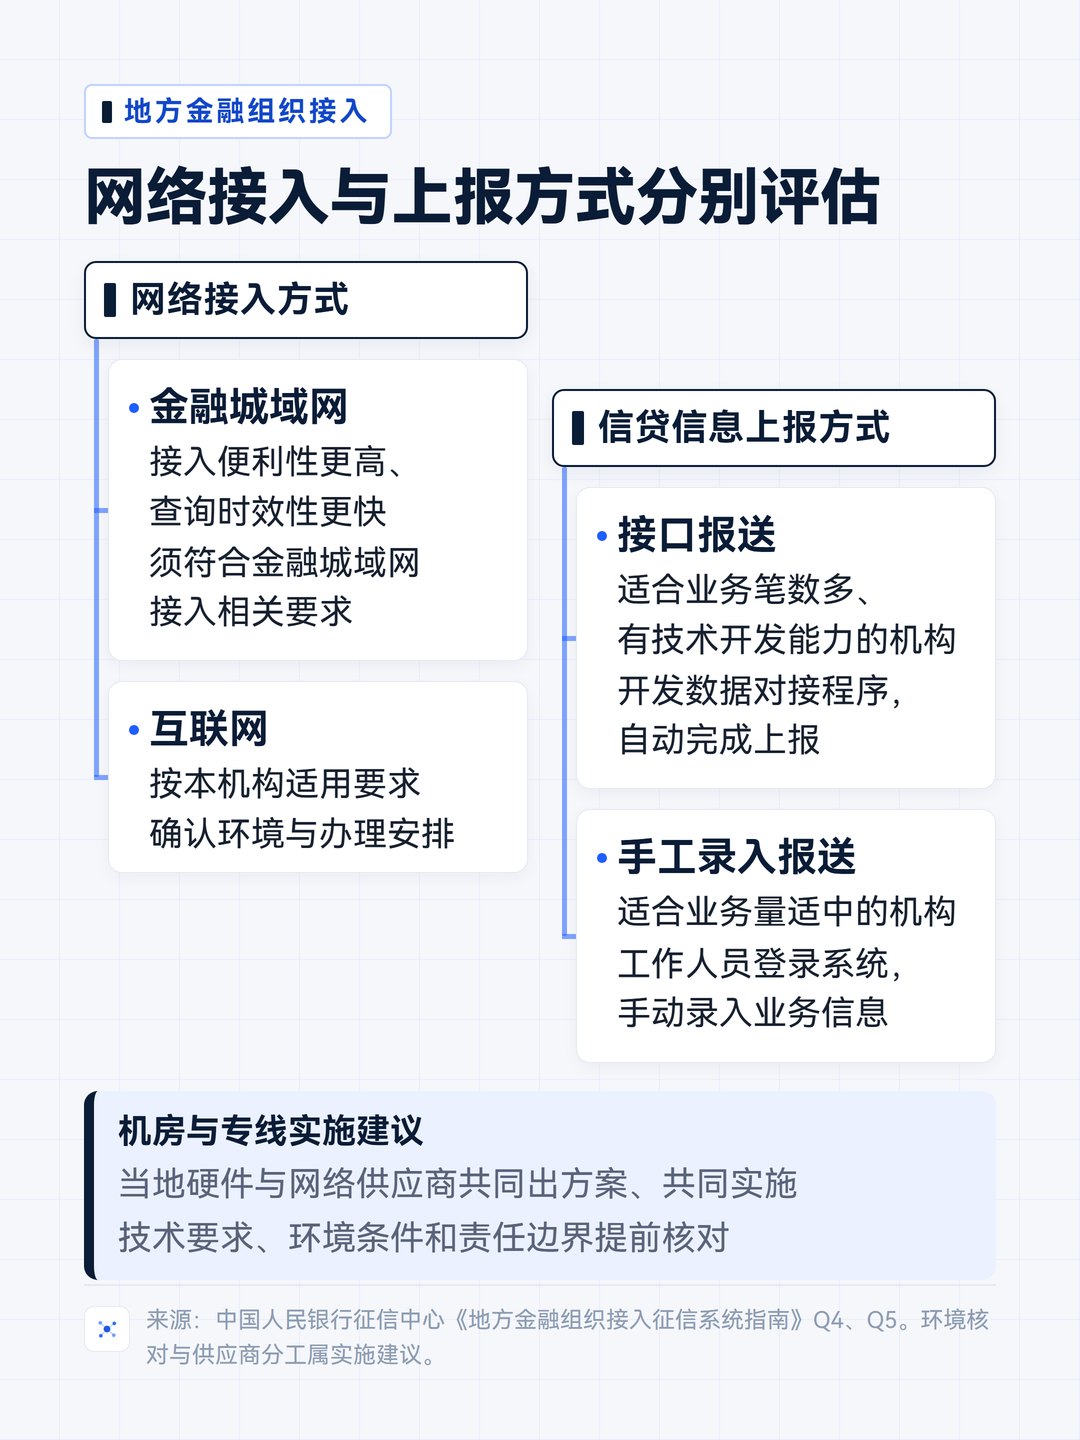
网络方面,指南列出金融城域网、互联网两种方式,并说明金融城域网接入便利性更高、查询时效性更快,机构须符合相应接入要求。另有接口报送、手工录入两种上报方式,需结合业务量和技术能力单独评估。
机房、专线可以在全国各地配合实施,需要当地硬件与网络供应商共同出方案、共同实施;技术要求和方案是否满足接入条件,也要核对清楚。设备采购前,宜先确认本机构的网络方式、环境要求和各方责任。
三、报送与查询统一规划,权限按阶段开通
选择系统化接入的机构,通常围绕两套系统安排建设。报送系统把业务记录转换成适用的二代报文,完成校验、报送、反馈处理与更正;查询系统通过前置查询衔接业务流程,管理授权、用途、人员权限和操作留痕。两套系统的职责见报送与查询专题 。选择手工录入报送的机构,建设范围应结合实际方式确认。
以下按项目工作分段,供负责人排期;地方金融组织的正式申请与权限条件仍以官方指南为准。
| 阶段 | 主要工作 | 容易延误的事项 |
|---|---|---|
| 前期准备 | 核主体、业务范围、人员与制度 | 业务数据和授权材料缺口 |
| 准入申请与审批 | 提交申请、配合核查审核 | 推荐意见、证明材料不齐 |
| 网络与机房 | 确认方案,落实网络和环境 | 外部施工、设备与配置排期 |
| 系统建设与数据准备 | 对接源系统,核对报文及查询流程 | 历史数据缺失、业务状态含义未定 |
| 测试验收 | 准备材料,测试、整改、复核 | 数据质量、安全与权益保护准备不足 |
| 上线运营 | 持续报送,满足条件后申请查询 | 报送连续性及质量未达要求 |
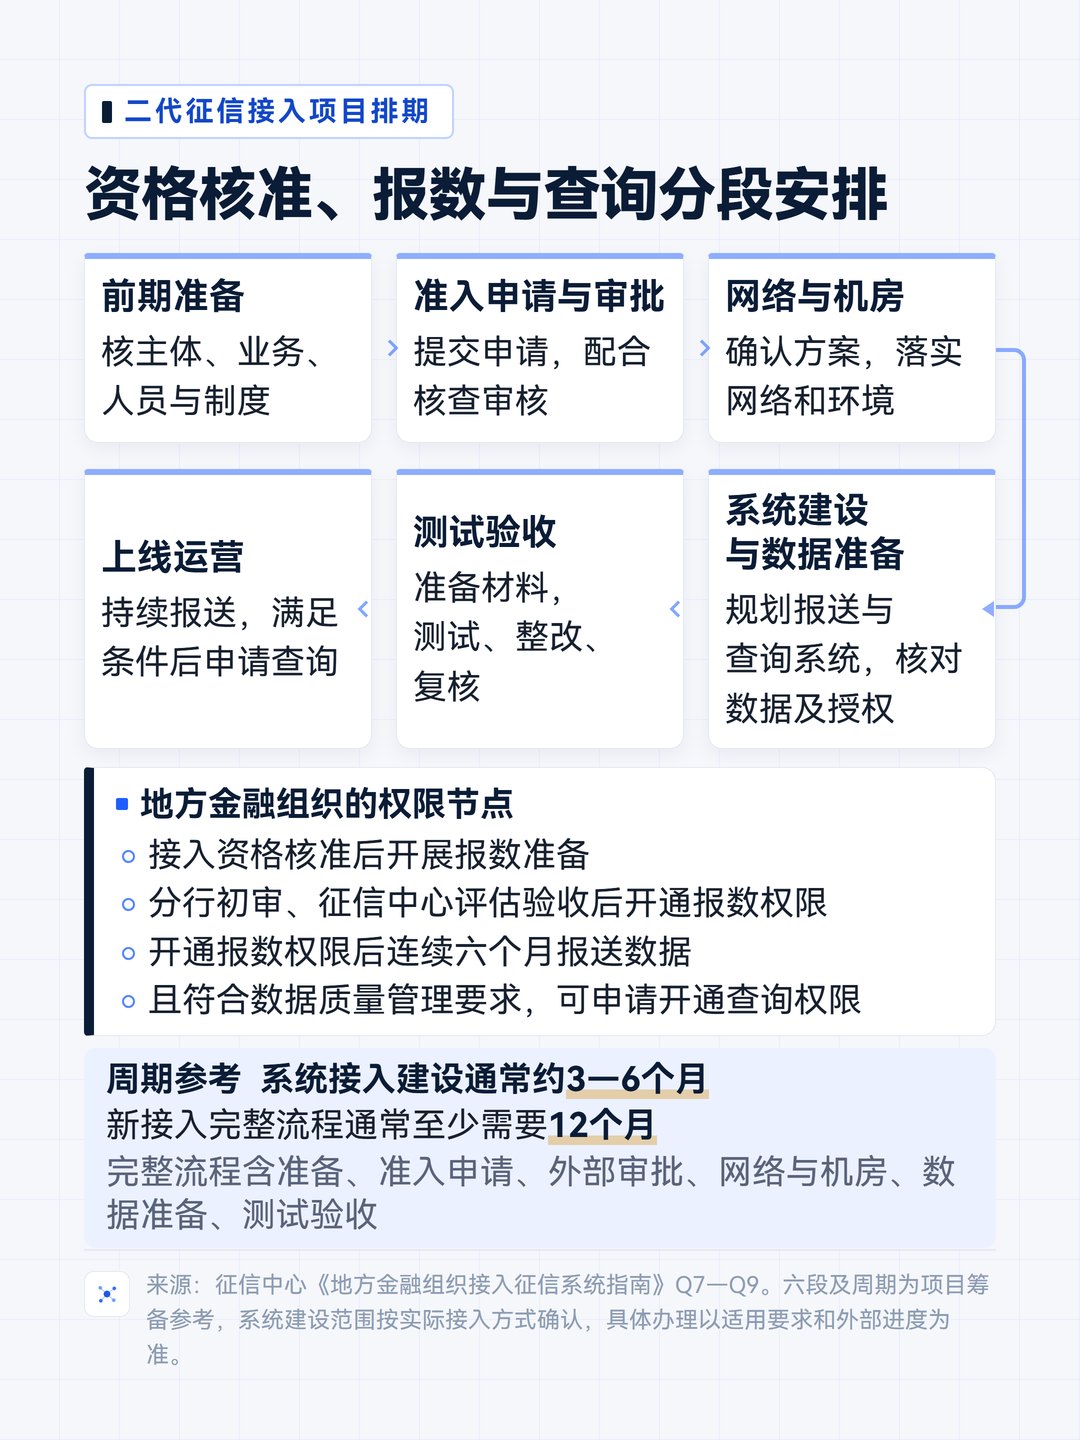
官方指南明确:地方金融组织取得接入资格核准书面意见后开展报数准备;经分行初审、征信中心评估验收后,开通报数权限。此后连续六个月报送数据,且符合数据质量管理要求,可申请开通查询权限。进度表应分别记录资格核准、报数开通、查询开通三个节点。
系统接入建设通常约 3—6 个月;计入前期准备、准入申请、外部审批、网络与机房建设、数据准备和测试验收,新接入完整流程通常至少需要 12 个月。这是项目筹备参考,实际排期以机构条件和外部办理进度为准。
数据准备的具体方法见融担融租报送数据专题 ,部门分工与实施安排见全流程方案 。
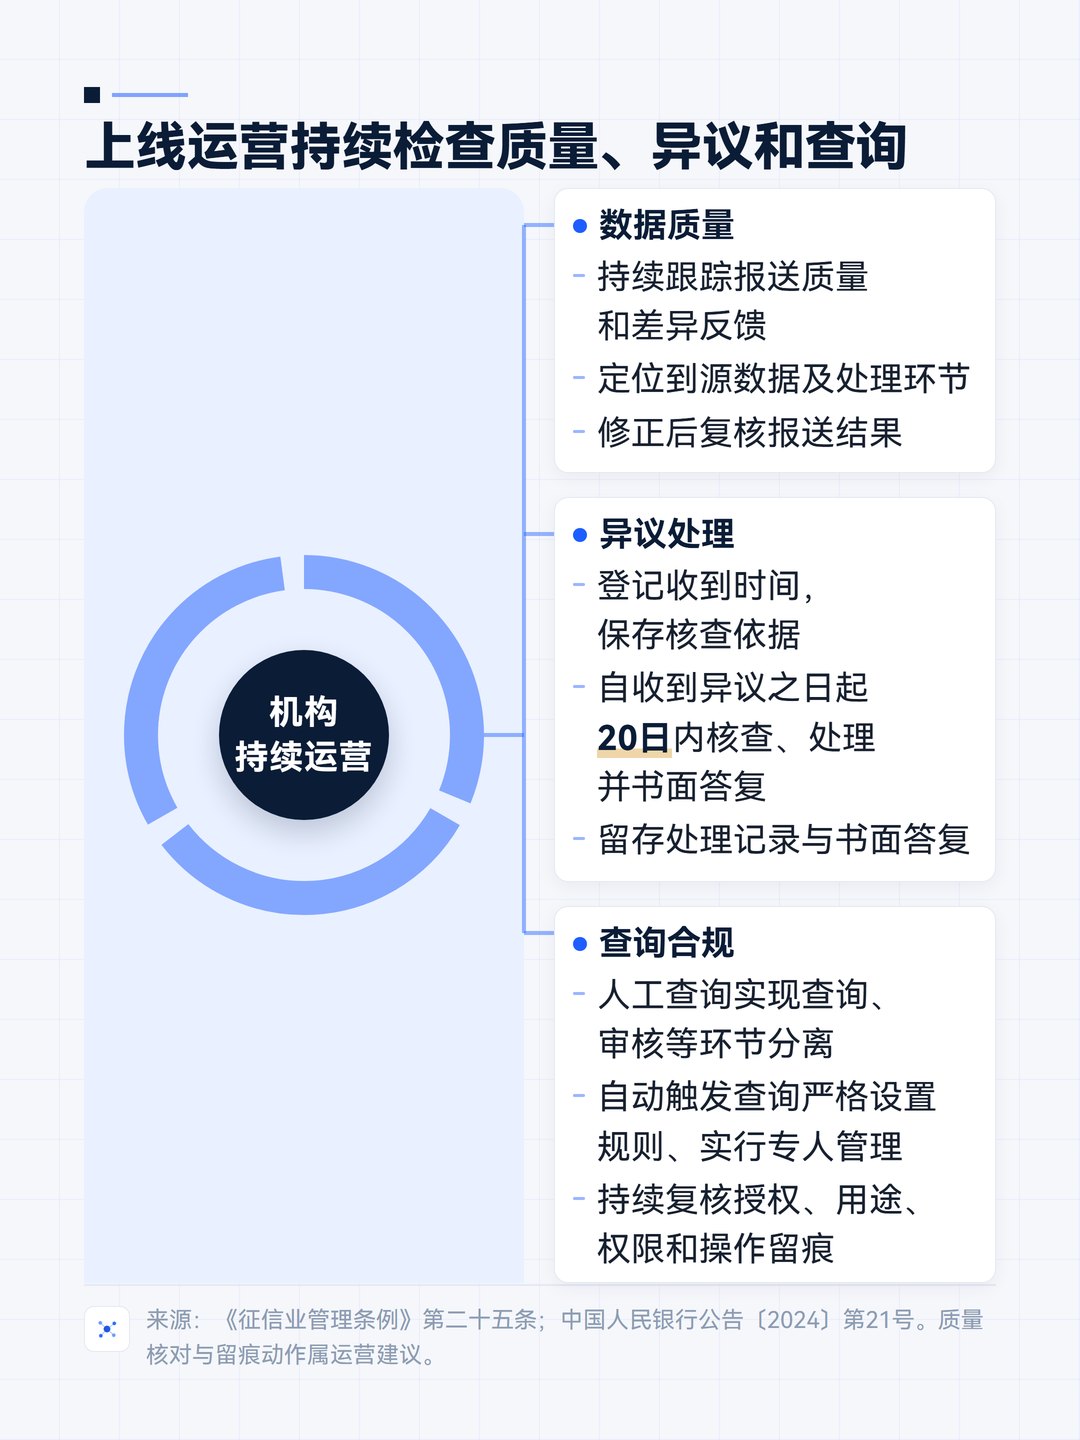
四、上线后持续管理质量、异议与查询
报送数据质量要持续跟踪,收到评估或差异反馈后,定位到源数据和处理环节再整改。日常核对方法见数据质量管理专题 。
异议处理要留下收到时间、核查依据和书面答复。《征信业管理条例》第二十五条规定,自收到异议之日起20日内核查、处理并书面答复,操作安排见机构端异议流程 。
查询合规检查也要持续进行。中国人民银行公告〔2024〕第21号 明确,人工查询须实现查询、审核等环节分离,自动触发查询须严格设置规则、实行专人管理。授权和留痕的系统安排见前置查询实务 。
准入、网络、系统和验收分段推进。
本文是对公开规则与官方发布信息的整理,不代表中国人民银行或征信中心的官方口径,具体执行以主管部门发布为准。可信金科不是征信业务的受理机构,不面向个人提供征信查询、异议代办或“征信修复”服务。
咨询合规风控数据服务,可扫码联系; 也可发邮件至 fuyuanhui@kexinjinke.com。
微信扫码 / 长按识别