这是《融资租赁与担保风控实务》系列第二篇。上一篇 讨论征信变量,本篇转向担保机构自己的业务记录。
一笔申请进入审批,业务系统提示:该客户曾经来过。打开旧记录,只有“拒绝”两个字。没有拒绝原因,也看不出当时缺了材料,还是项目确有风险。
这样的记录虽然被保存下来,却不足以支持今天的判断。若直接设置“历史拒保即拒绝”,系统只是把上次没有解释清楚的结果,又执行了一遍。
融担风控数据的价值,恰恰需要在这些细处落实。在保责任、审批中的申请、过去的处理结果,可以提供征信之外的信息。但要先知道记录对应谁、处在哪个时点,以及当时发生了什么。
先把申请和责任分开
同一客户名下出现多条申请,值得核查,却不能立刻判定多头融资。可能是同一项目补件重提,也可能是撤回后改变了金额和期限。直接把申请金额相加,会把流程记录当成已经发生的债务。
核查应从主体和项目开始。用客户标识确认是不是同一主体,再核对资金用途、申请编号之间的关系及状态变化。账户名称相似不是充分依据,申请编号不同也不能保证是两笔独立需求。
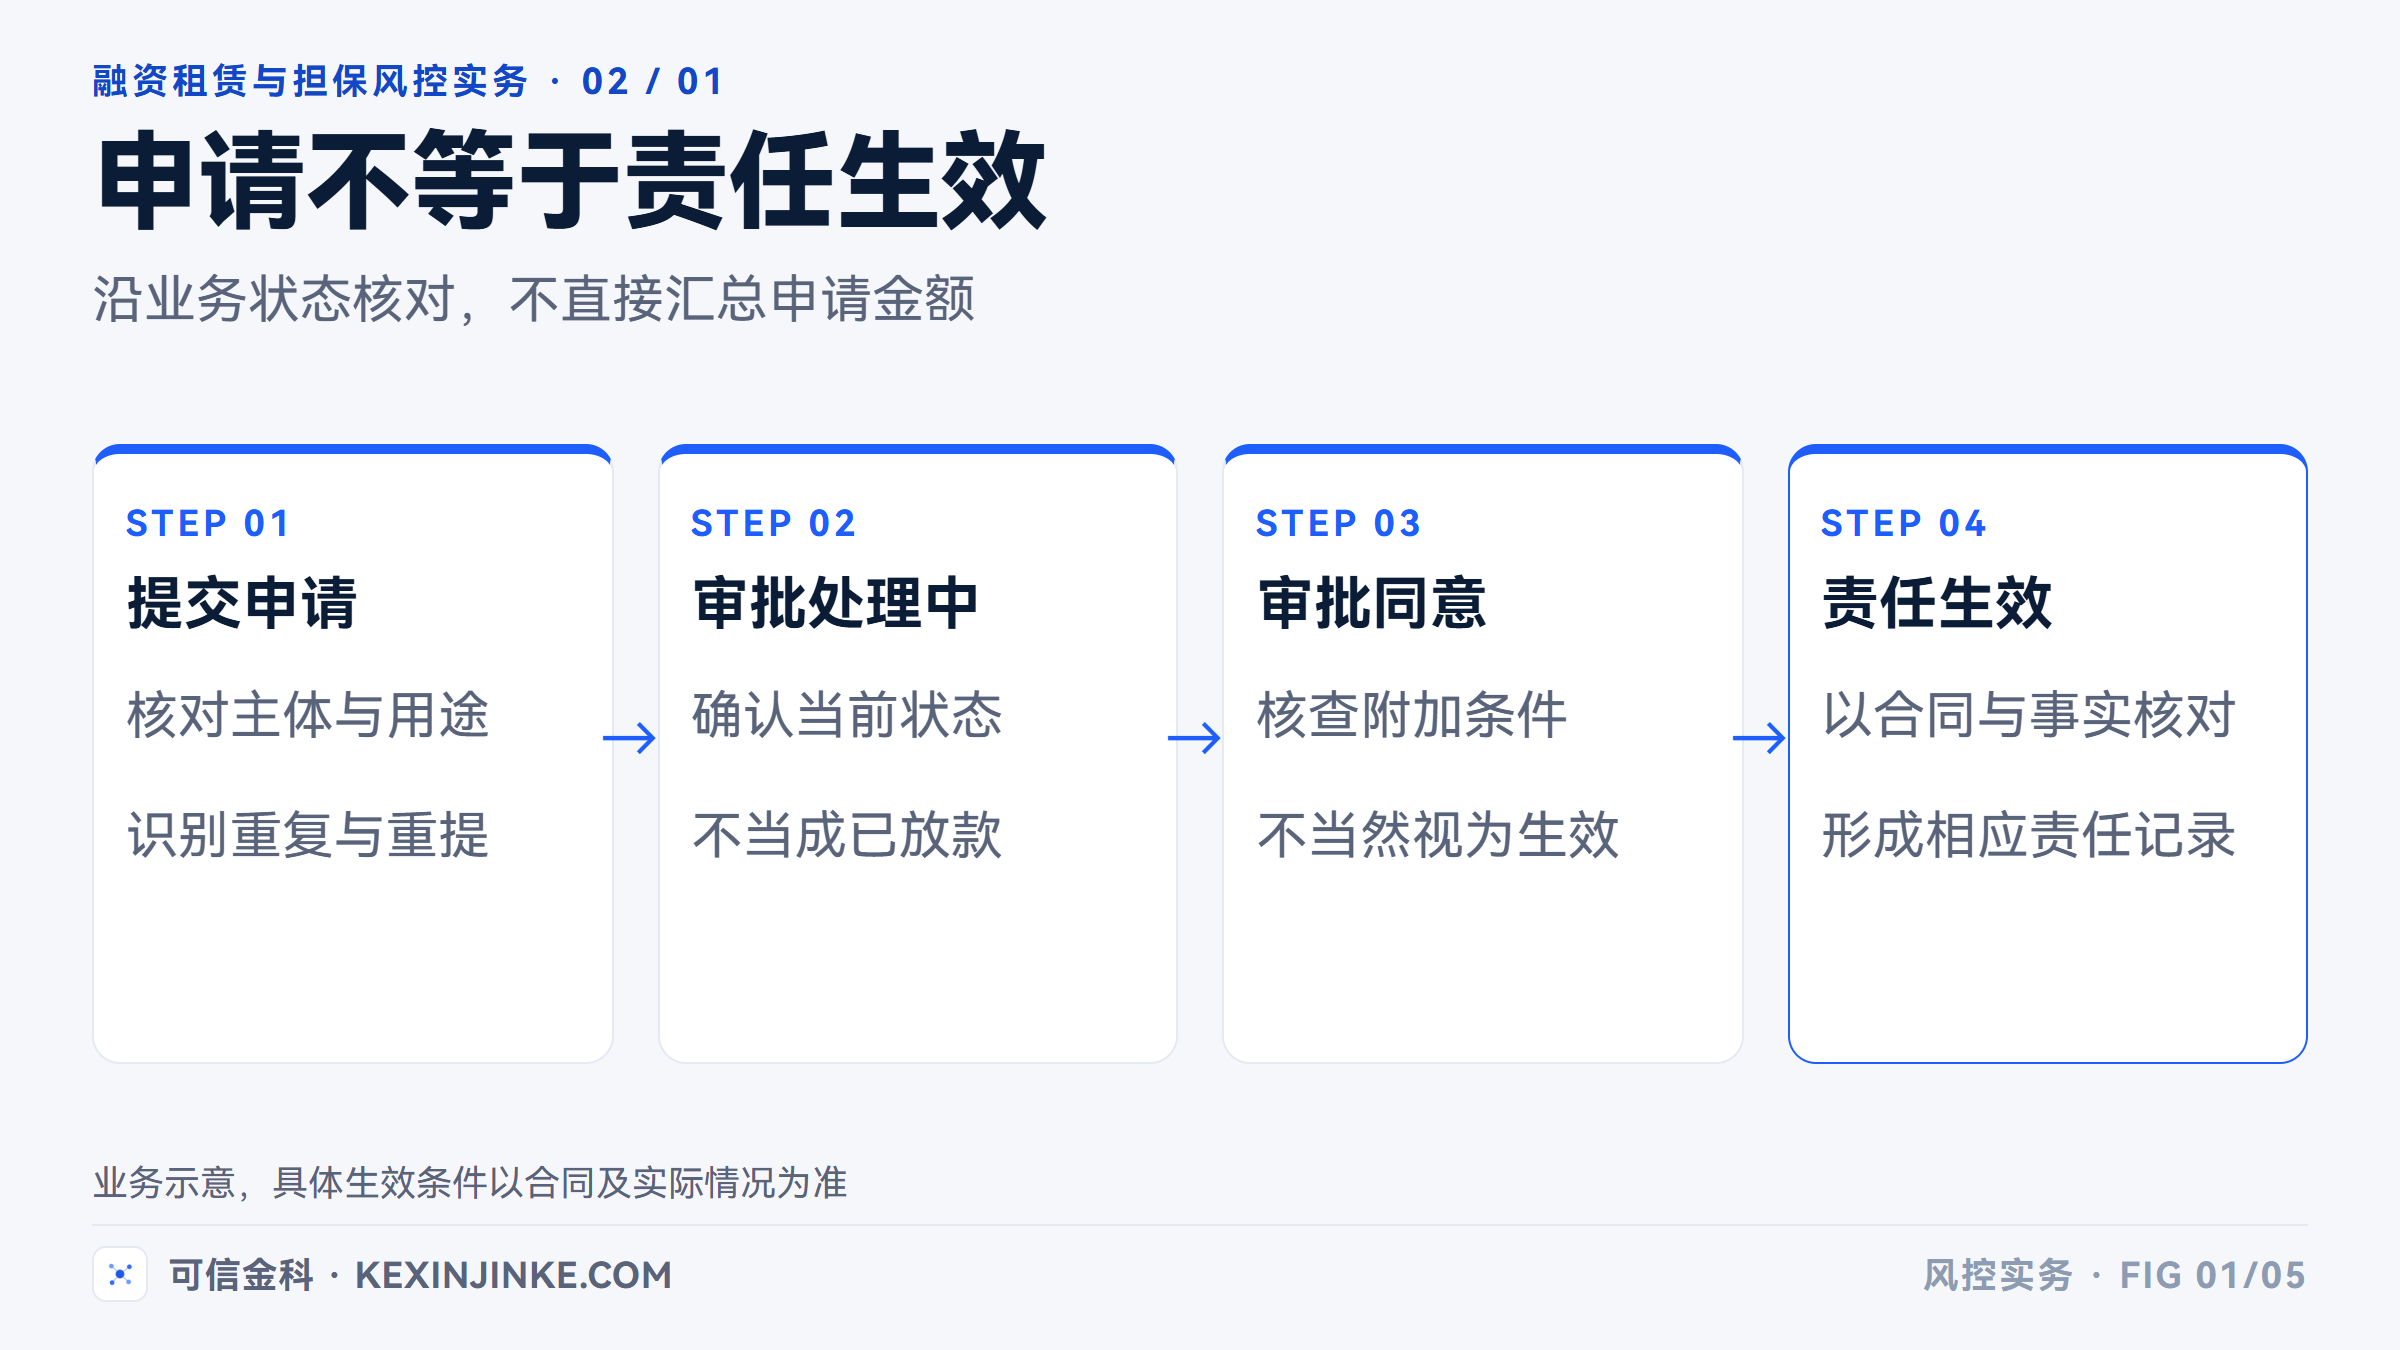
一笔业务即使审批同意,责任也未必已生效。要回到合同及其生效条件,核对后续业务是否实际发生。反过来,系统显示“结束”,也可能只是某项流程办结,不能据此认定全部担保责任已解除。
《融资担保公司监督管理条例 》要求担保责任余额按规定计量。审批台上为了核查重复申请形成的业务统计,与监管责任余额有不同用途,字段名称和计算方法应分别管理。
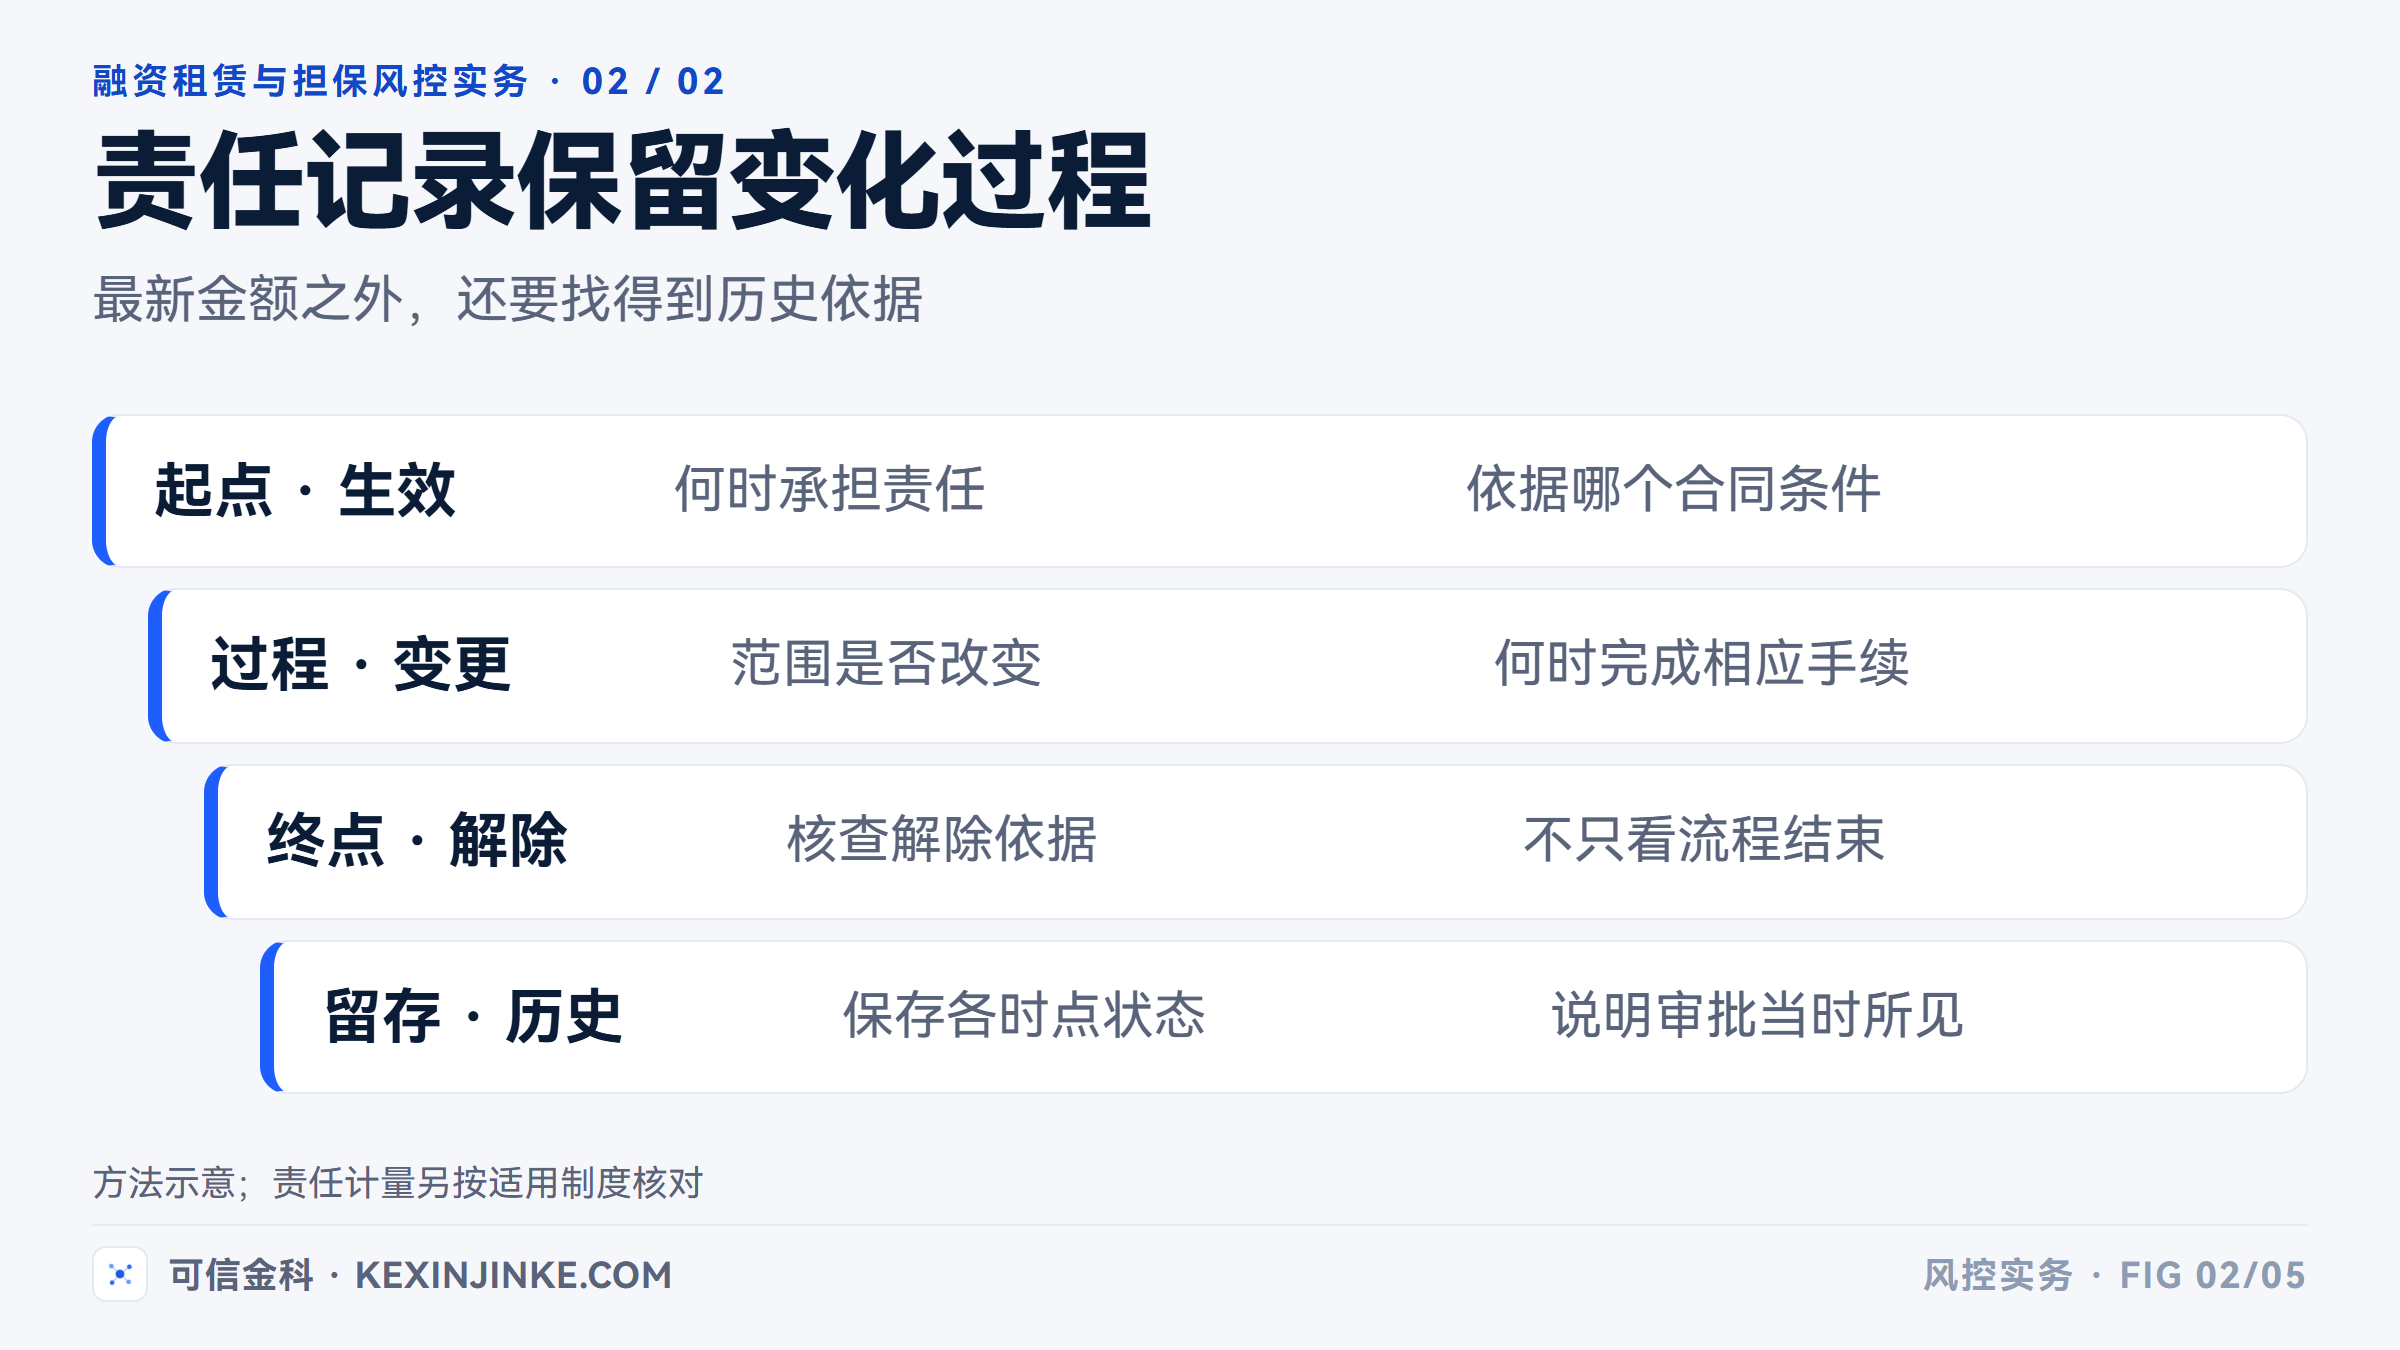
可以从一份仍在承担责任的合同倒查:系统能否还原责任何时开始、何时变化、依据是什么?若只保存最新金额,历史审批为什么作出那个决定,就难以复核。
拒保记录要能解释原因
拒保是一次业务处理结果。它可能涉及客群政策、资料完整程度、业务真实性或履约风险。这些原因,对再次申请的意义并不相同。
例如,前次缺少必要材料,后来已经补齐,机构应核查材料是否有效;前次发现申请内容与外部证据冲突,本次即使换了经办人,也应把冲突查明。两种情况都叫“曾被拒绝”,需要采取的动作却不同。
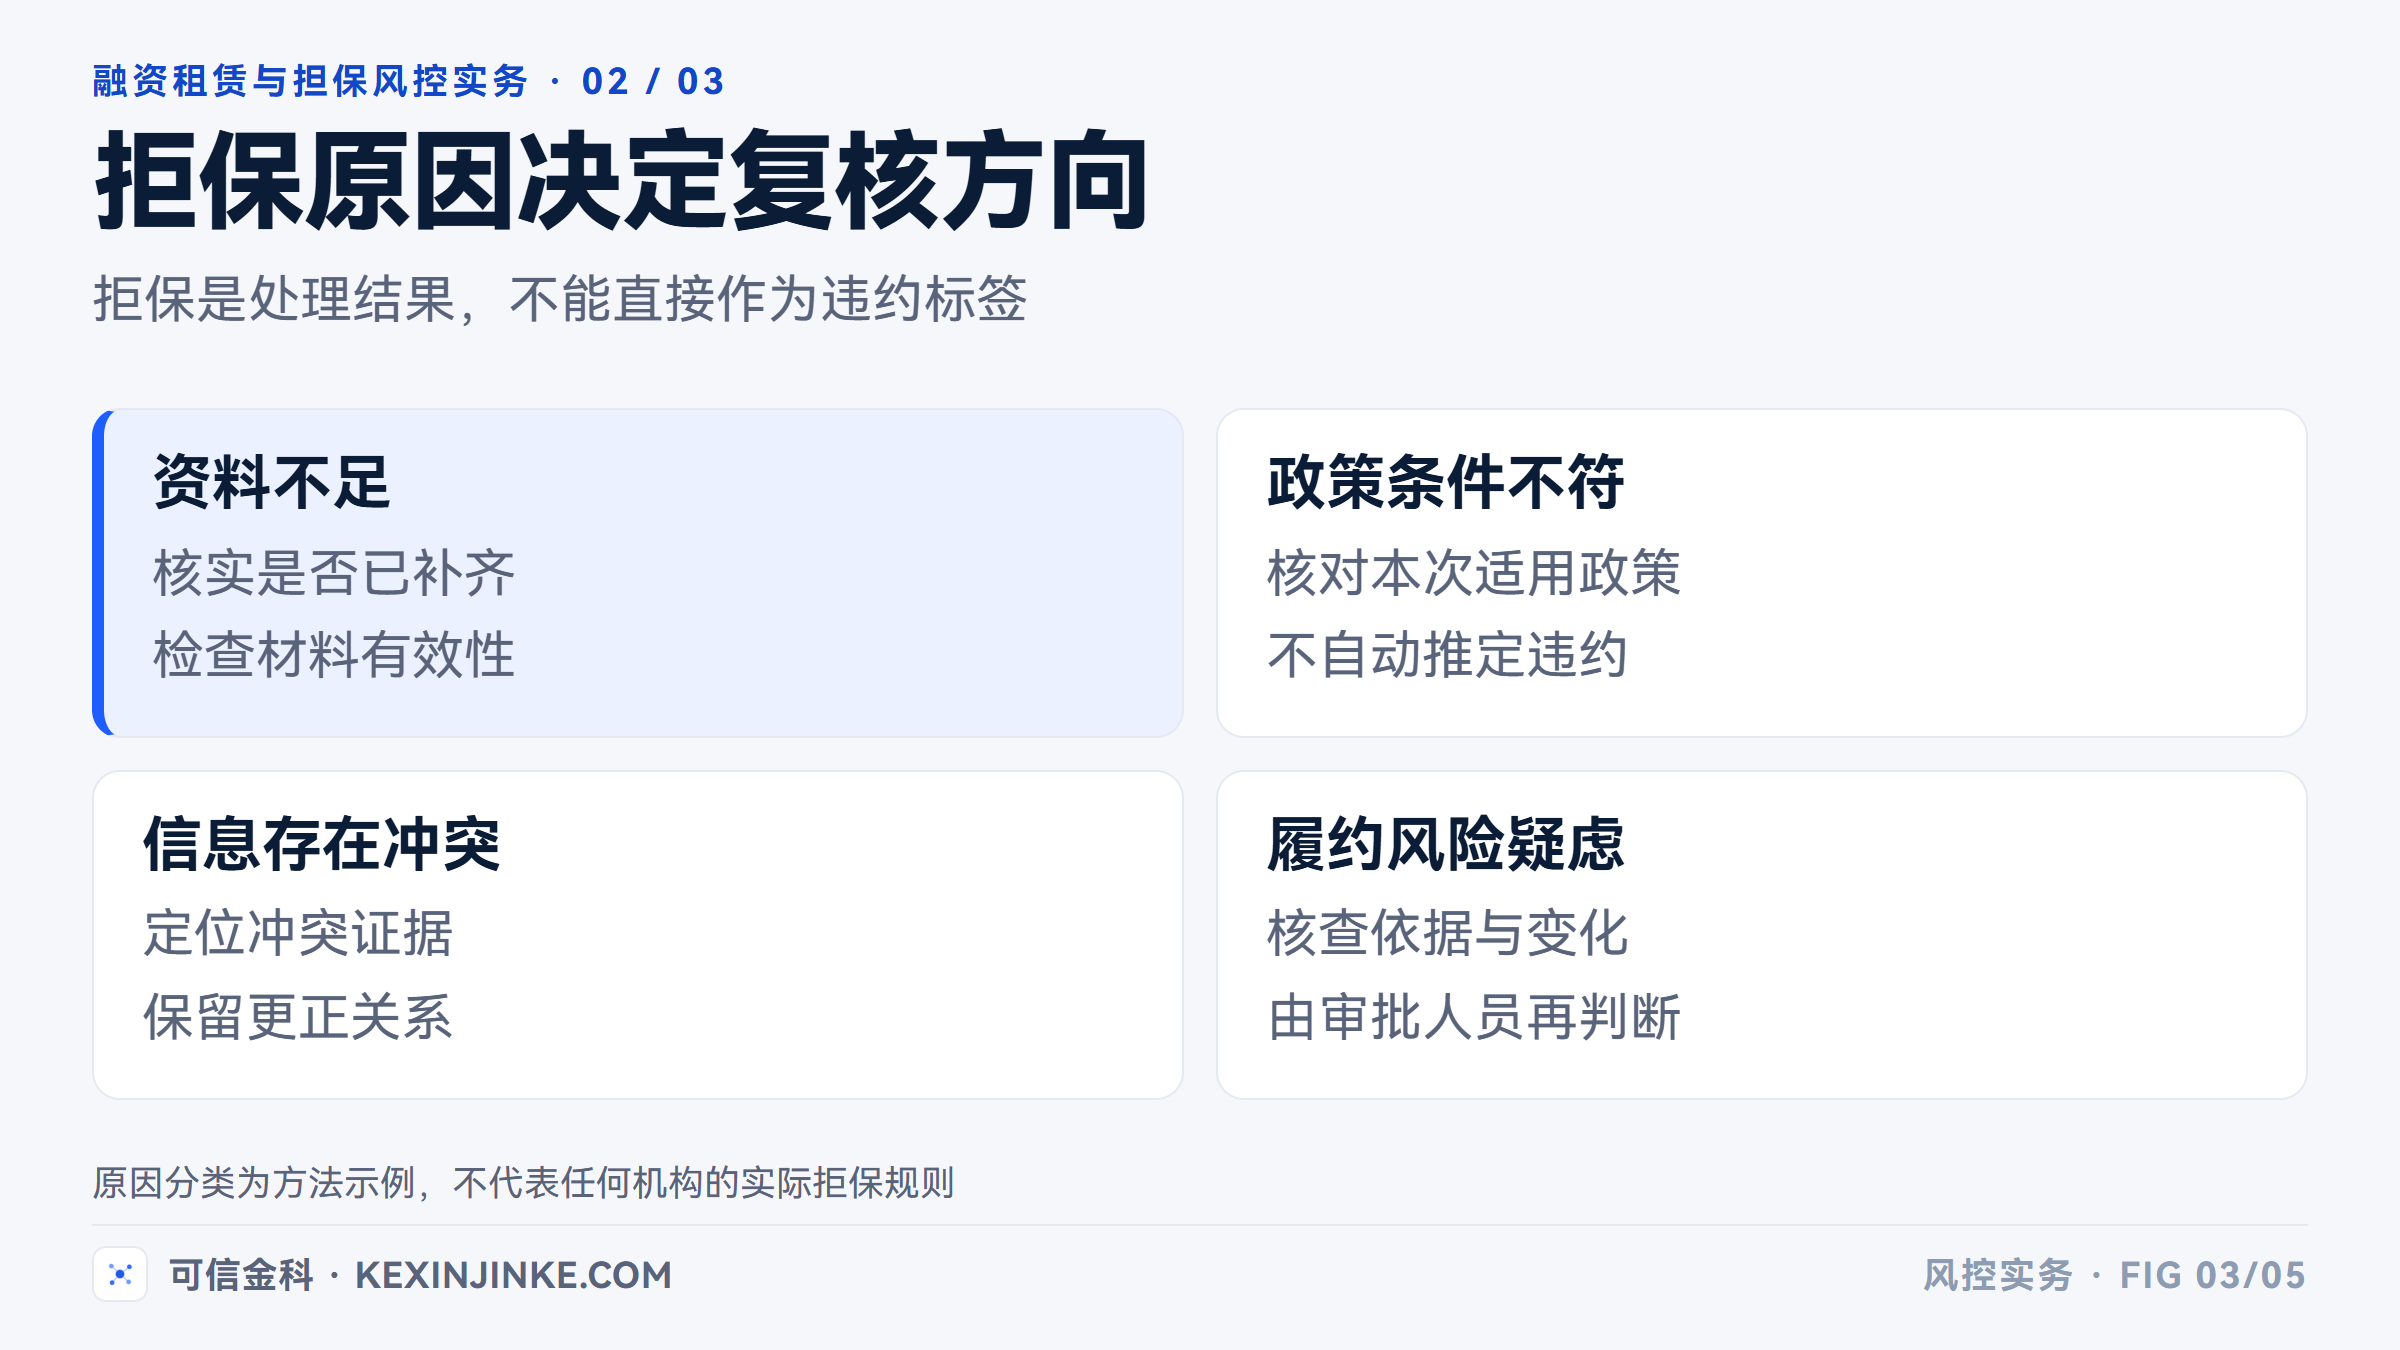
记录不必写成很长的评语,但应能找到原始依据。尤其要区分申请人陈述、经办人观察和审批结论,不能把尚未查明的怀疑写成确定标签。后续事实更正后,旧结论也需要保留更正关系。
这里有一个实际取舍:原因分类太粗,不能支持复核;分得过细,经办人又可能随意选项。可以先围绕机构确实会采取的处理动作设计分类,再保留简短说明和材料位置。分类是否有用,看下一位经办人能不能接着查。
历史拒保记录也不适合直接当作违约标签训练模型。审批拒绝反映了当时的政策和判断,被拒客户此后是否违约往往并不完整可知。把两者混用,模型可能只是在复述旧审批习惯。
跨机构筛查有明确的数据范围
浙江省担保集团在2025年8月公开介绍“星辰”系统时,披露其对省内担保机构在保、拒绝及审批在途业务开展筛查。这为理解融担风控数据提供了一个具体例子:业务处理过程本身,也能为后续审查提供依据。来源:机构署名文章
这个案例有体系协同的前提。单家机构不能因为接入征信,就假定同时掌握其他机构的审批结论。即便参与某个共享体系,也应确认覆盖成员、业务类别、更新时间和实际授权范围,不能把“未命中”解释为全市场没有记录。
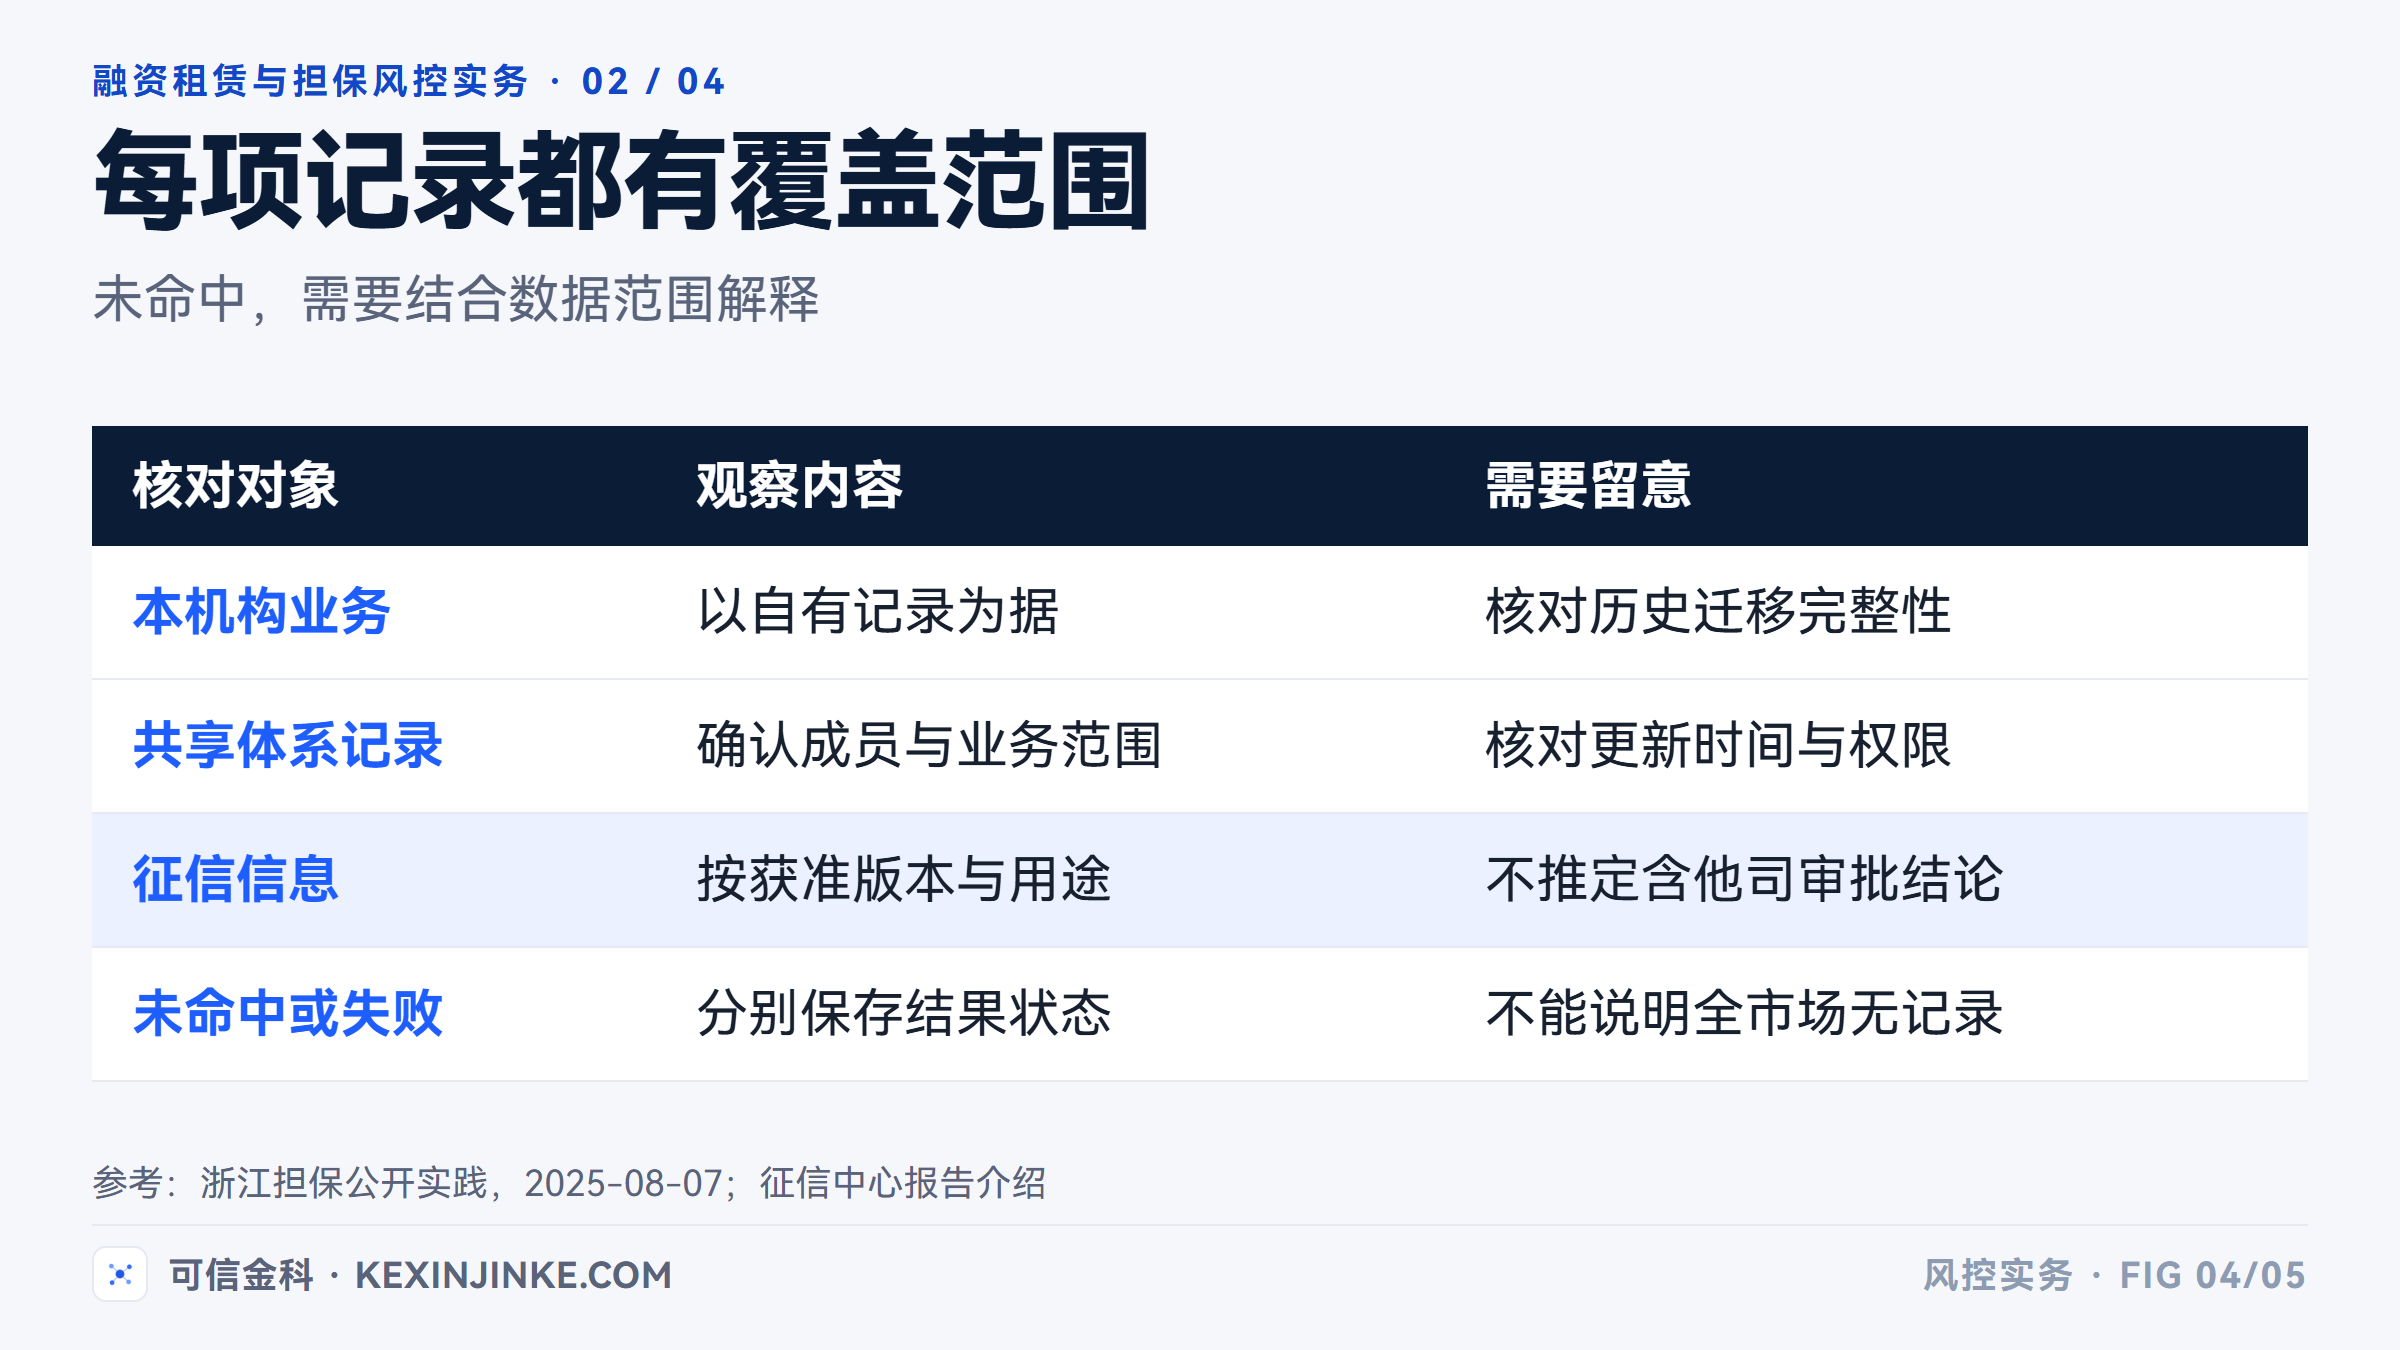
对一个有条件取得的共享记录,审批意见至少应说清楚它来自哪个范围、说明了什么。若材料只披露筛查功能,就不能进一步断言平台集中保存了全部征信原始报告。功能介绍与底层数据权限之间,还需要证据。
这种范围意识也会改变变量设计。“重复申请次数”应标出统计范围;“未发现历史业务”应与查询失败、超出覆盖范围分别显示。否则,信息越集中,错误的确定感也越强。
数据提示之后,留下怎样的处理结果
假设一笔设备租赁相关担保申请触发了历史项目提示。复核人员查明前次申请已经撤回,本次用途相同但金额改变。仅写“已核实,无问题”还不够,应保存撤回依据、金额变化原因,以及这次判断是否需要调整。
如果发现仍有未解除责任,则回到相应合同核查当前承担范围,结合本次拟新增责任继续评估。变量负责把值得核查的记录找出来,承保意见要说明核查之后如何判断。
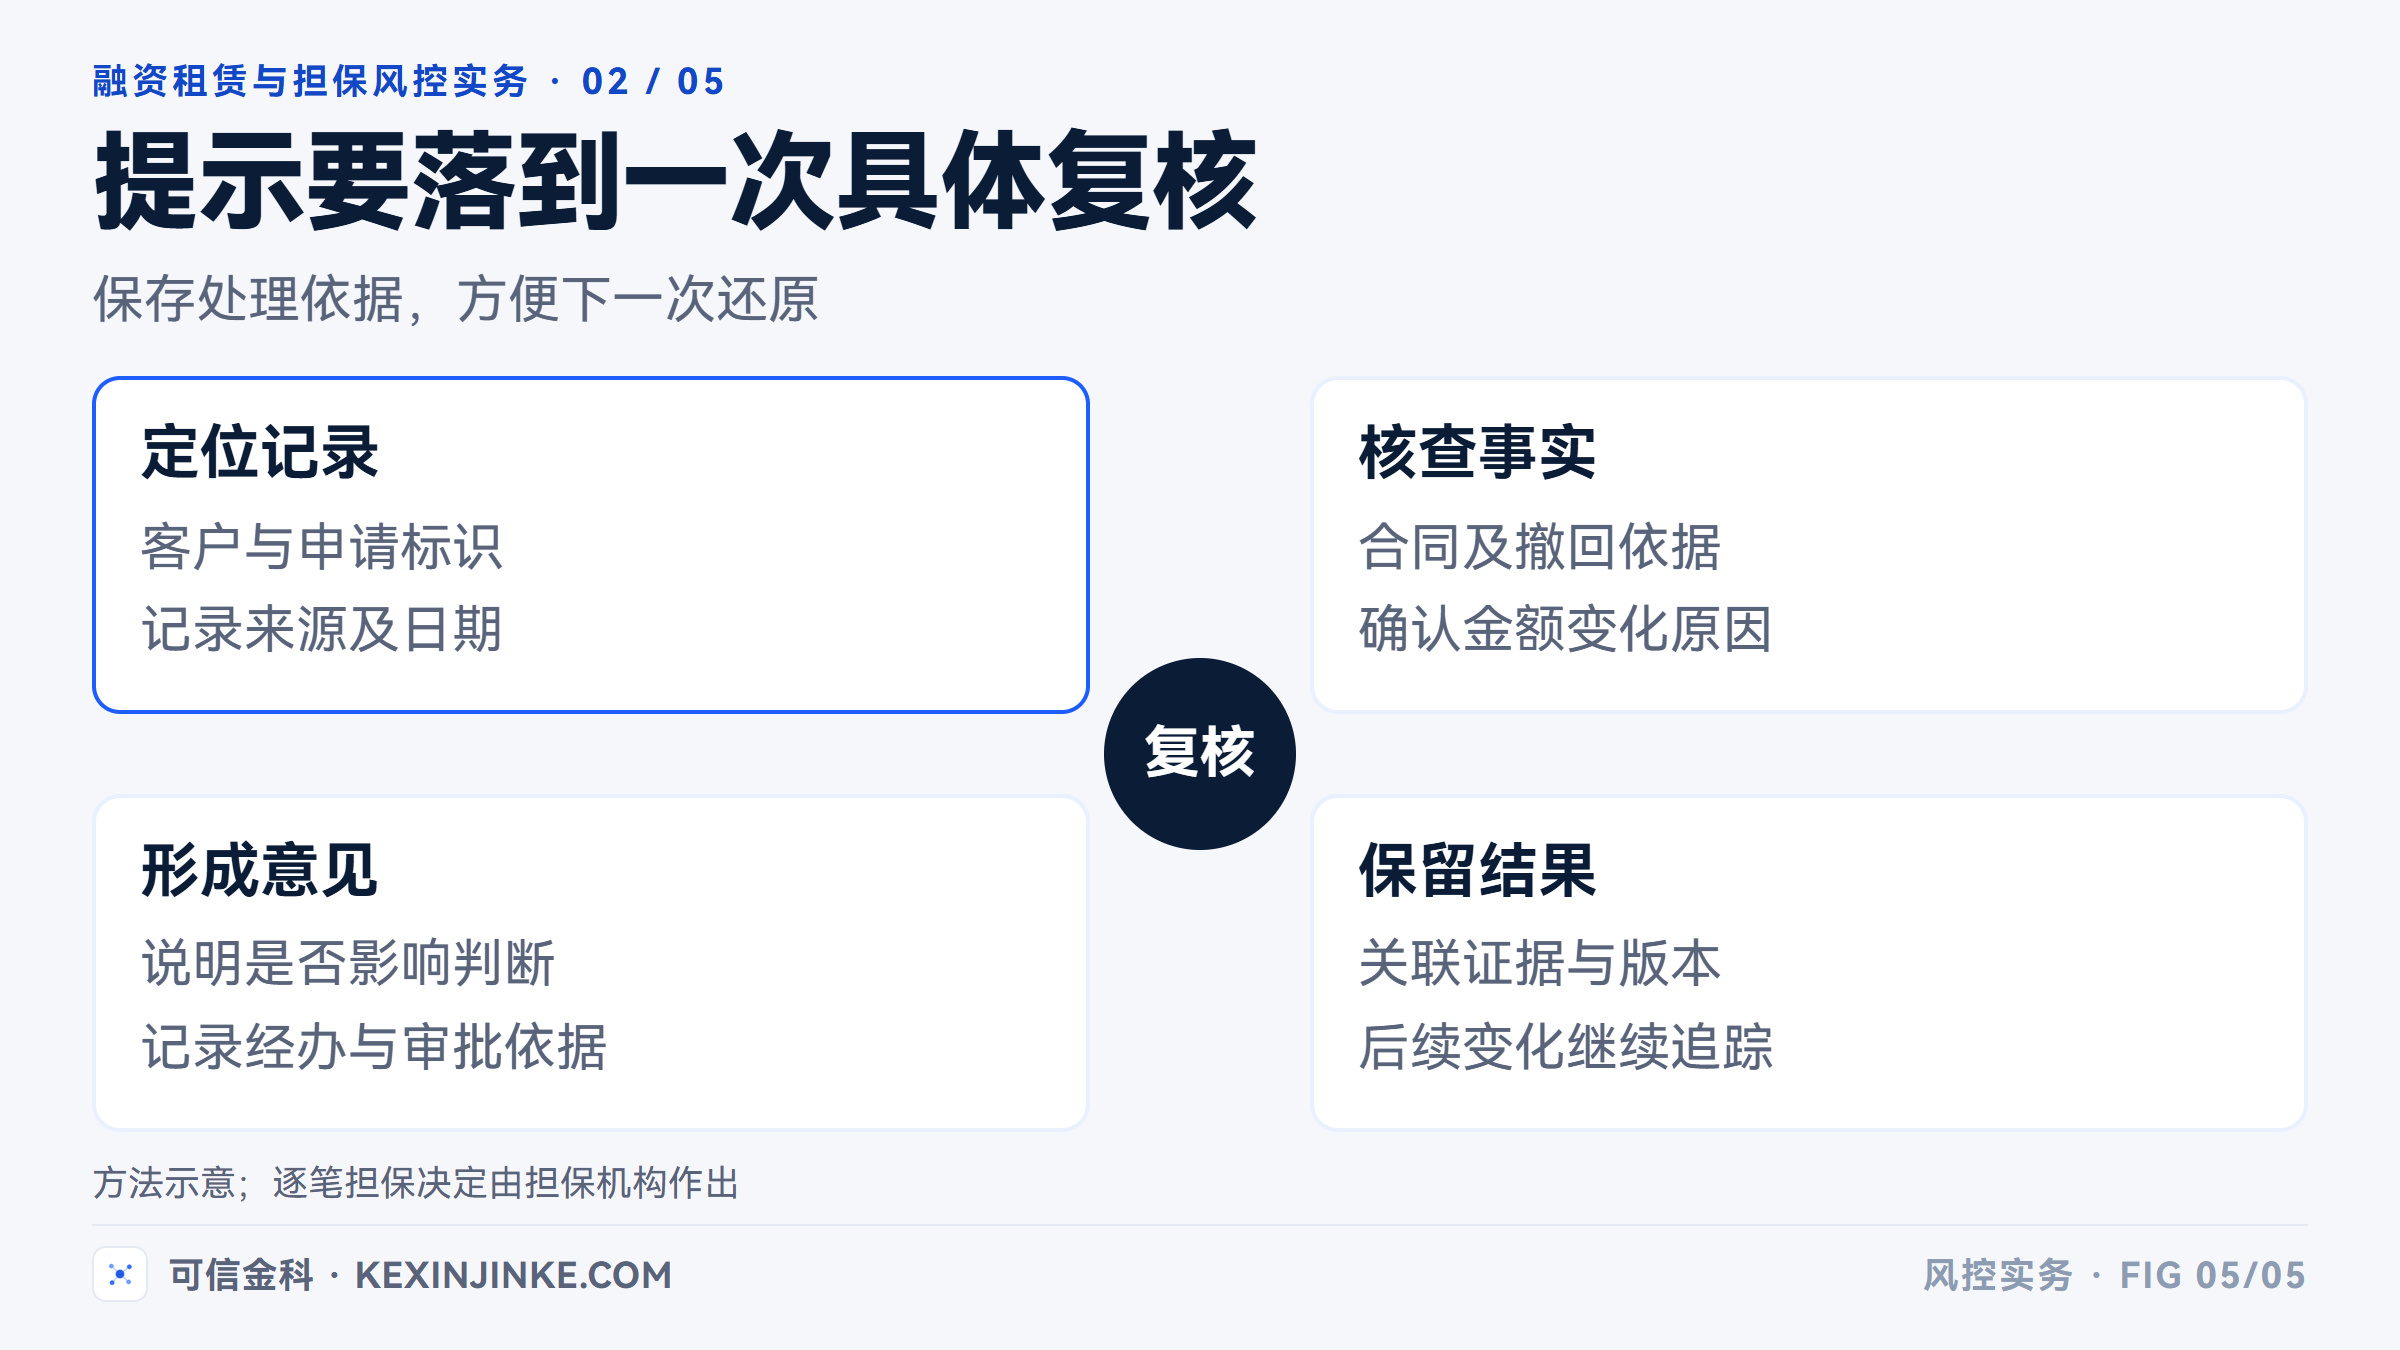
涉及租赁合作,担保机构围绕自身拟承担的责任开展承保审查,租赁机构仍应完成自己的项目审核。在本文讨论的合作安排中,内部报告、变量和评分留在担保机构受控体系内,对外形成逐笔担保决定及必要流程状态。真实业务、主体资质和授权用途仍需分别落实。
这些要求最终会落到业务系统的几个具体位置:记录的来源、状态的变化、材料的版本和经办人的处理依据。即使用智能体辅助整理摘要,也应保留它引用的材料,由相应人员核对后形成意见。摘要不能覆盖原记录,更不能补出材料里没有的拒保原因。
判断融担风控数据有没有用,可以回看一笔已经复核的申请:它让审批人员发现了哪个原先不知道的问题,取得了什么证据,最终怎样影响判断。若只能展示新增了多少字段,还不足以说明审批获得了什么帮助。
下一篇沿着一笔租赁业务继续看:企业贷款的到期余额,为什么还需要与实际还款日程核对 。
咨询合规风控数据服务,可扫码联系; 也可发邮件至 fuyuanhui@kexinjinke.com。
微信扫码 / 长按识别