本文面向接入人民银行征信系统的机构风控、模型与科技人员。个人查询本人信用报告或提出异议,请通过中国人民银行征信中心的官方渠道办理。
这是《二代征信衍生变量》系列第三篇,上一篇二代个人信用报告官方解读:逾期展示到底是多久? 讲逾期,这一篇讲查询记录、非信贷交易和公共信息。信用报告的查询记录页只展示近两年,很多人把它当成一个分数,查询越多分越低。官方原文用的词是“可能”,不是“会”。
一、官方原文(转载)
以下内容转录自中国人民银行征信中心《二代征信系统 个人信用报告解读(本人简版)》(2020 年 4 月,官网挂载页 2022-09-02,链接 );FAQ 条目转录自征信中心《常见问题解答》(2025-07-03,链接 )。版权归原单位,本文仅作整理转录,未作改动。
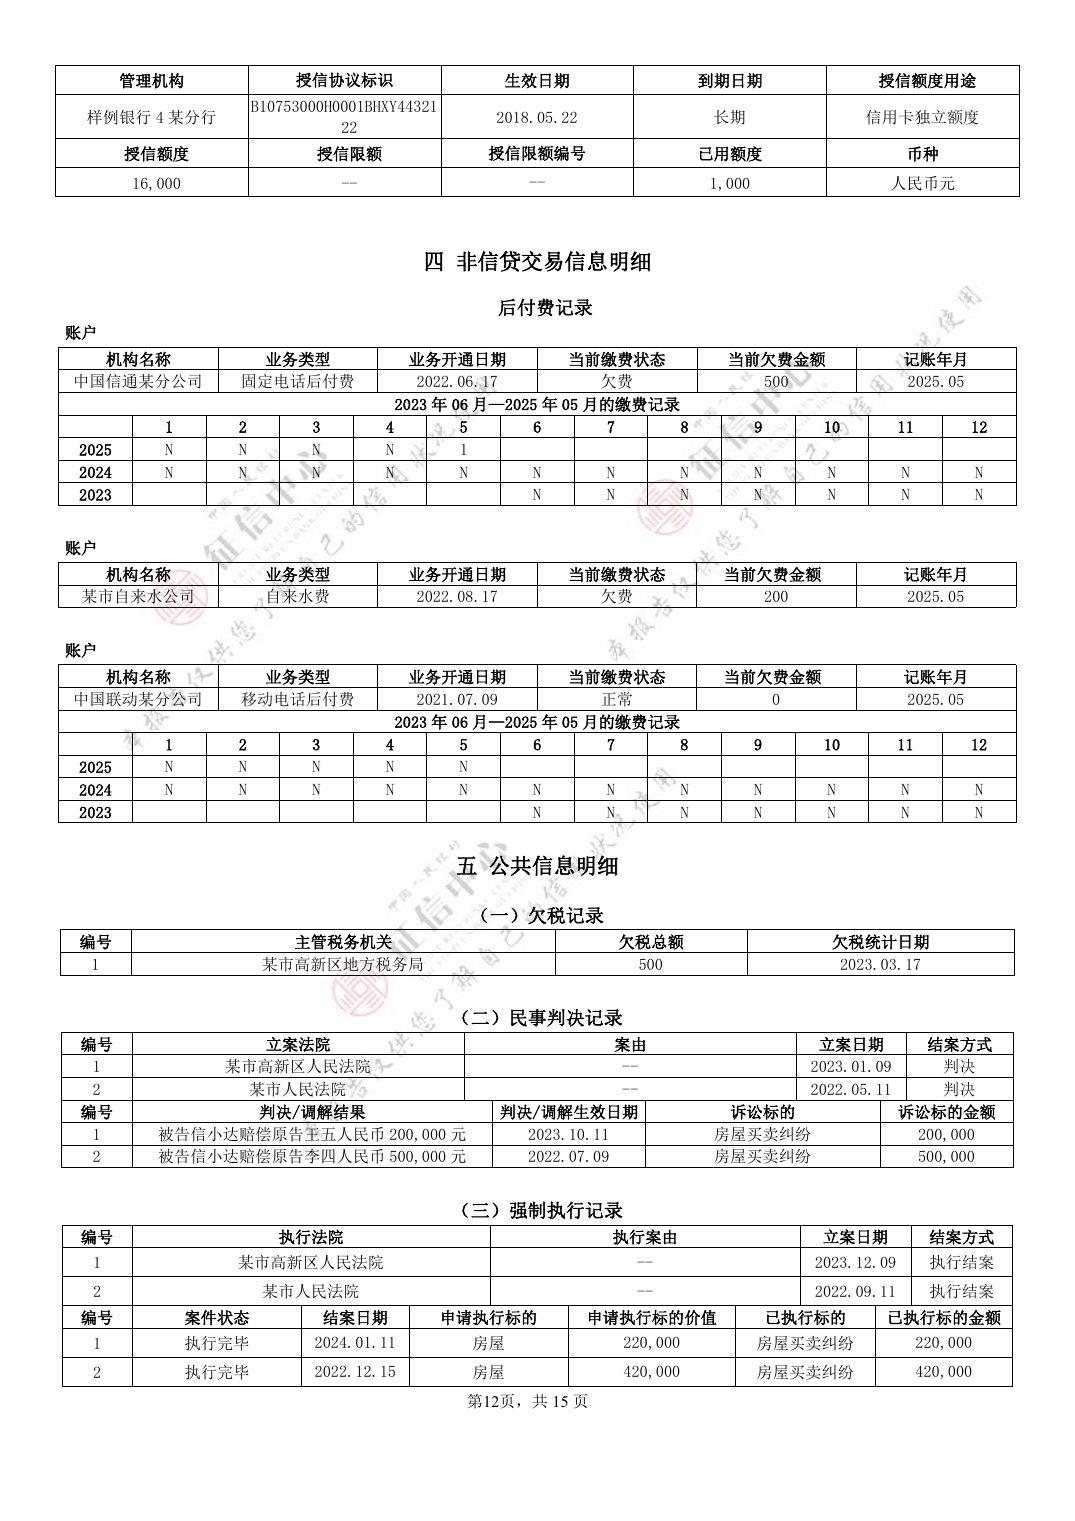
2.3 非信贷交易信息明细
描述报告主体使用后付费的电信及公共事业等服务时的缴费信息明细。
从国际经验看,对于没有与银行打过交道的人来说,这些信息是非常有价值的替代数据,可以帮助那些薄信用记录者,也就是缺少传统信贷记录但具有良好公共事业支付记录的金融弱势群体获取信贷机会,更好地实现普惠金融。
具体展示内容如下:
| 数据项名称 | 数据项释义 |
|---|---|
| 机构名称 | 负责报送后付费业务信息的单位名称。 |
| 业务类型 | 后付费业务类型。具体包括:固定电话;移动电话;自来水费等。 |
| 业务开通日期 | 账户的开立日期。 |
| 当前缴费状态 | 截至记账年月的缴费状态。分为欠费、正常。 |
| 当前欠费金额 | 截至记账年月的欠费金额。 |
| 记账年月 | 说明以上信息的截至时点 |
(表 2.3 后付费业务信息所含数据项)
2.4 公共信息明细
描述报告主体在公共部门记载的、有助于反映其信用状况的信息。该部分信息主要来自税务、法院及其他政府部门,包括欠税记录、民事判决记录、强制执行记录、行政处罚记录4项信息。
2.4.2 民事判决记录(示例)
展示报告主体过去5年内涉及的已结案的民事诉讼信息,主要由各地法院采集。不展示“判决/调解生效日期”距查询报告时间超过5年的民事判决记录。若“判决/调解生效日期”没有值,则该条记录自信息获取时间起展示5年。
欠税记录、强制执行记录、行政处罚记录三类适用同一条规则:均展示报告主体过去5年内的相关记录,对应生效或结案日期距查询报告时间超过5年的不再展示,该日期缺失时自信息获取时间起展示5年。四类记录各自的数据项表(欠税总额、判决结果、执行标的、处罚金额等字段)从略,字段范围以官方原文表2.4.1—2.4.4为准。
2.5 机构说明
主要描述数据提供机构就信用报告内容作出的说明和解释。对于具体业务的说明,跟随业务展示。
该部分只展示针对报告整体的机构说明,具体数据项如下:
| 数据项名称 | 数据项释义 |
|---|---|
| 说明内容 | 报告主体添加的声明内容。 |
| 添加日期 | 报告主体添加声明内容的日期。 |
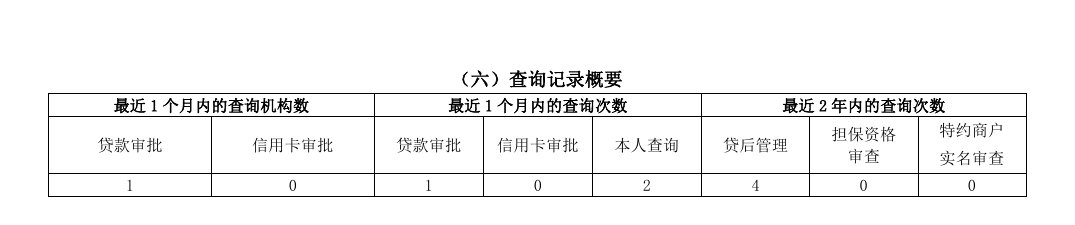
2.6 查询记录
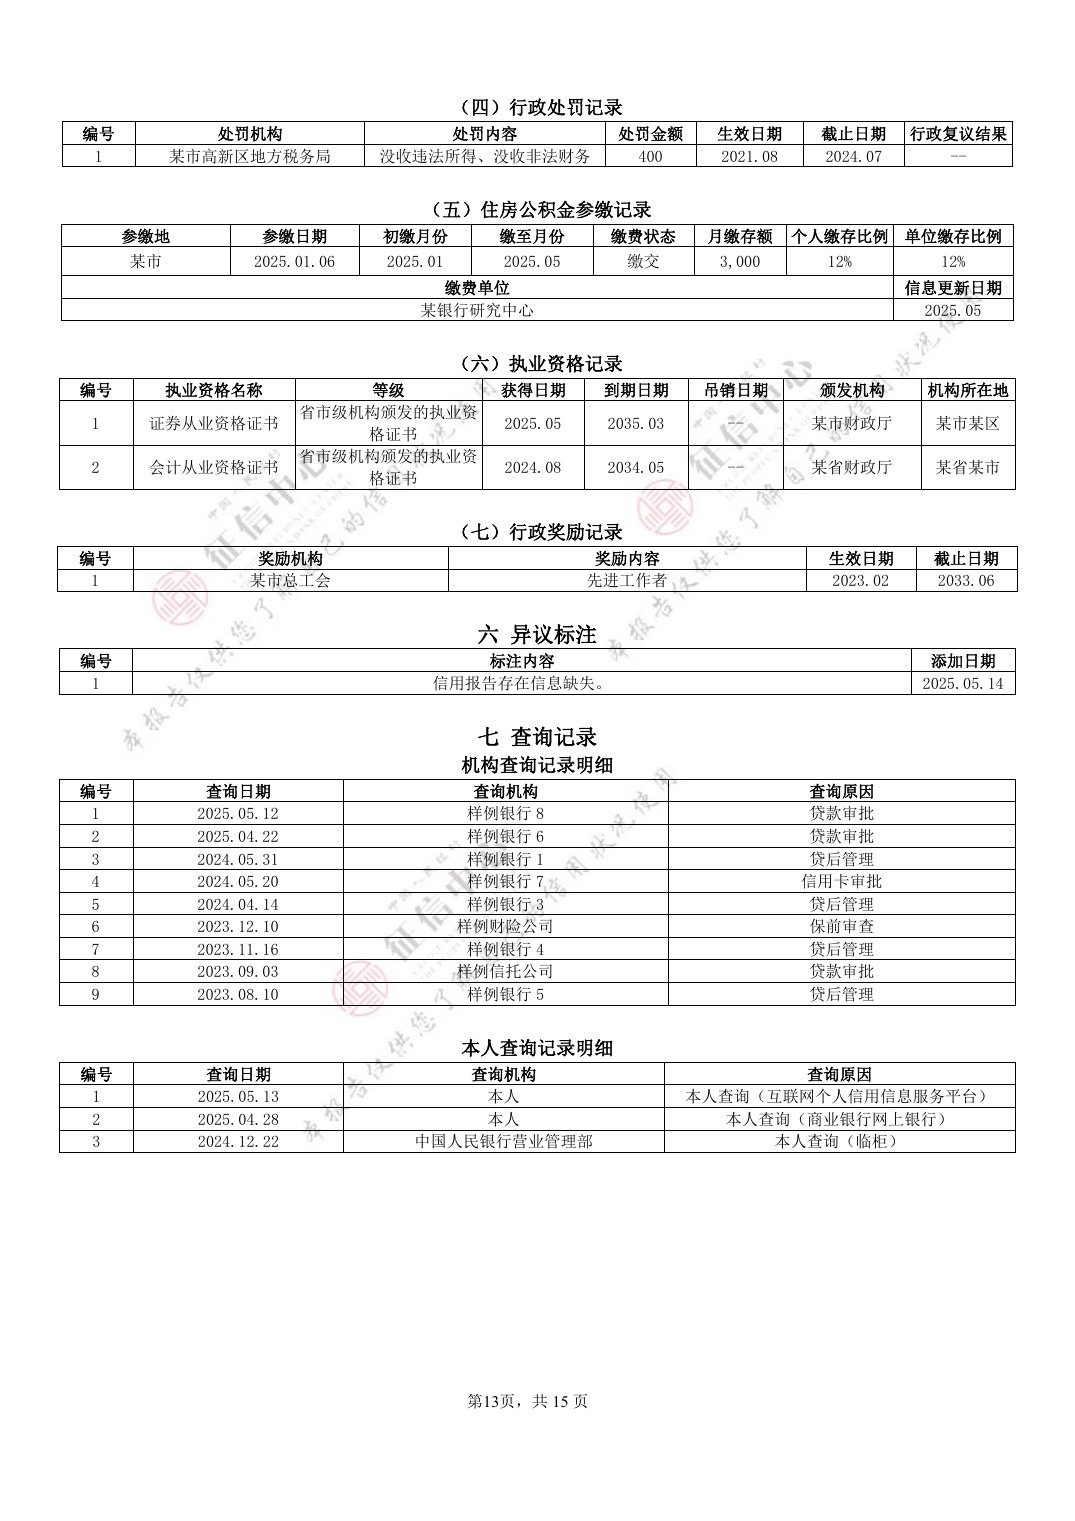
该部分信息展示近 2 年内报告主体被接入机构查询的记录明细和本人查询的记录明细,主要包括查询日期和查询原因,反映了报告主体信用报告被查询的历史记录。
常见问题解答·问二十二
问:为什么要特别关注“查询记录”中记载的信息?
答:查询记录中记载了查询日期、查询操作员、查询原因和当年互联网查询次数等信息,据此可以追踪您的信用报告被查询的情况。对个人而言,您应当特别关注“查询记录”中记载的信息,主要有以下两方面的原因:
第一,其他人或机构是否未经您授权查询过您的信用报告。
第二,如果在一段时间内,您的信用报告因为贷款、信用卡审批等原因多次被不同的银行查询,但您的信用报告中的记录又表明这段时间内您没有得到新贷款或申请过信用卡,可能说明您向很多银行申请过贷款或申请过信用卡但均未成功,这样的信息对您获得新贷款或申请信用卡可能会产生不利影响。
如果您发现您的信用报告被越权查询时,可以向查询机构质询,也可以向中国人民银行分行反映。
二、系统解读(可信金科)
查询次数和去重机构数是两个数,去重先要有稳定的机构标识
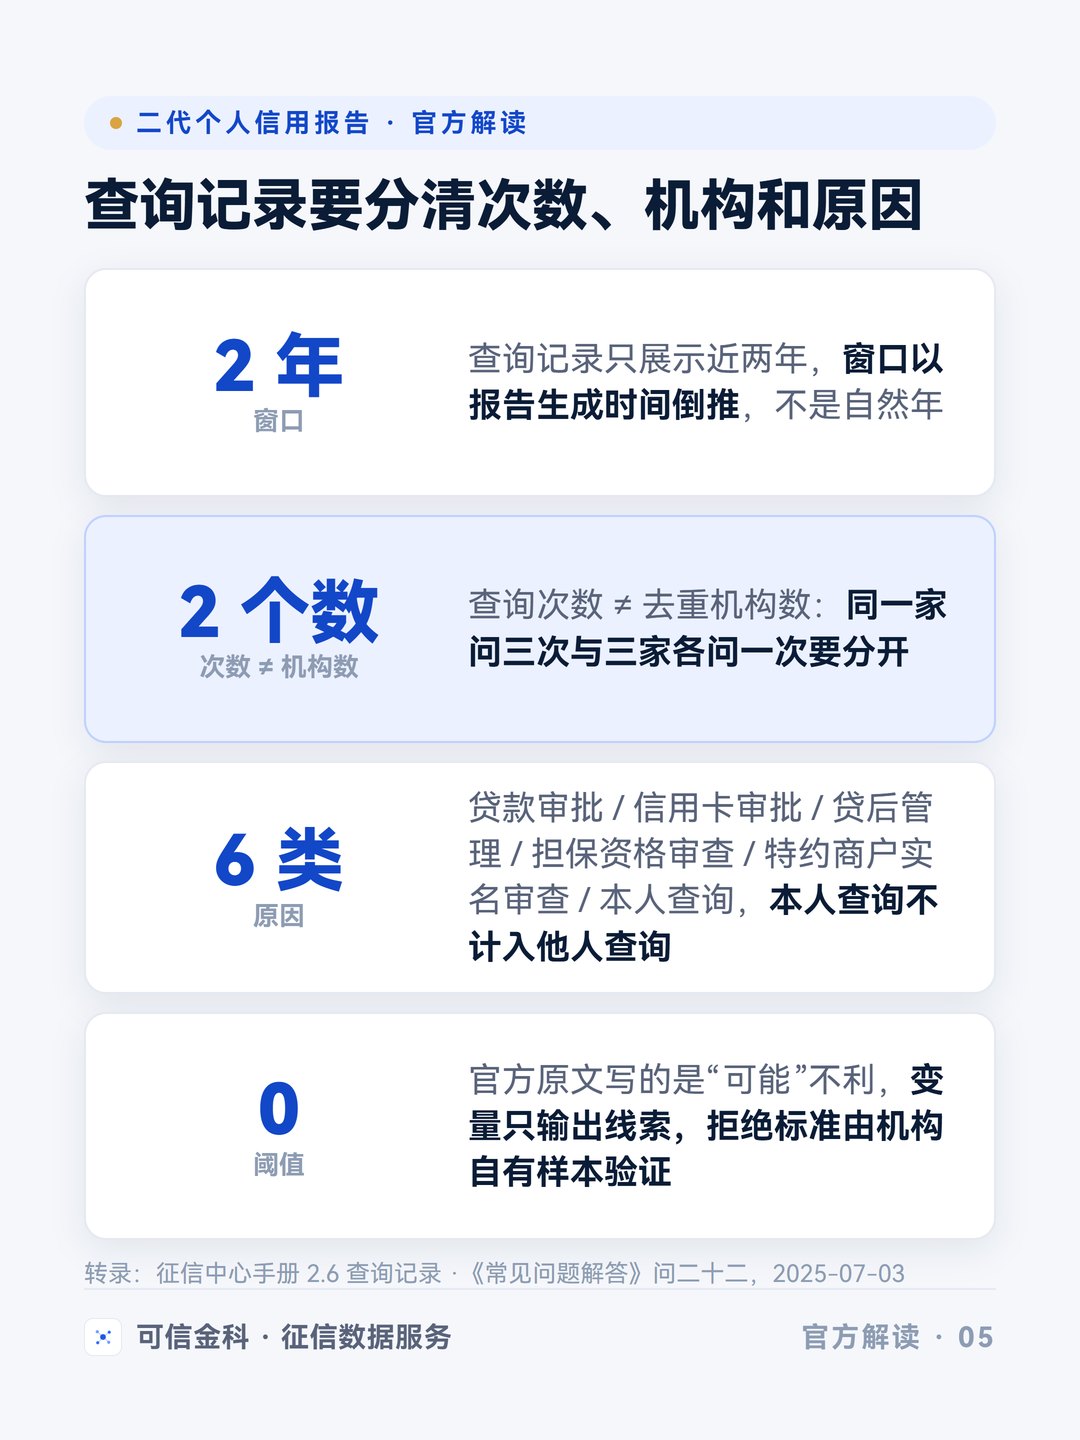
查询记录明细给出的是查询日期、操作员、原因和次数,一条一条的记录,不是汇总分数。只算总次数,会把“同一家机构问三次”和“三家机构各问一次”合并成同一个结果,查询次数与去重后的查询机构数要分开保留。
去重先要有稳定的机构标识:机构改过名称、分支机构分别报送时,按名称字面去重结果会不同。《融担审批中征信衍生变量的选取》 已讨论过,标识和归并规则要写进计算说明,不留给审核人员临时判断。
查询原因先分开,本人查询不计入他人查询
官方把查询记录明细分成两类:被接入机构查询的记录,和本人查询的记录;展示样本的查询记录概要进一步把原因分成贷款审批、信用卡审批、贷后管理、担保资格审查、特约商户实名审查和本人查询六类。混在一起计数,本人查一次也会被算进“被他人查询”里,变量表要先按主体和原因分组,再各自计数。
时间窗口也要有基准:“近两年”以报告生成时间往前倒推,不是自然年,也不是申请当天,起点算错一天,边界记录就会落进不同的报告。
官方写的是“可能”,变量不能替它下拒绝结论
问二十二给出两条理由:一是查有没有被未经授权的机构查过;二是短期内被多家机构因审批查询却没拿到新贷款或信用卡,“可能”对后续申请产生不利影响。全文没有具体次数,也没有拒绝门槛。
把“可能”直接翻译成通用拒绝规则,是官方原文不支持的跳跃。系统能做的是把查询次数、去重机构数和查询原因整理成变量,交给机构自己的规则或模型判断,不预置通用阈值,具体标准以机构自身规则与自有样本验证为准。
非信贷交易和公共信息,变量记的是有无和距今月数,不是评分
非信贷交易记录后付费缴费状态与欠费金额;公共信息四类记录各写明五年展示期,生效日期缺失则顺延——这是展示规则,不是计算规则。
变量层适合抽成“是否存在该类记录”“距最近一次记录的月数”“涉及金额”三个通用字段,不直接输出评分,字段以机构获准使用版本的报告说明为准。反欺诈类变量还要交叉比对基本信息与申请填报信息,留存比对依据供人工复核,用的须是申请时能拿到的信息——验证同样不能用事后信息倒推 。
两年窗口里,变量要分清的是次数、机构和原因,不是一个笼统的总数。
三、给读者的三个自查问题
- 系统给出的“查询次数”,是否同时给出“去重后的查询机构数”?只看一个数字,容易高估或低估申请强度。
- “本人查询”和“被他人查询”,系统是否分开统计?混在一起算,自己查一次也会被记成他人查询。
- 风控规则里“查询次数超过某个数就拒绝”,这个数是机构自己验证过的,还是照搬了官方“可能”这句话?
系列第一篇二代个人信用报告官方解读:手册讲怎么读,风控系统要解决怎么算 讲报告结构与变量原料的对应;查询记录只是其中一类,逻辑相同:官方定义报告“展示什么”,系统决定变量“怎么算”。
征信衍生变量风控系统建设
针对查询记录、非信贷交易与公共信息,可信金科可作为持牌融资担保机构的技术供应商,在机构自有环境内建设征信衍生变量风控系统,完成查询原因分类、机构归并、窗口计算、变量调用、业务接口对接和审计留痕,并将变量与判断依据接入该机构的审核流程。需要评估查询记录能形成哪些变量、如何用于具体业务场景,可查看征信衍生变量解析系统 或联系我们 。
说明: 本文第一部分转录自中国人民银行征信中心公开文件,版权归原单位;第二部分为可信金科从系统建设角度的解读,不代表中国人民银行或征信中心官方口径。变量口径以机构获准使用版本的报告说明与机构自有样本验证为准。
可信金科 是 征信数据系统服务商,核心团队具备多年征信系统建设经验,已服务 100+ 家金融与类金融机构。我们协助持牌金融机构完成征信前期接入准备工作,同时为各类持牌金融机构及相关行业客户提供合规征信风控方案评估与落地支持。
微信扫码 / 长按识别,直接沟通