本文面向接入人民银行征信系统的机构风控、模型与科技人员。个人查询本人信用报告或提出异议,请通过中国人民银行征信中心的官方渠道办理。
这是《二代征信衍生变量》系列第一篇。报告结构是一回事,风控变量结构是另一回事。
官方手册回答的问题是"报告主体这一段该怎么读";机构风控系统要回答的问题是"这一段该怎么算成变量"。两个问题的答案经常对不上,因为它们本来就不在同一层。
一、官方原文(转载)
以下内容转录自中国人民银行征信中心《二代征信系统 个人信用报告解读(本人简版)》(2020 年 4 月,官网挂载页 2022-09-02,链接 );FAQ 条目转录自征信中心《常见问题解答》(2025-07-03,链接 )。版权归原单位,本文仅作整理转录,未作改动。
1.1 二代个人信用报告总体结构
个人信用报告由报告头、报告主体信息以及编制说明构成。
1.1.1 报告头
报告头描述报告的标识信息、本次查询输入的姓名和证件信息、其他证件号码信息、婚姻状况。
1.1.2 报告主体信息
报告主体具体分为信贷记录、非信贷交易记录、公共记录、查询记录和机构说明。
信贷记录由信贷交易信息概要以及资产处置、垫款、信用卡、贷款、其他业务、相关还款责任明细组成。
非信贷交易信息明细主要反映报告主体使用电信后付费服务时的缴费信息。
公共信息由欠税记录、民事判决记录、强制执行记录、行政处罚记录组成。一是反映报告主体履行法定义务的情况,二是反映报告主体的涉诉涉案情况。
查询记录主要展示报告主体最近两年内被接入机构查询的明细记录以及本人查询的记录明细。
机构说明展示数据提供机构对其所报送数据的说明信息。
2.1 报告头
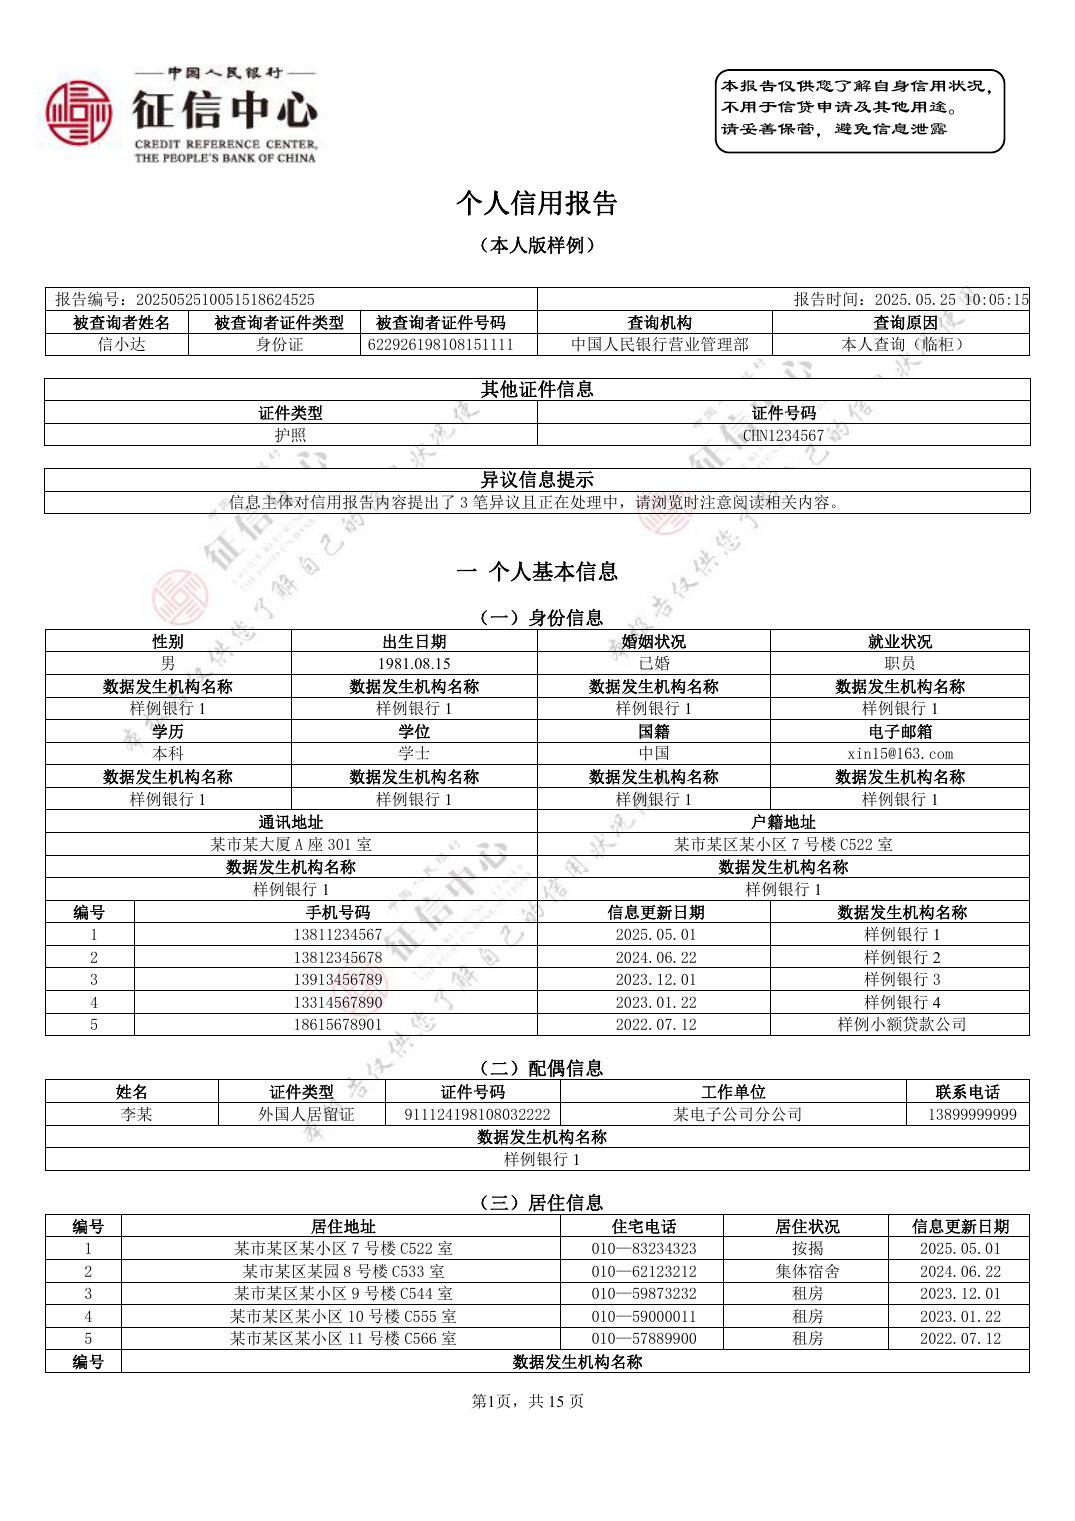
报告头的第一行展示报告编号和报告时间。报告编号是标识一份个人信用报告的唯一编码。报告时间是指个人信用报告的生成时间,精确到秒。
报告头的第二行展示本次查询时输入的请求信息包括查询者本次录入的报告主体的姓名、证件类型和证件号码信息,以及报告主体的婚姻状况(具体包括未婚、已婚、离婚、单身)。
为了解决现实生活中一个人使用多个证件从事经济活动导致的信息割裂问题,二代系统引入了证件整合机制,可以将同一个报告主体多个身份标识项下的信息整合在一起。当报告主体是由多个证件下的信息整合而成时,报告头的第三行就会出现其他证件信息,展示除查询者录入证件之外的其他证件信息。
2.2 信贷记录
这部分信息是信用报告的核心内容,展示了报告主体名下所有的信贷交易汇总和明细信息。其中信息概要是对信贷交易信息的概要描述,相当于一个人的信用信息概览,可以帮助报告使用者快速了解报告主体的信用状况。
2.2.1 信息概要
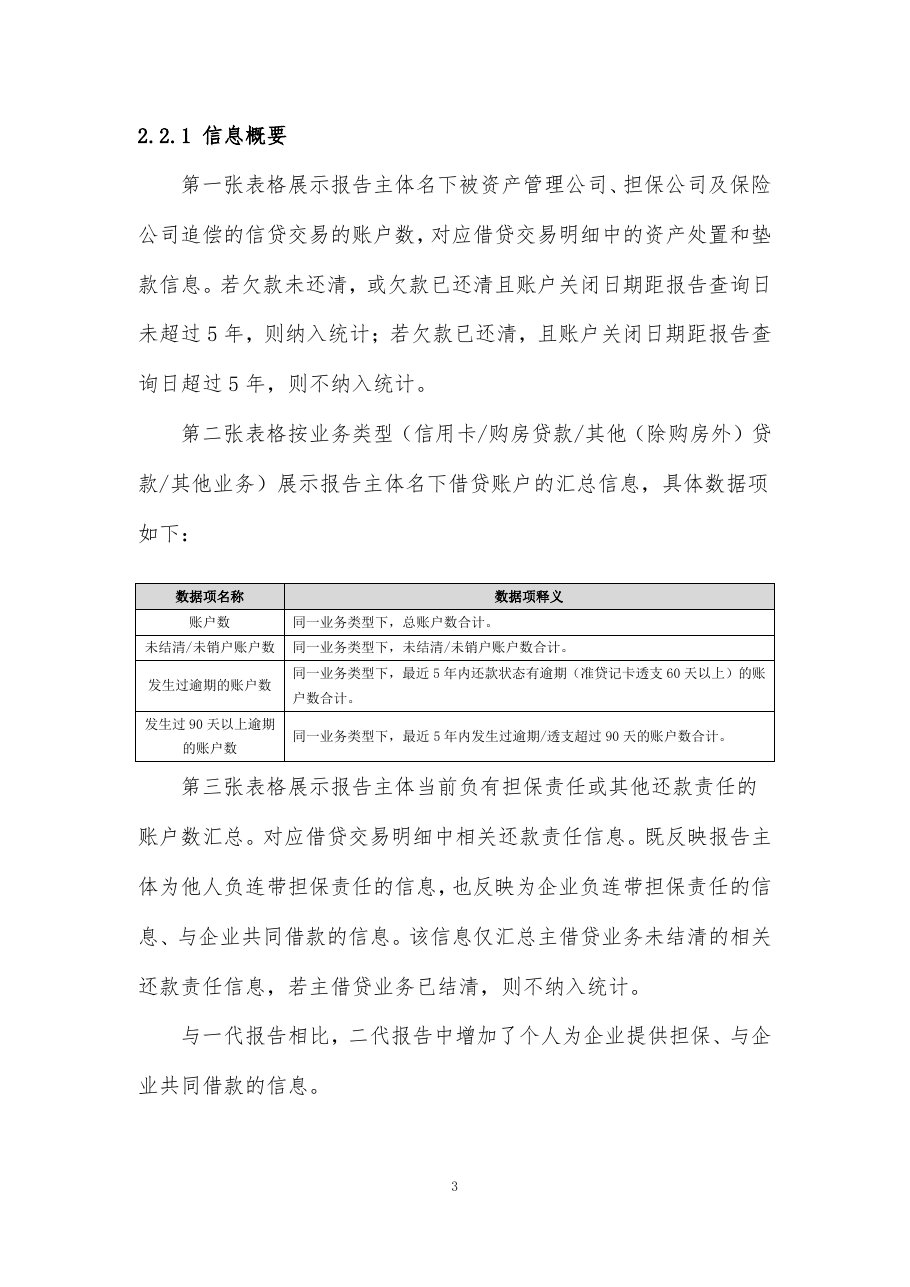
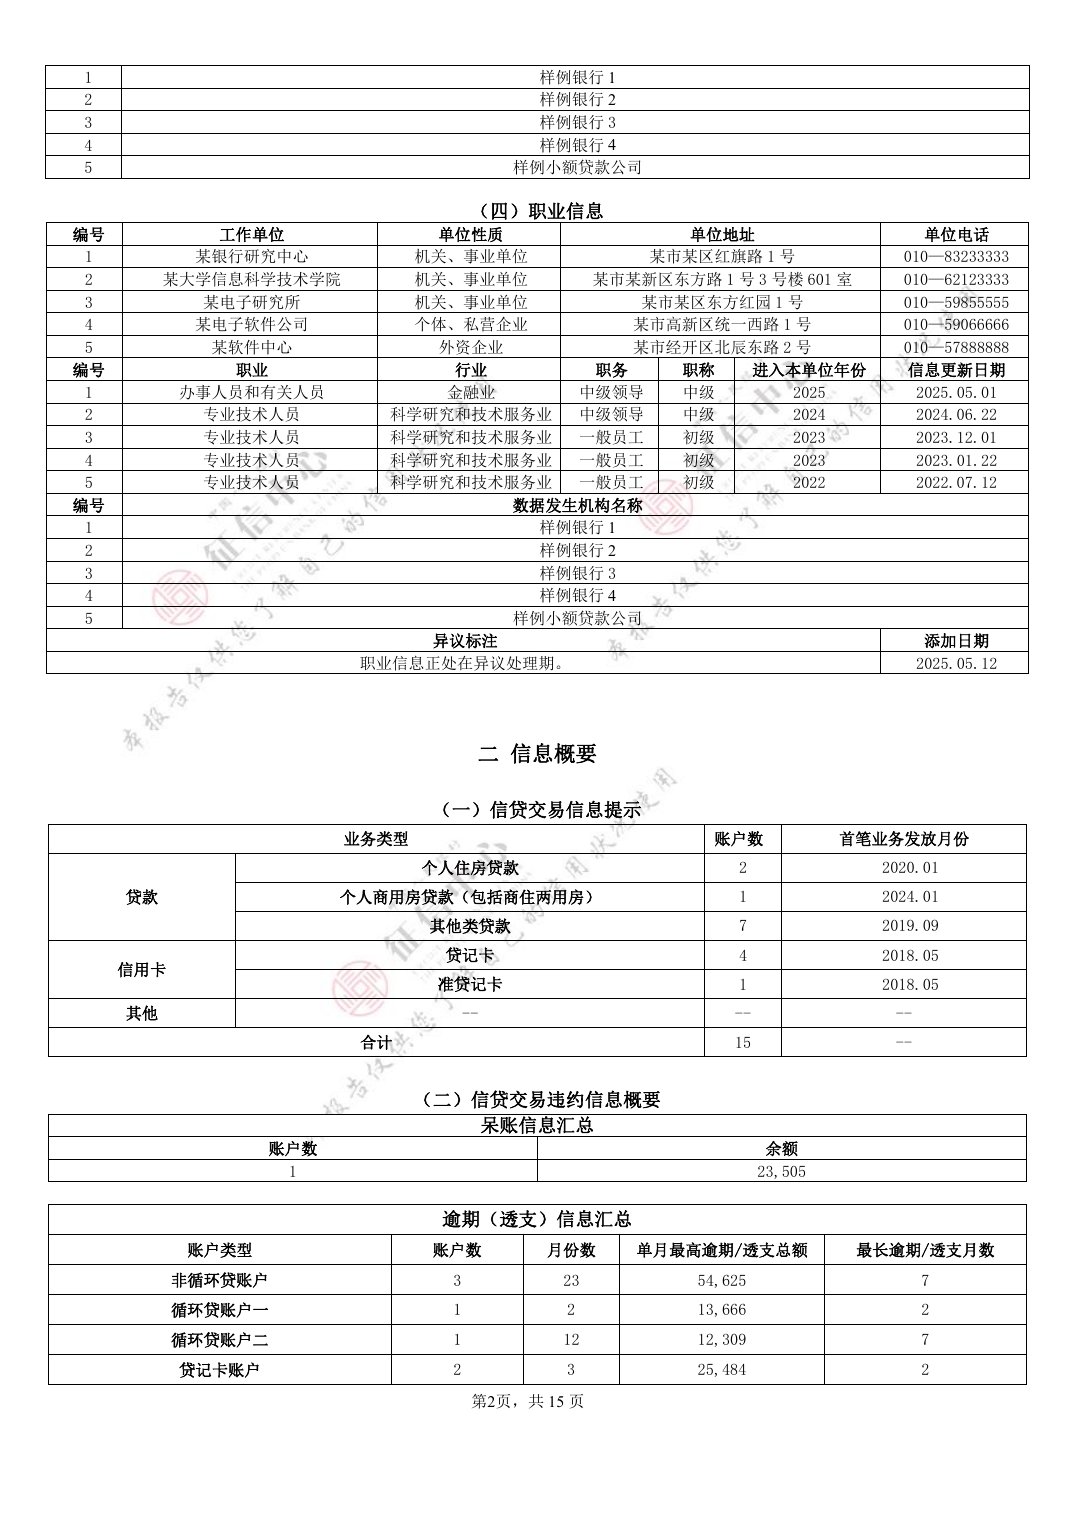
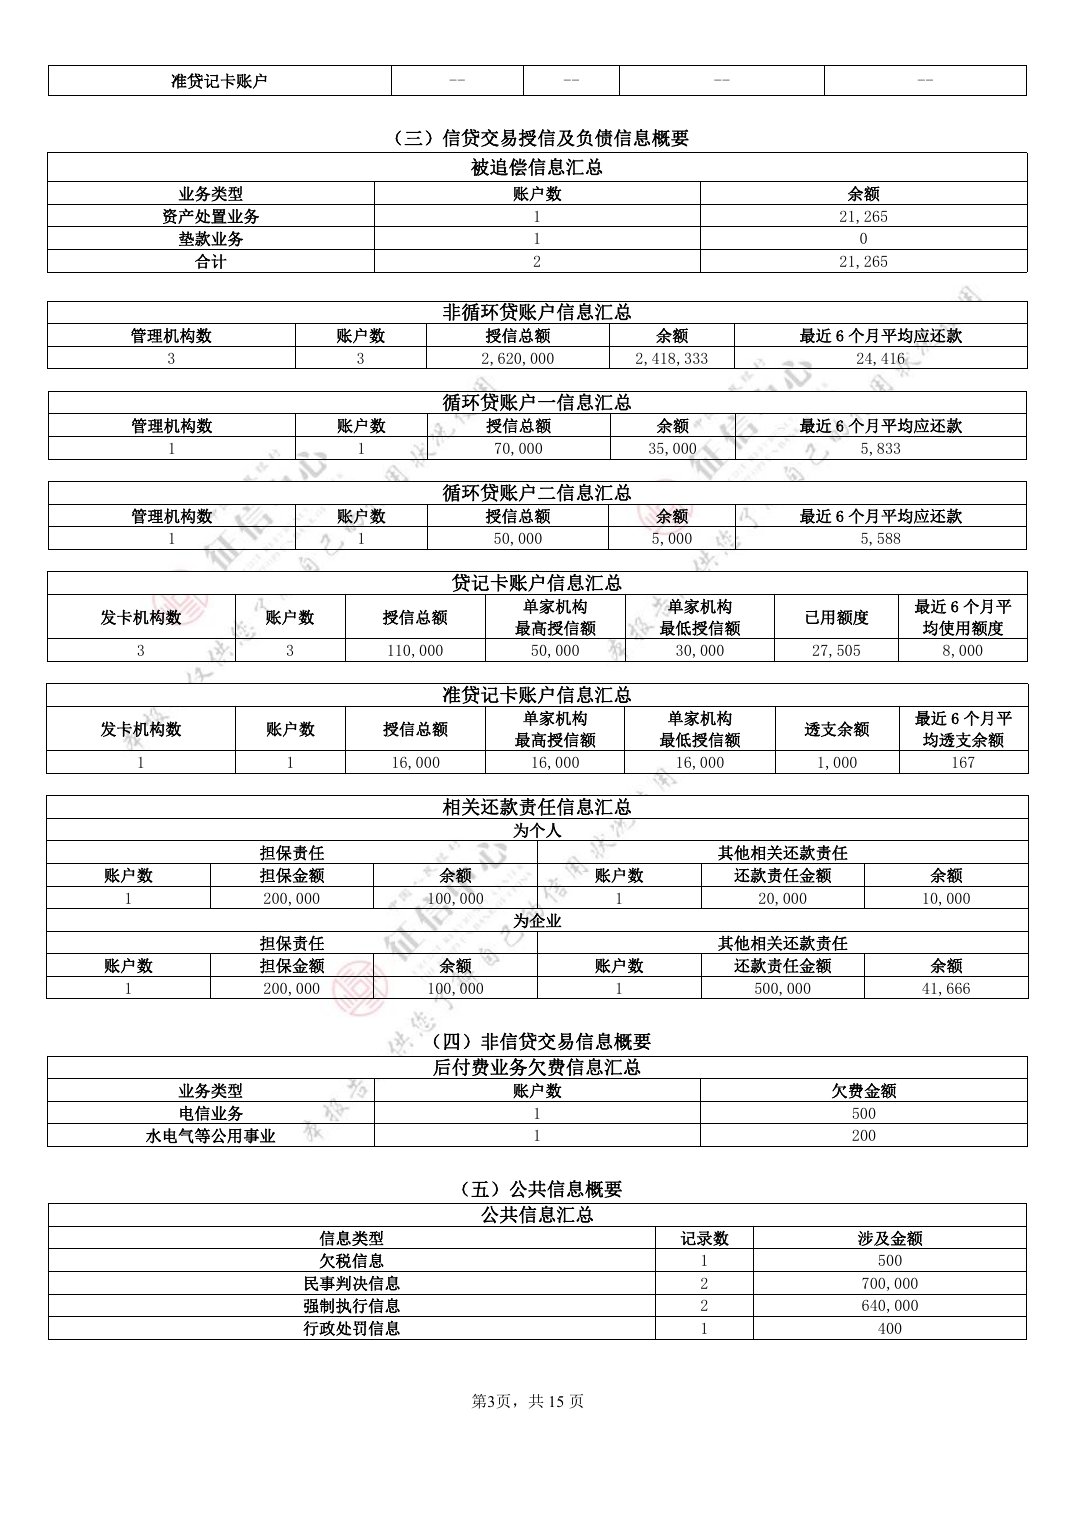
第一张表格展示报告主体名下被资产管理公司、担保公司及保险公司追偿的信贷交易的账户数,对应借贷交易明细中的资产处置和垫款信息。若欠款未还清,或欠款已还清且账户关闭日期距报告查询日未超过 5 年,则纳入统计;若欠款已还清,且账户关闭日期距报告查询日超过 5 年,则不纳入统计。
第二张表格按业务类型(信用卡/购房贷款/其他(除购房外)贷款/其他业务)展示报告主体名下借贷账户的汇总信息,具体数据项如下:
| 数据项名称 | 数据项释义 |
|---|---|
| 账户数 | 同一业务类型下,总账户数合计。 |
| 未结清/未销户账户数 | 同一业务类型下,未结清/未销户账户数合计。 |
| 发生过逾期的账户数 | 同一业务类型下,最近 5 年内还款状态有逾期(准贷记卡透支 60 天以上)的账户数合计。 |
| 发生过 90 天以上逾期的账户数 | 同一业务类型下,最近 5 年内发生过逾期/透支超过 90 天的账户数合计。 |
第三张表格展示报告主体当前负有担保责任或其他还款责任的账户数汇总。对应借贷交易明细中相关还款责任信息。既反映报告主体为他人负连带担保责任的信息,也反映为企业负连带担保责任的信息、与企业共同借款的信息。该信息仅汇总主借贷业务未结清的相关还款责任信息,若主借贷业务已结清,则不纳入统计。
与一代报告相比,二代报告中增加了个人为企业提供担保、与企业共同借款的信息。
常见问题解答(FAQ)问一:个人信用报告中的基本信息、信贷数据及公共信息更新时间?答:个人信用报告中的基本信息、信贷数据及公共信息均需对应机构报送数据,机构报送数据至征信中心后一般第二天更新。
二、系统解读(可信金科)
报告结构分几段,变量原料就从哪段取
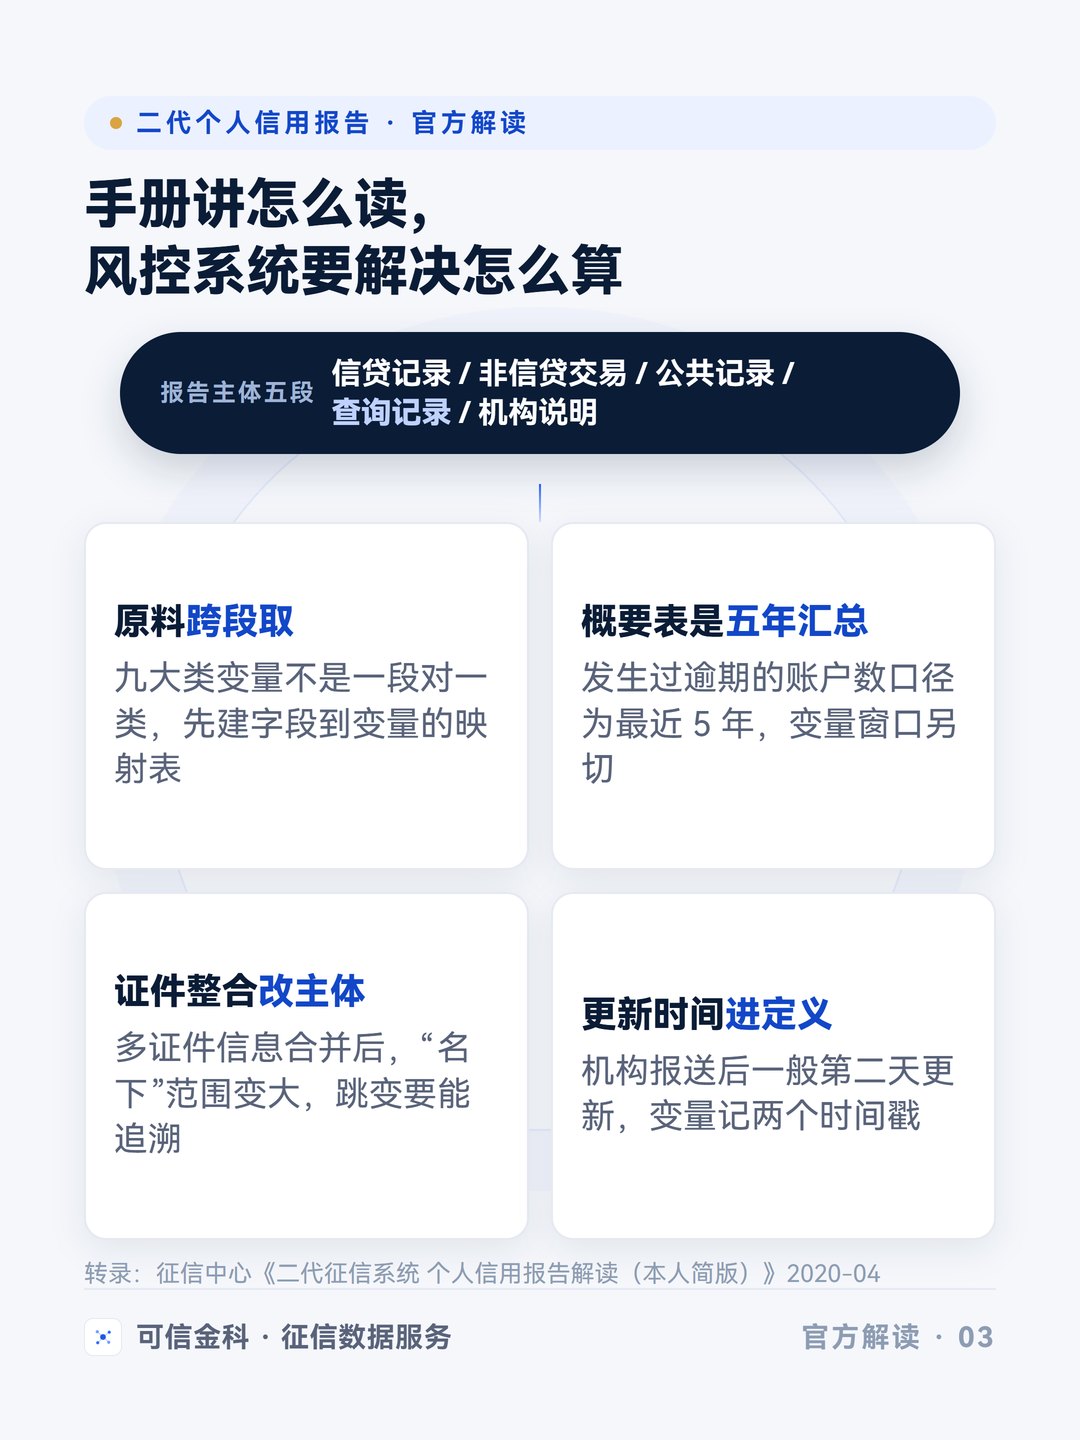
手册把报告主体分成信贷记录、非信贷交易、公共记录、查询记录、机构说明五段(1.1.2)。这是给人读的目录,不是给变量用的取数表:九大类衍生变量(还款历史、账户、消费、额度、收入、负债、账龄、信贷需求、反欺诈)不是一段对一类,同一段常喂给好几类变量,同一类变量也常跨段取数,账龄类就是既要看信贷记录的账户开立时间,也要看查询记录的查询时间。系统上要先建一张字段到九大类变量的映射表,不能照着报告目录直接切模块,一个字段进了哪几类变量、做了什么加工都要留痕。这套映射是征信衍生变量解析系统 的基础工作。
概要表是一层五年汇总,变量还要切自己的窗口
手册 2.2.1 的第二张表里,“发生过逾期的账户数"“发生过 90 天以上逾期的账户数”,口径都是"最近 5 年内”,是官方给报告使用者的一层汇总,帮人"快速了解信用状况"。风控变量不会停在这层:同样叫"逾期账户数",模型可能要切 3 个月、12 个月、24 个月的窗口,或者只统计未结清账户里的逾期。概要表的 5 年汇总和变量层的短窗口,名字一样,数值对不上并不是哪层算错了。变量定义要写清楚统计窗口多长、是不是那个 5 年,两个数字放在一起比较之前先核对口径,这与融担审批中征信衍生变量的观察时点 是同一个问题。
证件一旦整合,统计的主体已经变了
2.1 写明二代系统引入了证件整合机制,把同一个人多个证件下的信息合并,报告头第三行会出现"其他证件信息"。变量统计的对象是"这个报告主体名下"的账户、余额、查询记录,证件整合后,“名下"的范围本身变大了:原来分属两个证件、互相看不见的账户,合并后一起进入统计。变量口径不跟着调整,同一个人在整合前后算出来的负债、查询次数会有一次不连续的跳变,但这不是这个人真的多借了钱,是统计范围变了。系统要记录本次报告是否发生过证件整合、整合前后各自对应哪些原始账户,历史对比时才能判断这次跳变是口径原因还是真实变化。
不把更新时间写进变量定义,两次计算就对不上
FAQ 问一说,基本信息、信贷数据、公共信息都是"机构报送数据至征信中心后一般第二天更新”。报告生成时间精确到秒,但报告里每项数据最新只能新到"报送后第二天"。同一天生成的两份报告,若各机构报送时间不同,看到的可能不是同一批数据;变量若只认报告生成的时间戳,不记录更新滞后,“最新一期表现"这类变量就可能用了新鲜度不同的数据做比较。系统要按报告生成时间和数据源更新周期分别记录两个时间戳,变量定义里注明依据的是哪一批数据。
三、给读者的三个自查问题
- 某一类衍生变量的原始数据,能不能说清楚它来自报告的哪一段?答不出来,说明解析口径写得不够细。
- 拿"发生过逾期的账户数"这类变量做对比时,是不是不小心在跟报告概要表的 5 年汇总比?两边的窗口一致吗?
- 系统里有没有记录某次报告是否发生过证件整合?历史趋势里那次跳变,能不能追溯到原因?
征信衍生变量风控系统建设
可信金科可作为持牌融资担保机构的技术供应商,在机构自有环境内建设征信衍生变量风控系统,完成一、二代报文解析、字段映射、变量计算、规则与模型配置、业务接口对接和审计留痕,并将变量与判断依据接入该机构的审核流程。需要评估现有报文字段能形成哪些变量、如何接入具体业务场景,可查看征信衍生变量解析系统 或联系我们 讨论系统方案。
说明: 本文第一部分转录自中国人民银行征信中心公开文件,版权归原单位;第二部分为可信金科从系统建设角度的解读,不代表中国人民银行或征信中心官方口径。变量口径以机构获准使用版本的报告说明与机构自有样本验证为准。
下一篇接着讲逾期信息:官方手册展示五年,风控变量要回答的是哪一个月。
可信金科 是 征信数据系统服务商,核心团队具备多年征信系统建设经验,已服务 100+ 家金融与类金融机构。我们协助持牌金融机构完成征信前期接入准备工作,同时为各类持牌金融机构及相关行业客户提供合规征信风控方案评估与落地支持。
微信扫码 / 长按识别,直接沟通