本文面向接入人民银行征信系统的机构风控、模型与科技人员。个人查询本人信用报告或提出异议,请通过中国人民银行征信中心的官方渠道办理。
这是《二代征信衍生变量》系列第二篇,承接上一篇 ,本篇讲逾期。
一、官方原文(转载)
以下内容转录自中国人民银行征信中心《二代征信系统 个人信用报告解读(本人简版)》(2020 年 4 月,官网挂载页 2022-09-02,链接 );FAQ 条目转录自征信中心《常见问题解答》(2025-07-03,链接 )。版权归原单位,本文仅作整理转录,未作改动。
2.2.2 资产处置信息
资产处置业务,指被资产管理公司接收不良信贷资产后形成的债务。展示内容包括管理机构,接收的债权金额、债权接收日期等基本信息以及当前余额、账户状态等最新表现信息。
这类信息属于较为严重的负面信息。当该笔业务仍处于催收状态时,将一直展示在信用报告中。当该笔债务已还清,自结清之日起,该账户在信用报告上展示5年。
2.2.3 垫款信息
垫款业务,指由担保公司、保险公司代偿后形成的债务。展示内容包括担保机构、代偿金额、代偿日期等基本信息以及当前余额、账户状态等最新表现信息。
在追偿结束前,垫款信息将一直展示在信用报告中。当该笔债务已还清,自结清之日起,该账户在信用报告上展示5年。
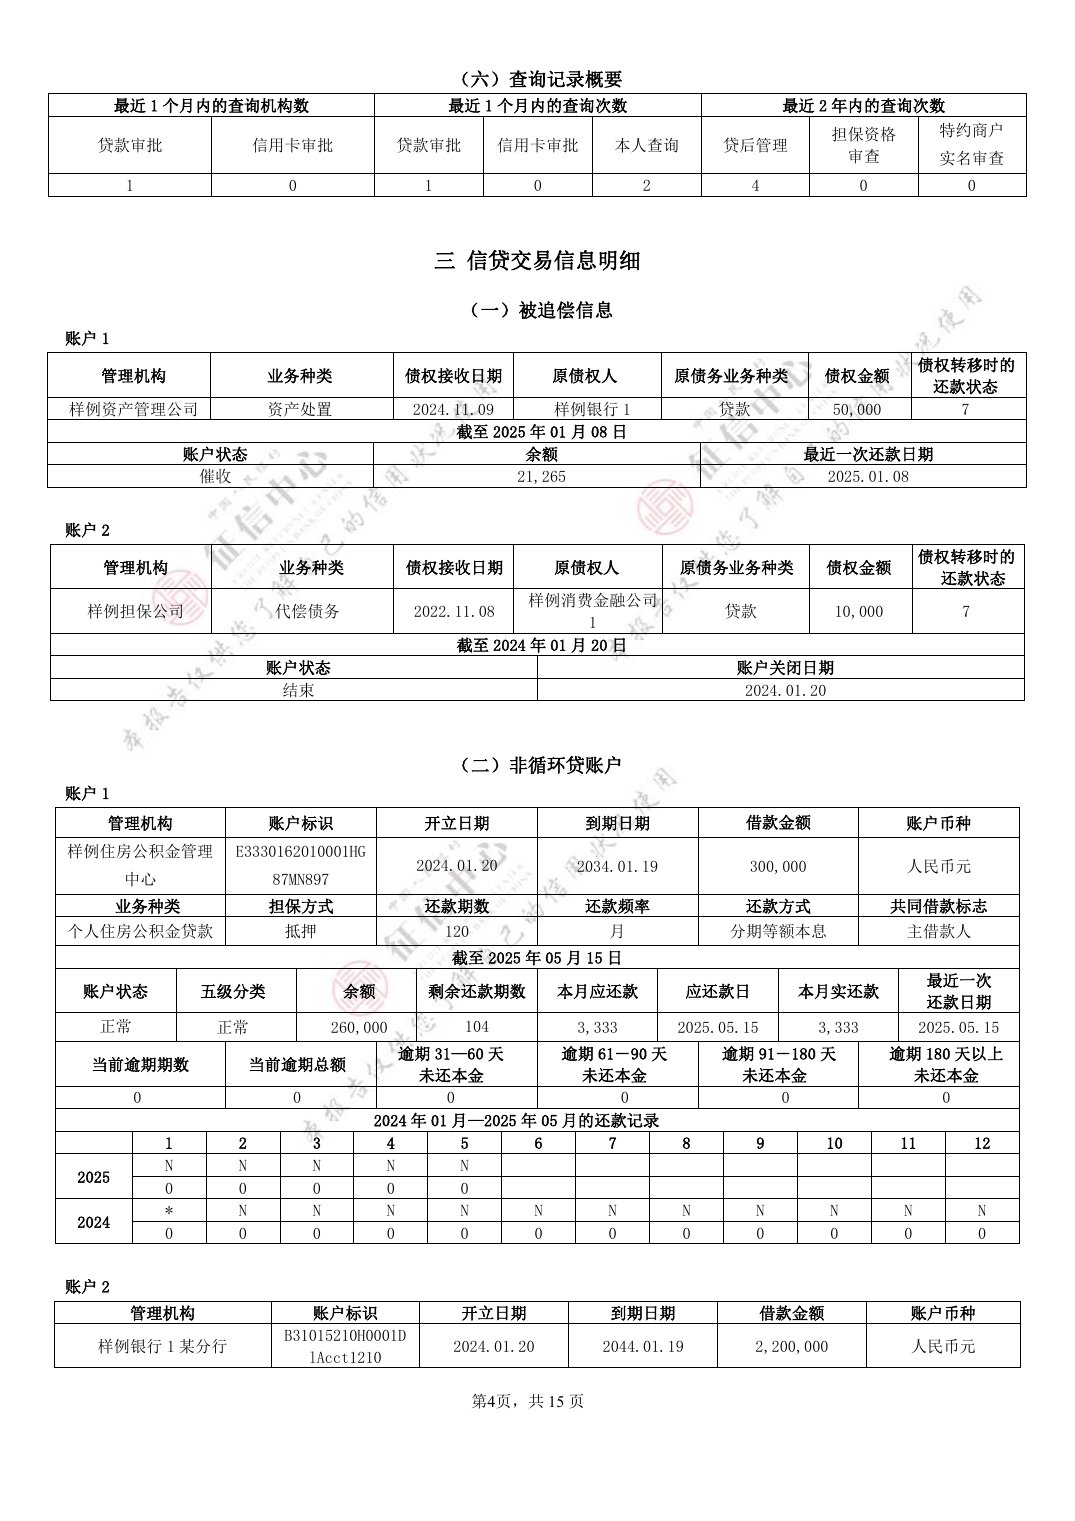 图1|被追偿信息(对应资产处置、垫款)与非循环贷账户的24个月还款记录示例。图片来源:中国人民银行征信中心《个人信用报告(本人版样例)》展示样本,官网2025-08-19挂载,样例数据均为虚构。
2.2.4 信用卡
逐笔展示报告主体名下的贷记卡和准贷记卡账户信息。先展示发生过逾期的贷记卡账户,再展示发生过60天以上透支的准贷记卡账户,最后展示从未逾期过的贷记卡账户及从未透支超过60天的准贷记卡账户。
展示内容包括基本信息、最新表现信息。对于发生过逾期(60天以上透支)的贷记卡(准贷记卡)账户,若账户当前状态不为“呆账”、“销户”,还展示过去5年内逾期(透支超过60天)历史的汇总信息。
账户基本信息具体包括发卡机构、开户日期、卡片尾号、授信额度等。
最新表现信息具体包括余额、未出单的大额专项分期余额、当前逾期(透支超过60天)提示信息及状态截至日期。对于“未激活”的账户,展示账户状态和状态截至日期。对于“销户”的账户,展示账户状态和销户日期。对于“呆账”账户,展示账户状态、余额和状态截至日期。
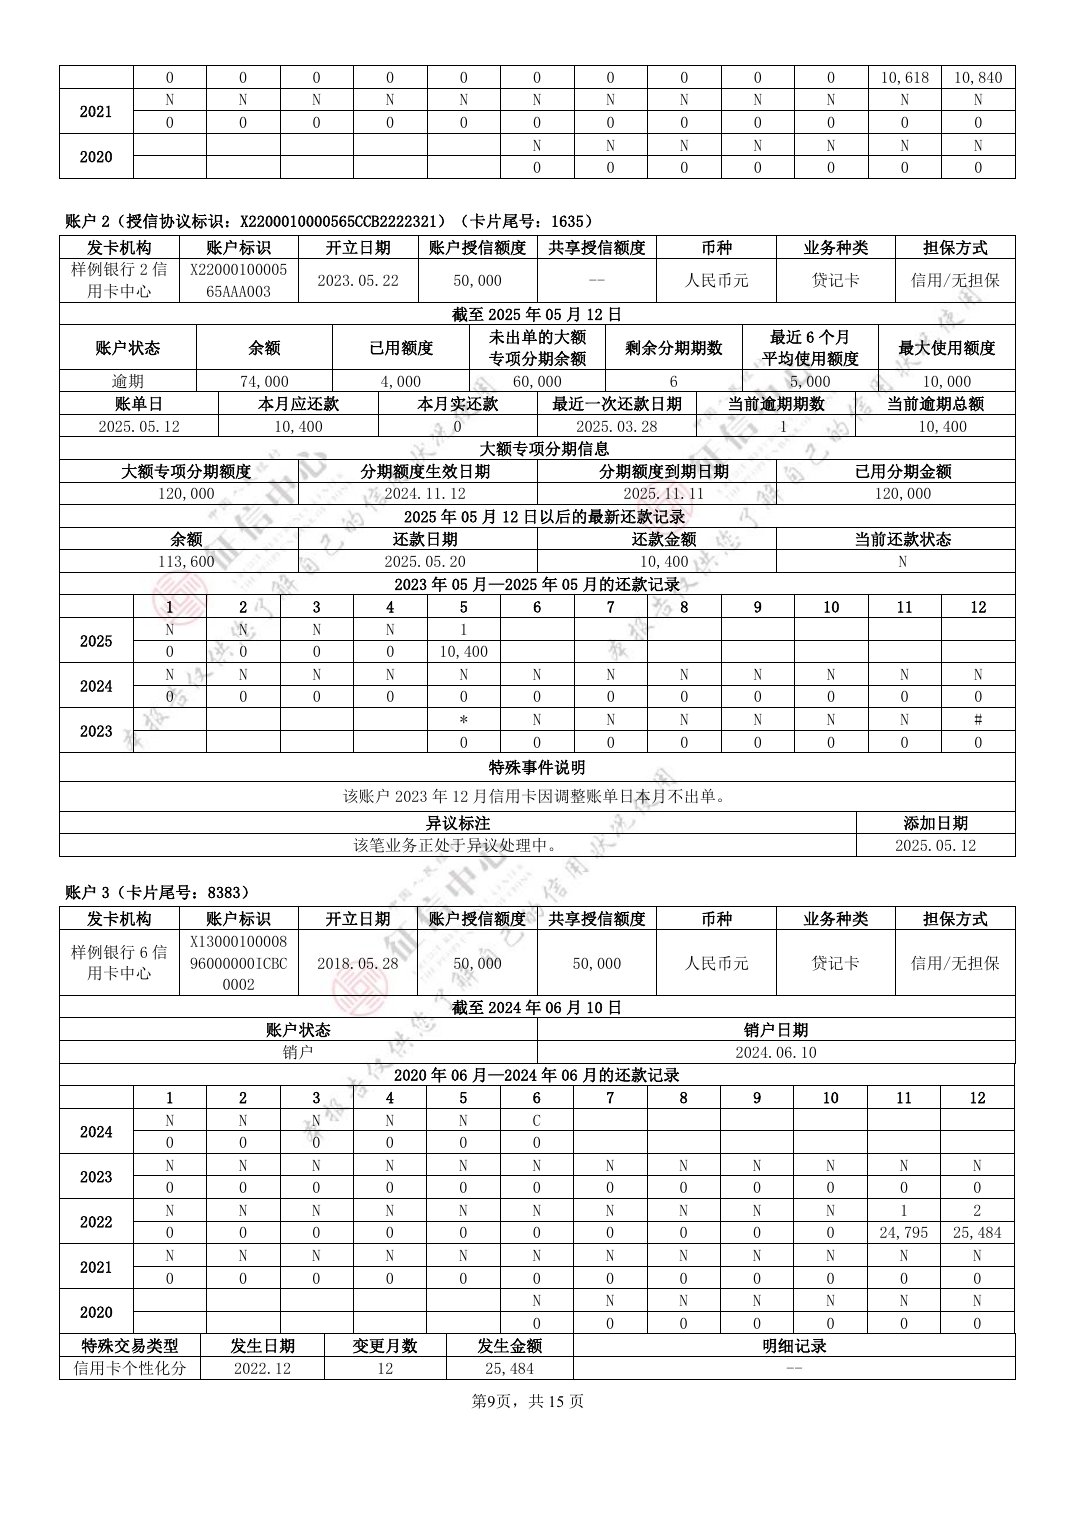 图2|贷记卡账户示例:逾期账户的大额专项分期、异议标注,以及销户账户的逐月还款记录代码。图片来源:中国人民银行征信中心《个人信用报告(本人版样例)》展示样本,官网2025-08-19挂载,样例数据均为虚构。
2.2.5 贷款
逐笔展示授信机构报送的住房贷款、车贷等贷款信息。先展示发生过逾期的贷款账户,再展示从未逾期过的贷款账户。
每笔贷款在报告中展示基本信息、最新表现信息。对于发生过逾期的贷款账户,若账户当前状态不为“呆账”、“销户”,还展示过去5年内逾期历史的汇总信息。
账户基本信息具体包括贷款管理机构、业务种类、放款金额、放款日期、到期日期等。
对于当前状态为“结清”、“转出”的账户,最新表现信息展示账户状态及结清/转出月份;对于当前状态为“呆账”的账户,最新表现信息展示账户状态、余额、最近一次还款日期及状态截至日期;对于其他账户,最新表现信息展示余额、当前逾期提示信息及状态截至日期。
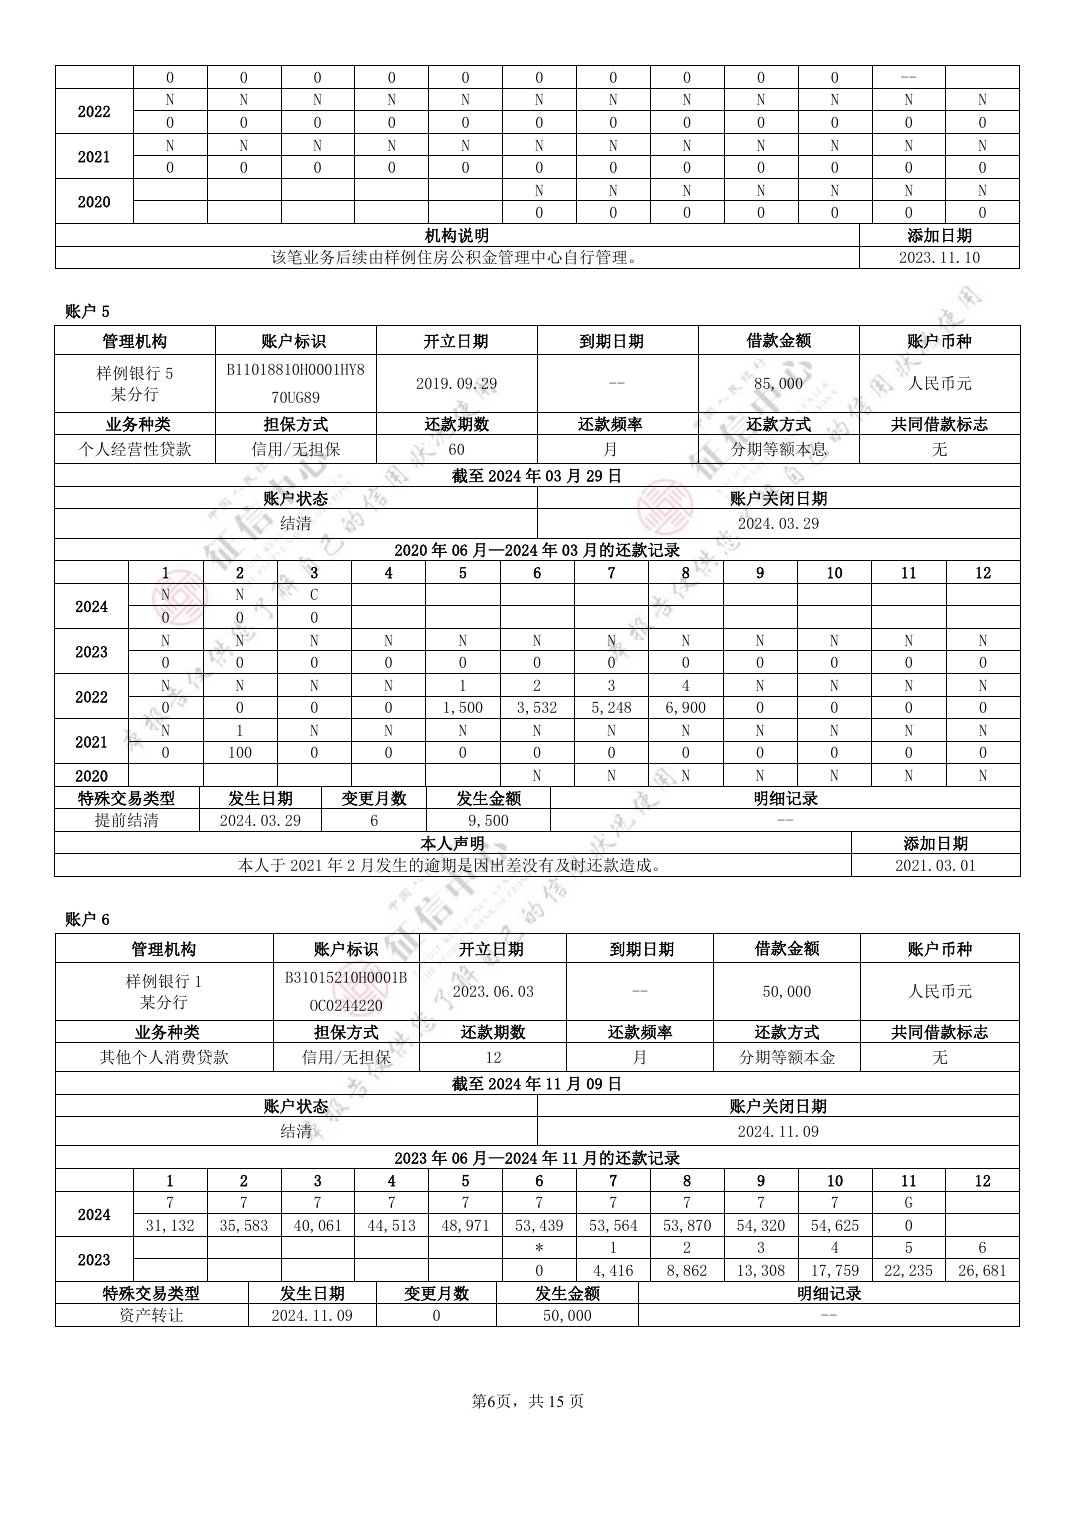 图3|贷款账户示例:特殊交易类型分别记录“提前结清”和“资产转让”,逐月还款记录用状态代码逐月填写。图片来源:中国人民银行征信中心《个人信用报告(本人版样例)》展示样本,官网2025-08-19挂载,样例数据均为虚构。
2.2.6 其他业务
逐笔展示融资租赁公司报送的融资租赁类业务,证券公司报送的约定购回式证券交易、股票质押式回购交易和融资融券交易。具体展示内容及规则与贷款基本相同。
FAQ 问三:贷款已经结清,或者信用卡已经注销,之前的不良信息还会在信用报告上展示多久?
根据《征信业管理条例》的规定,不良信息自不良行为或者事件终止之日起展示5年。
二、系统解读(可信金科)
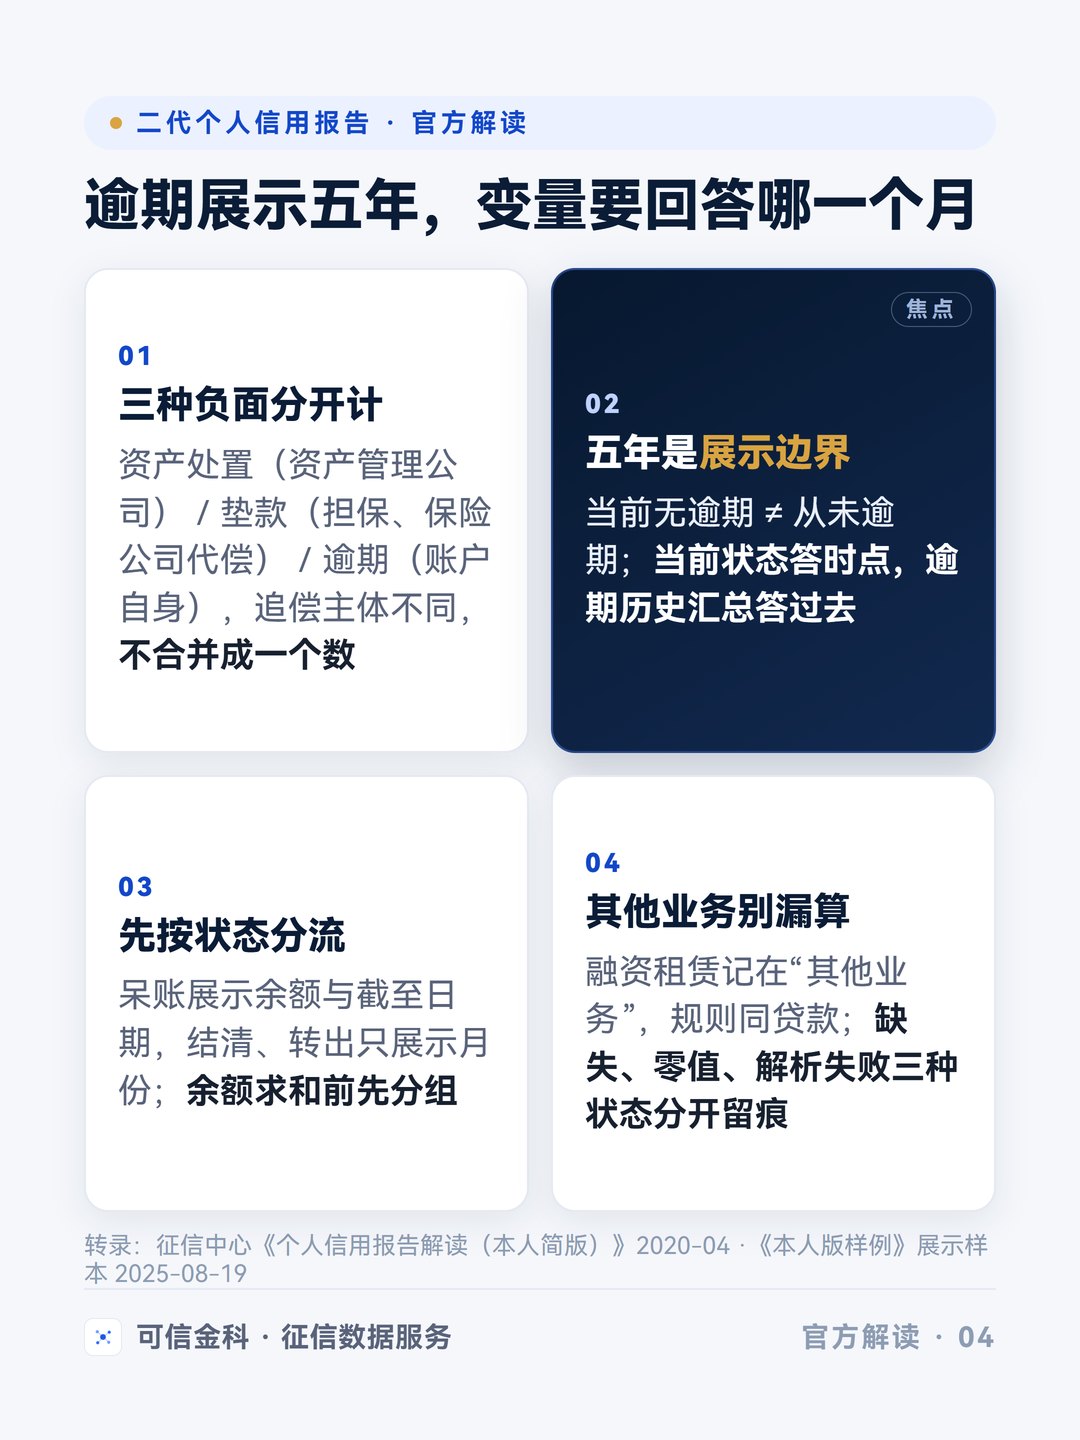
资产处置、垫款、逾期不是一种负面,起点和终点各不同
三个小节的清偿主体和计时起点不同:资产处置是资产管理公司接管不良资产后的债务,垫款是担保公司或保险公司代偿后的债务,逾期是账户自身的还款异常汇总。前两类催收未结不受5年限制,结清才计时;逾期汇总则跟着账户状态走。变量层不宜合并成一个“负面记录数”,应分别标记管理机构、担保机构与所属账户——三者的追偿主体不同,合并计数会让审批看不出谁在负责清偿。
五年是报告的展示边界,不是变量该用的窗口
FAQ问三的5年,是报告“该不该继续显示”的边界,不是机构判断该看多远的窗口——二代与一代的窗口差异 已说明观察口径还在变化。报告说明第14条把这条边界说得更直接:报告不展示5年前已经结束的违约行为;前面三小节各自的5年规则,都落在这一条之下。更容易出错的是把“当前无逾期”当成“从未逾期”:当前状态字段只答查询这一时点,逾期历史汇总才答过去发生过什么,两者不能互相替代。
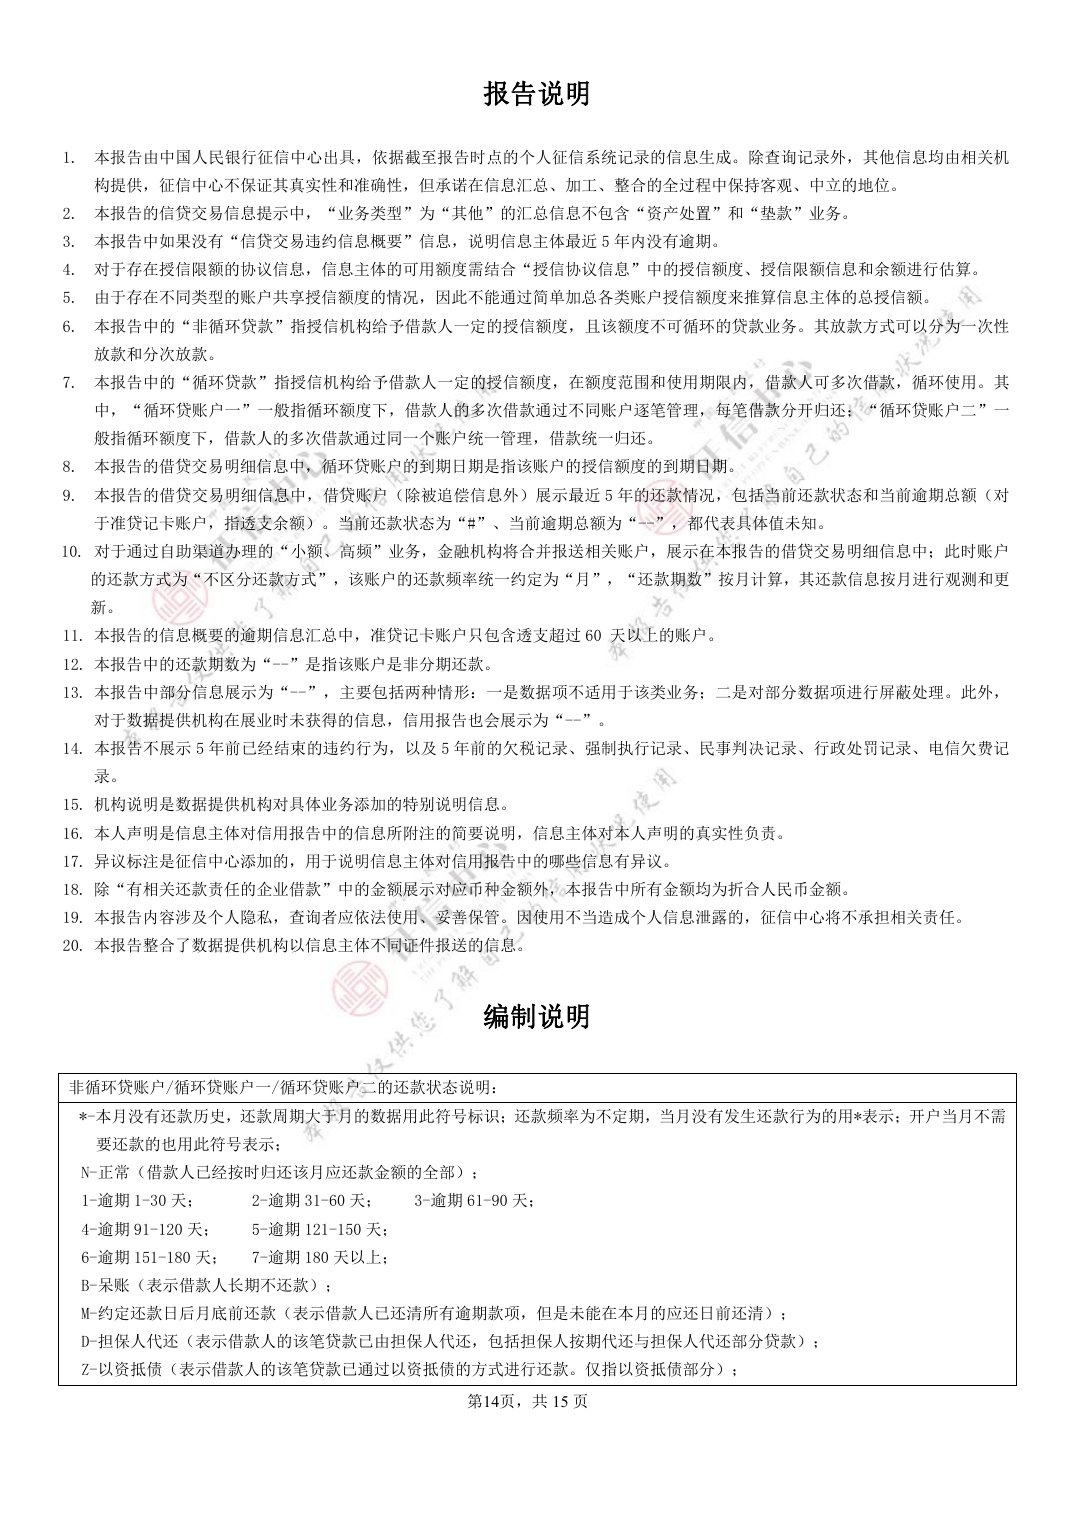 图4|报告说明(20条)与编制说明(逐月还款状态代码)节选。图片来源:中国人民银行征信中心《个人信用报告(本人版样例)》展示样本,官网2025-08-19挂载。
账户状态决定哪些字段还在更新,算余额前先按状态分流
手册按状态分别规定展示什么:呆账展示状态、余额和截至日期,结清、转出只展示状态和月份,其他账户才展示当前逾期提示和实时余额。“余额”在不同状态下含义不同,呆账余额是认定那一刻冻结的数字。融担审批视角下的当前状态与履约过程 已指出同类问题:负债类变量求和前要先按状态分组,再定各组取哪个字段。
这是账户级的状态,逐月还款记录里还有另一层代码:N表示正常,1—7对应逾期天数分档,贷款账户的B表示呆账、C表示结清、G表示除结清外的其他终止情形。变量把这些代码换算成“当月是否逾期”之前,要先分清C和G不是同一件事——结清是余额归零,G只是账户以其他方式终止,不代表欠款已经收回。授信机构版报告的代码定义仍以机构获准使用版本的报告说明为准。
融资租赁记在“其他业务”,缺失和零要分开留痕
手册2.2.6把融资租赁业务与证券公司三类交易并列为“其他业务”,规则与贷款相同,但来源标记是融资租赁,按“贷款”关键字筛选负债容易漏掉。报告说明第13条把“空值”拆成三种情形:数据项不适用于该类业务、数据被屏蔽处理、数据提供机构未获得该信息,三种情形对应完全不同的处理动作,不该统一填成0,应留出缺失、零值、解析失败三种状态,交人工复核。
官方手册展示的是过去五年,变量要回答的是其中具体哪一个月、哪一笔账、什么状态。
三、给读者的三个自查问题
- 三类负面记录有没有被合并成同一个计数?
- “无逾期”用的是当前状态,还是历史汇总信息?
- 融资租赁账户有没有被漏算,缺失字段是否被算成0?
征信衍生变量风控系统建设
针对逾期与负面记录,可信金科可作为持牌融资担保机构的技术供应商,在机构自有环境内建设征信衍生变量风控系统,完成账户状态分流、观察窗口计算、缺失值处理、规则与模型配置、业务接口对接和审计留痕,并将变量与判断依据接入该机构的审核流程。需要梳理现有逾期变量口径或评估具体场景的系统方案,可查看征信衍生变量解析系统 或联系我们 。
说明: 本文第一部分转录自中国人民银行征信中心公开文件,版权归原单位;第二部分为可信金科从系统建设角度的解读,不代表中国人民银行或征信中心官方口径。变量口径以机构获准使用版本的报告说明与机构自有样本验证为准。
下一篇看两年查询窗口能算什么 。
可信金科 是 征信数据系统服务商,核心团队具备多年征信系统建设经验,已服务 100+ 家金融与类金融机构。我们协助持牌金融机构完成征信前期接入准备工作,同时为各类持牌金融机构及相关行业客户提供合规征信风控方案评估与落地支持。
微信扫码 / 长按识别,直接沟通