来源:中国人民银行征信中心微信公众号,2026年9月8日。查看官方原文
融资担保公司、融资租赁公司接入征信系统,需要满足哪些条件、准备哪些材料,又该如何申请报数和查询权限?中国人民银行征信中心发布的《地方金融组织接入征信系统指南》,对这些问题作出了具体说明。
以下将官方图片中的引言及10个问答转为文字,保留原文表述,并附上三张官方原图供查阅。“实务提示”、文末实施流程图及服务介绍由可信金科补充。
官方指南
小额贷款公司、融资担保公司、融资租赁公司和商业保理公司等地方金融组织接入征信系统,是履行信贷信息报送义务的法定要求,也是促进机构提质增效、防范信用风险的关键举措。
为帮助各类地方金融组织规范接入征信系统,我们整理了接入工作的常见问题,并制作了解答指南为大家提供参考。
Q1 地方金融组织指什么?
是指依法设立的小额贷款公司、融资担保公司、融资租赁公司和商业保理公司等机构。
Q2 地方金融组织接入征信系统的依据是什么?
依据《征信业管理条例》第二十九条,从事信贷业务的机构应当按照规定向征信系统报送信贷信息。地方金融组织从事信贷业务,应按条例要求接入征信系统,履行报数义务。
Q3 地方金融组织接入征信系统应符合什么条件?
地方金融组织接入征信系统应当在主体资质、业务合规、信息安全、权益保护等方面符合征信系统接入条件,具体包括:
(一)主体资质
具备开展信贷业务的合法资质和持续经营能力,最近一个年度地方金融管理机构的监管评级为良好,在注册地要有固定的办公场所以及开展业务所需的软硬件设施。
(二)业务合规
建立征信业务合规管理制度与机制,建立报送信贷信息的书面同意授权机制,成立专门的征信部门或指定明确的征信牵头部门,配备3名(含)以上征信工作人员。
(三)信息安全
具备健全的网络安全与数据安全管理制度与机制。
(四)权益保护
建立便利的信息主体征信异议的维权通道、异议及投诉处理机制。
图1|接入条件包括主体资质、业务合规、信息安全和权益保护四方面。图片来源:中国人民银行征信中心《地方金融组织接入征信系统指南》。
实务提示|先对照条件准备。 建议由牵头部门把上述四方面逐项列出,明确现有材料、待补事项和责任人,将人员安排、授权机制与系统准备一并推进。
Q4 地方金融组织可以通过哪些方式接入征信系统?
地方金融组织可选择金融城域网接入或互联网接入两种网络接入方式。通过金融城域网接入便利性更高,查询时效性更快,机构需符合中国人民银行关于金融城域网接入的相关要求。
Q5 地方金融组织可以通过哪些方式向征信系统报送信贷信息?
两种上报方式,机构按需选择:
**接口方式报送:**适合业务笔数多、有技术开发能力的机构。机构开发数据对接程序,自动完成数据上报。
**手工录入报送:**适合业务量适中的机构。工作人员登录征信系统,手动录入业务信息完成上报。
实务提示|分开评估网络与报送方式。 金融城域网、互联网回答的是网络如何接入;接口、手工录入回答的是业务信息如何上报。机构可结合业务量、人员安排和现有系统情况,分别评估两项选择。
Q6 地方金融组织要提供哪些申请材料?
地方金融组织申请接入征信系统应提供如下材料:
(一)申请书;
(二)业务资质证明材料;
(三)营业执照;
(四)监管评级材料;
(五)公司章程;
(六)注册资本验资报告;
(七)财务报表;
(八)法人及高管人员履历;
(九)信息主体授权文件;
(十)征信中心及人民银行分行征信部门要求提供的其他材料。
Q7 地方金融组织接入征信系统的流程是怎样的?
地方金融组织接入征信系统可分为三个阶段,分别是接入申请阶段、人民银行分行核查阶段和征信中心审核阶段,具体流程如下:
(一)机构提交接入申请
地方金融组织向注册地人民银行分行征信部门提交接入征信系统的正式书面申请,提供申请材料,含地方金融管理机构推荐接入征信系统的意见。
(二)人民银行分行征信部门初步核查
人民银行分行征信部门对申请接入的机构进行初步核查,出具是否推荐接入征信系统的书面建议。
(三)征信中心审核接入资格
征信中心根据机构提交申请材料,结合人民银行分行书面建议,核实机构是否在资质合法、业务合规、信息安全、权益保护方面符合相应条件后作出是否予以接入的决定。
Q8 地方金融组织如何开通报数权限?
地方金融组织开通报数权限可分为三个阶段,分别是报数准备阶段、人民银行分行初审阶段和征信中心验收阶段,具体流程如下:
(一)报数准备阶段
机构在收到征信中心的接入资格核准通过的书面意见后,应做好业务准备、制度准备、网络准备、技术准备、数据准备等报数准备工作,包括开发征信数据报送接口、按征信系统报送规范要求准备好拟报送的数据、核查拟报送的数据已获取信息主体书面授权等。
(二)人民银行分行初审阶段
机构完成报数准备工作后,应提交包括数据质量测试验收申请材料在内的相关材料至人民银行分行征信部门,人民银行分行征信部门对验收申请材料进行初步审核并将审核结果报征信中心。
(三)征信中心验收阶段
人民银行分行初步审核通过后,征信中心对地方金融组织的数据安全管理、信息主体权益保护工作进行评估,并对数据质量等情况进行验收,验收通过后征信中心为其开通数据报送权限。
图2|报数权限开通包括报数准备、人民银行分行初审和征信中心验收三个阶段。图片来源:中国人民银行征信中心《地方金融组织接入征信系统指南》。
Q9 地方金融组织如何开通查询权限?
已开通征信系统数据报送权限的地方金融组织,连续六个月向征信系统报送数据,并且符合数据质量管理要求,可向征信中心申请开通查询权限。征信中心为其开通查询权限。
图3|申请查询权限须满足连续六个月报送数据及数据质量管理要求。图片来源:中国人民银行征信中心《地方金融组织接入征信系统指南》。
实务提示|区分三个办理节点。 接入资格核准、报数权限开通、查询权限开通各有条件。安排项目进度时,应把连续六个月报送及数据质量要求计入查询权限申请前的准备期,并持续做好报送质量检查与反馈处理。
Q10 地方金融组织遇到问题如何咨询?
请地方金融组织联系机构注册所在地人民银行征信服务部门,各地人民银行征信服务部门的联系方式可登录中国人民银行征信中心官网,在“征信服务-征信服务渠道-征信网点查询”栏目进行查询。
以上为官方指南文字内容。
融资担保、融资租赁公司接入实施参考
筹备征信接入时,机构需要把申请、系统建设与后续报送安排衔接起来。以下两图依据可信金科接入服务方案整理,供项目筹备参考;接入条件与权限开通要求以以上官方指南为准。
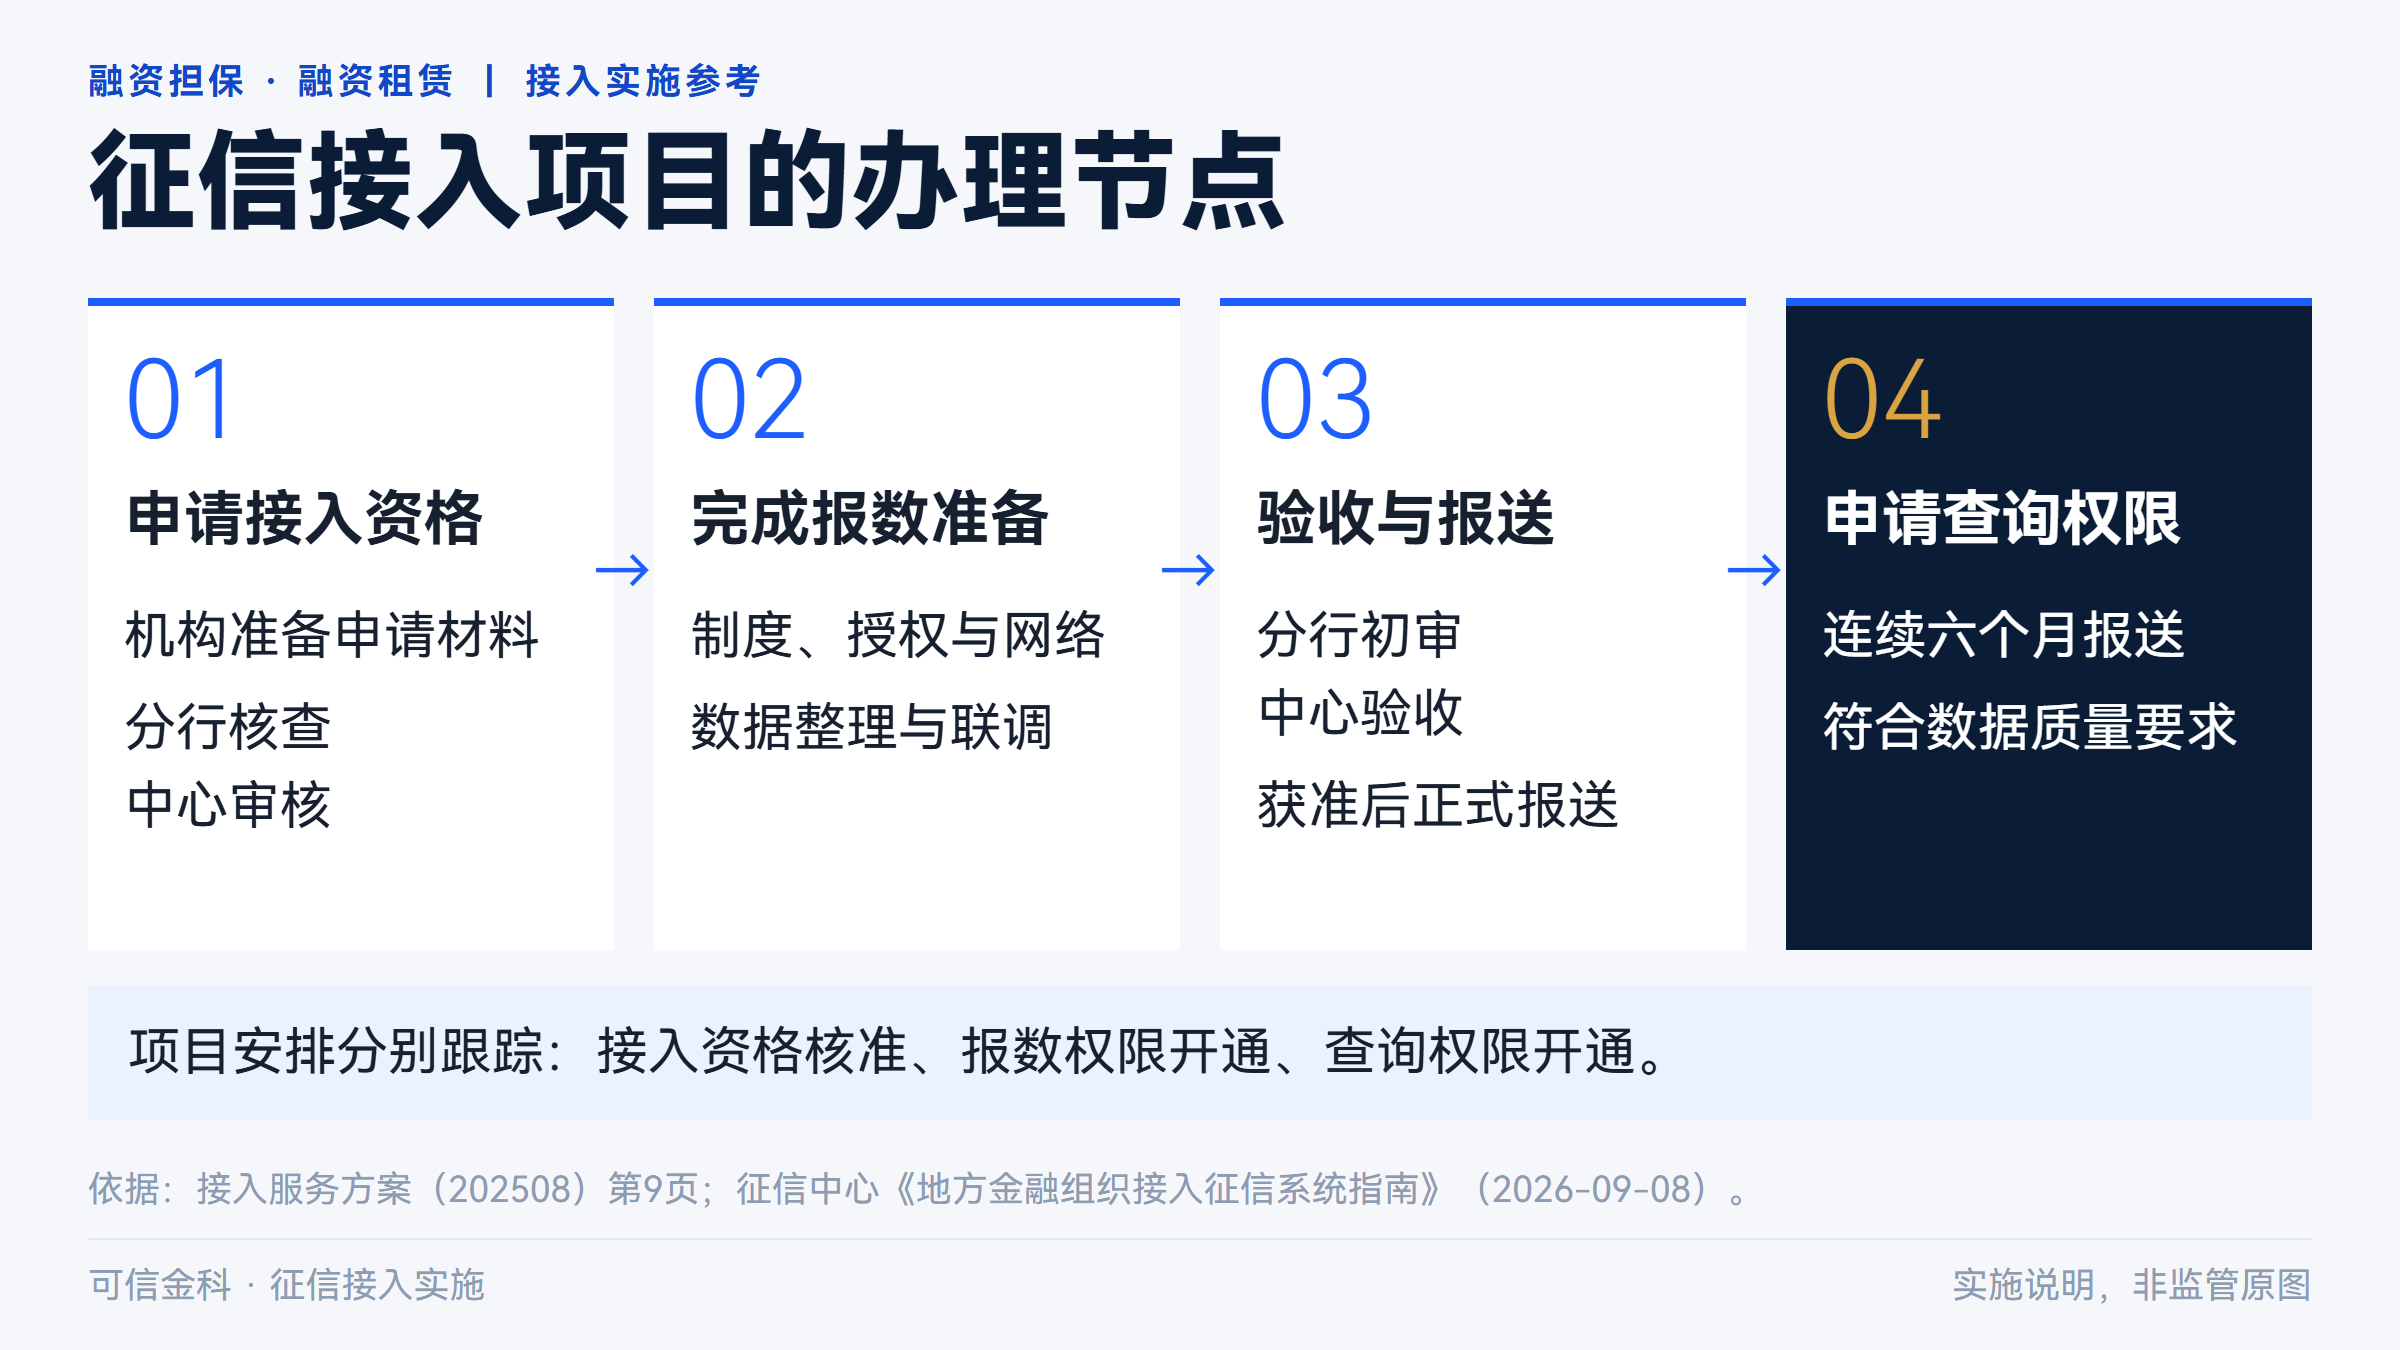
图4|依据可信金科接入服务方案第9页整理,并按本次官方指南区分报数与查询权限。
选择接口报送方式的机构,可进一步按下图安排系统实施:先确认业务场景与数据来源,再完成数据开发、联调和测试,配合验收后开展上线交付与日常维护。
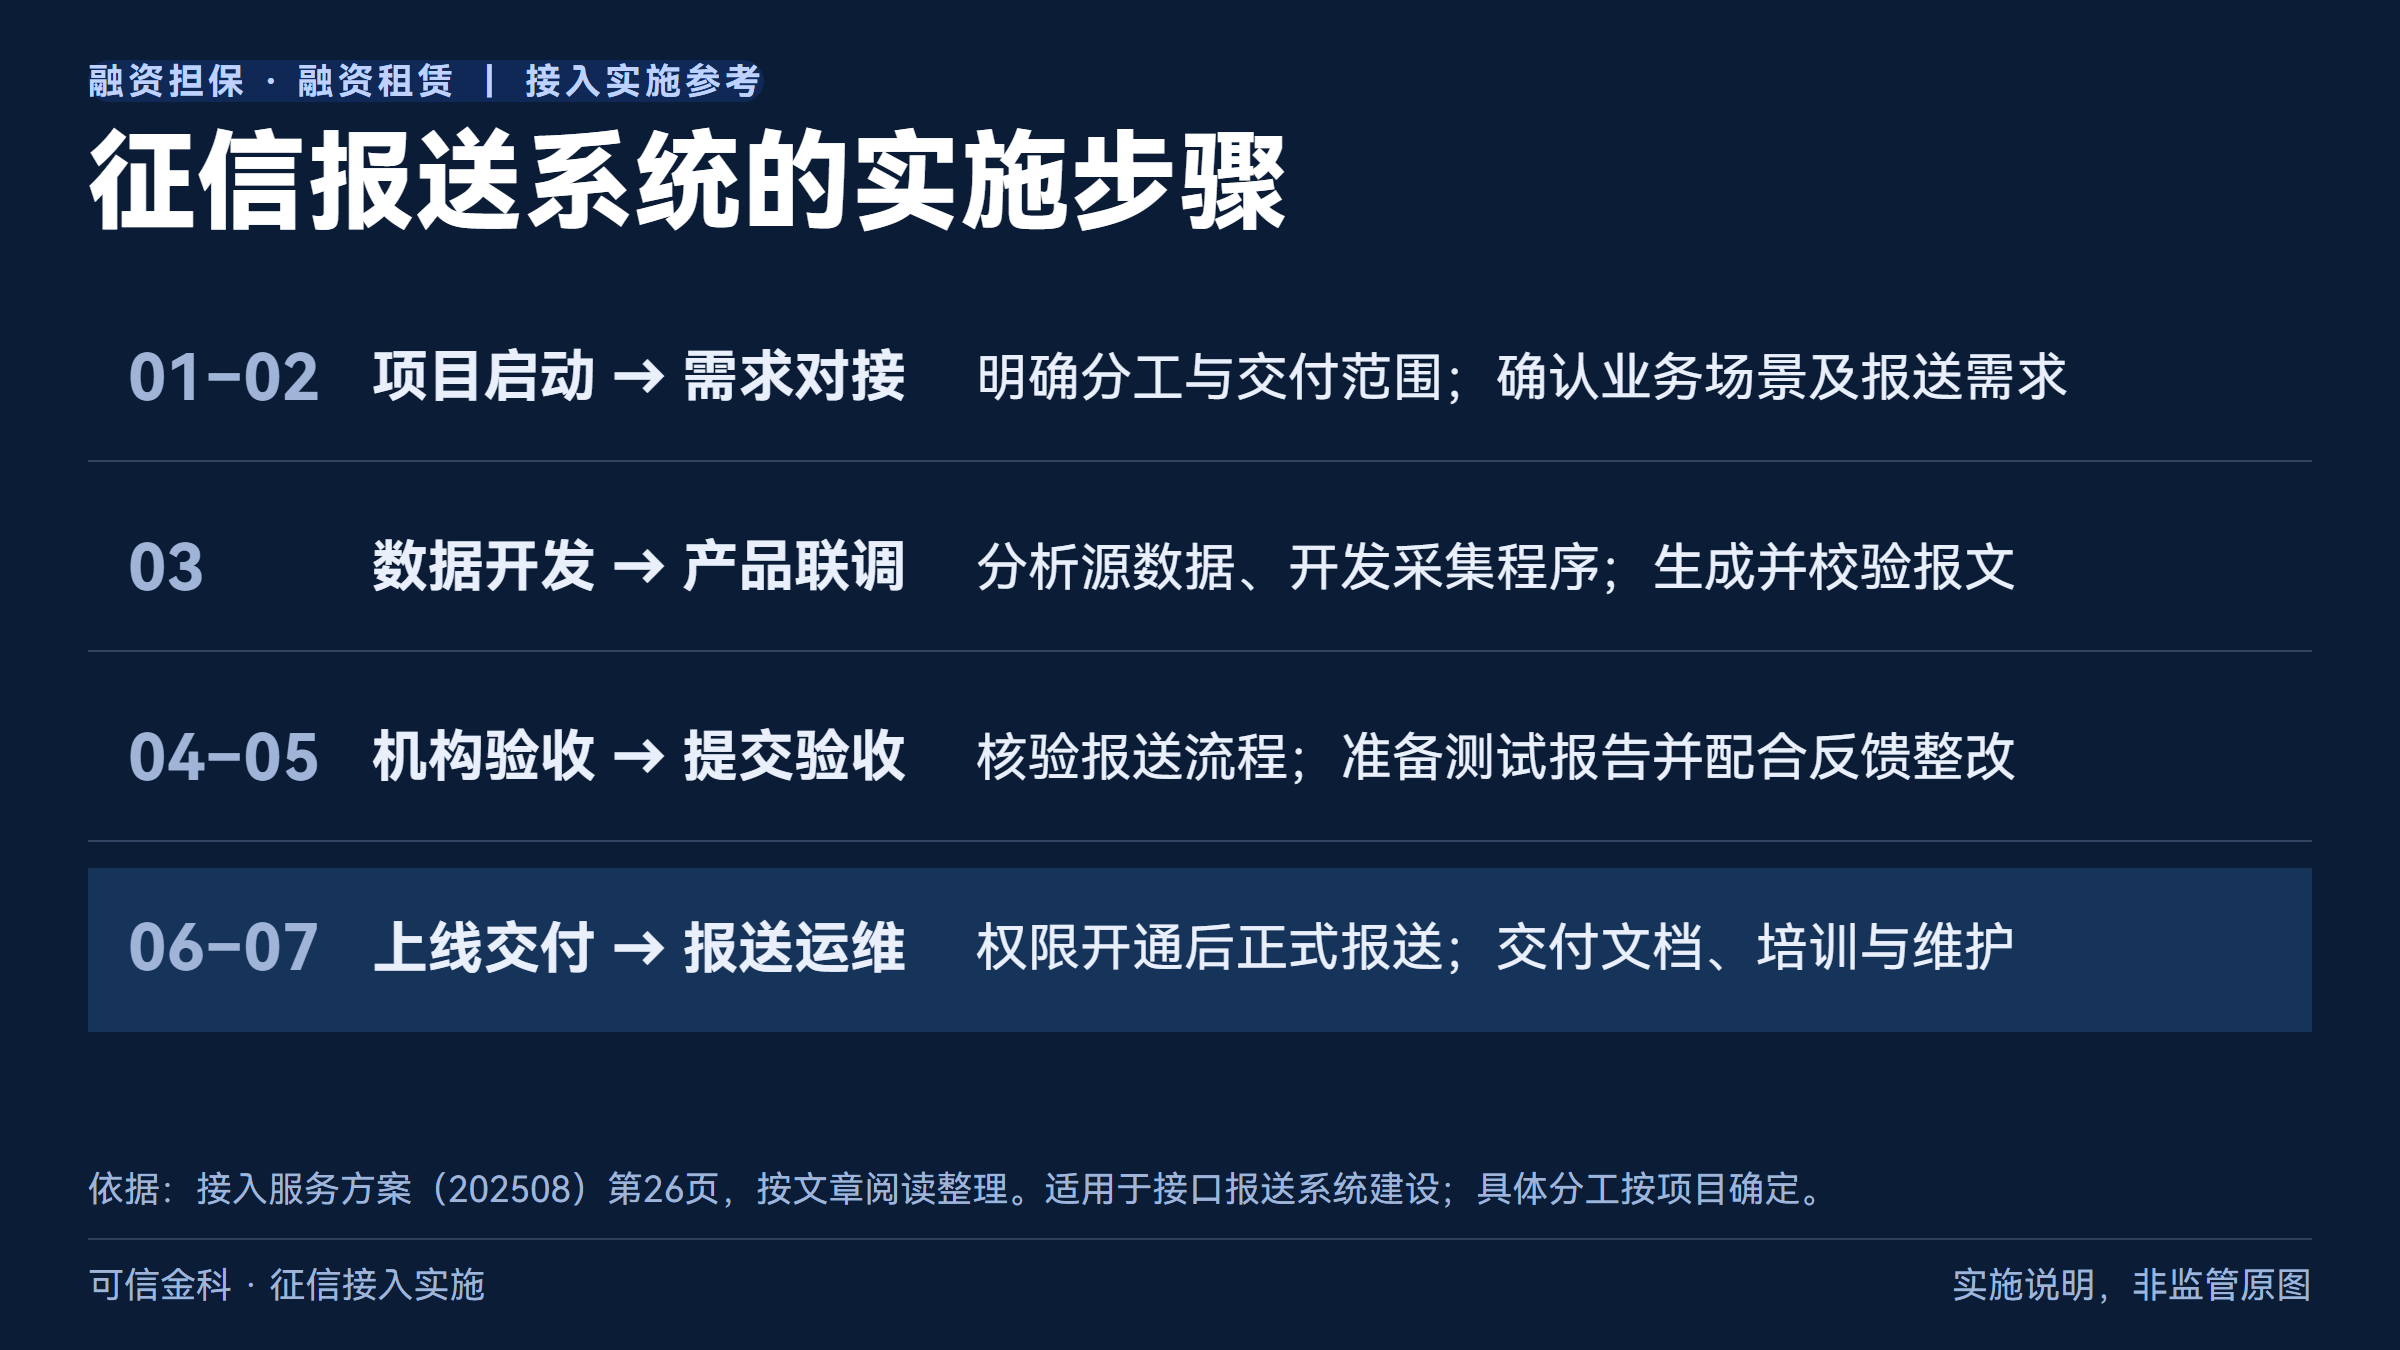
图5|依据可信金科接入服务方案第26页整理,展示接口报送系统建设中的具体工作。
征信接入实施支持
可信金科为符合接入条件的融资担保公司、融资租赁公司等机构提供征信报送系统及配套实施服务,支持业务数据对接、报文生成与校验、报送反馈处理,并协助开展前期材料准备、数据整理、系统测试与上线运维。
如贵机构正在筹备征信接入,或有报送系统建设、改造及维护需求,欢迎通过 fuyuanhui@kexinjinke.com 联系我们,结合现有业务与系统情况沟通具体工作。
可信金科 是 征信数据系统服务商,核心团队具备多年征信系统建设经验,已服务 100+ 家金融与类金融机构。我们协助持牌金融机构完成征信前期接入准备工作,同时为各类持牌金融机构及相关行业客户提供合规征信风控方案评估与落地支持。
微信扫码 / 长按识别,直接沟通