一场经营会开完,留下的待办可能比会上得到的答案还多:剩余投入请业务再核一下,回款请财务更新,资金安排等相关部门补充。到了下一次沟通,又有新版本、新变化,需要重新解释。
对负责人来说,难受的地方很具体:企业已经有系统,各部门也一直在报数,为什么想看清一项业务,仍要临时组织一次资料收集?财务和业务同样为难。日常报表已经做完,换一个问法,又得重新查找、拼接和核对。
企业经营智能体,也叫 CEO 智能体或 CEOAgent,正是针对这段工作提供帮助:以管理者的问题为入口,把获准使用的资料整理成经营概览和可继续追问的答案。它的价值,要放到这些反复发生的工作里看。
一句“后面还要投入多少”,为什么不好回答
在经营智能体项目的需求梳理中,我们遇到的一个具体难点是:管理者问的是业务将走向哪里,现有报表往往分别记录已经发生了什么。要回答下一步,必须把不同资料之间的关系找出来。
以“后面还要投入多少”为例。预算给出原先安排,支出记录反映已发生金额,合同里还有约定的付款义务。若把预算减去已付款直接当作剩余投入,可能漏掉范围调整,也可能混淆已发生但未付款的部分。
这类问题靠多发几张表并不会自然解决。经办人需要知道负责人真正想了解的范围,还要判断每份表能说明什么。临时补充的说明一旦只留在聊天中,下次又要从头问。
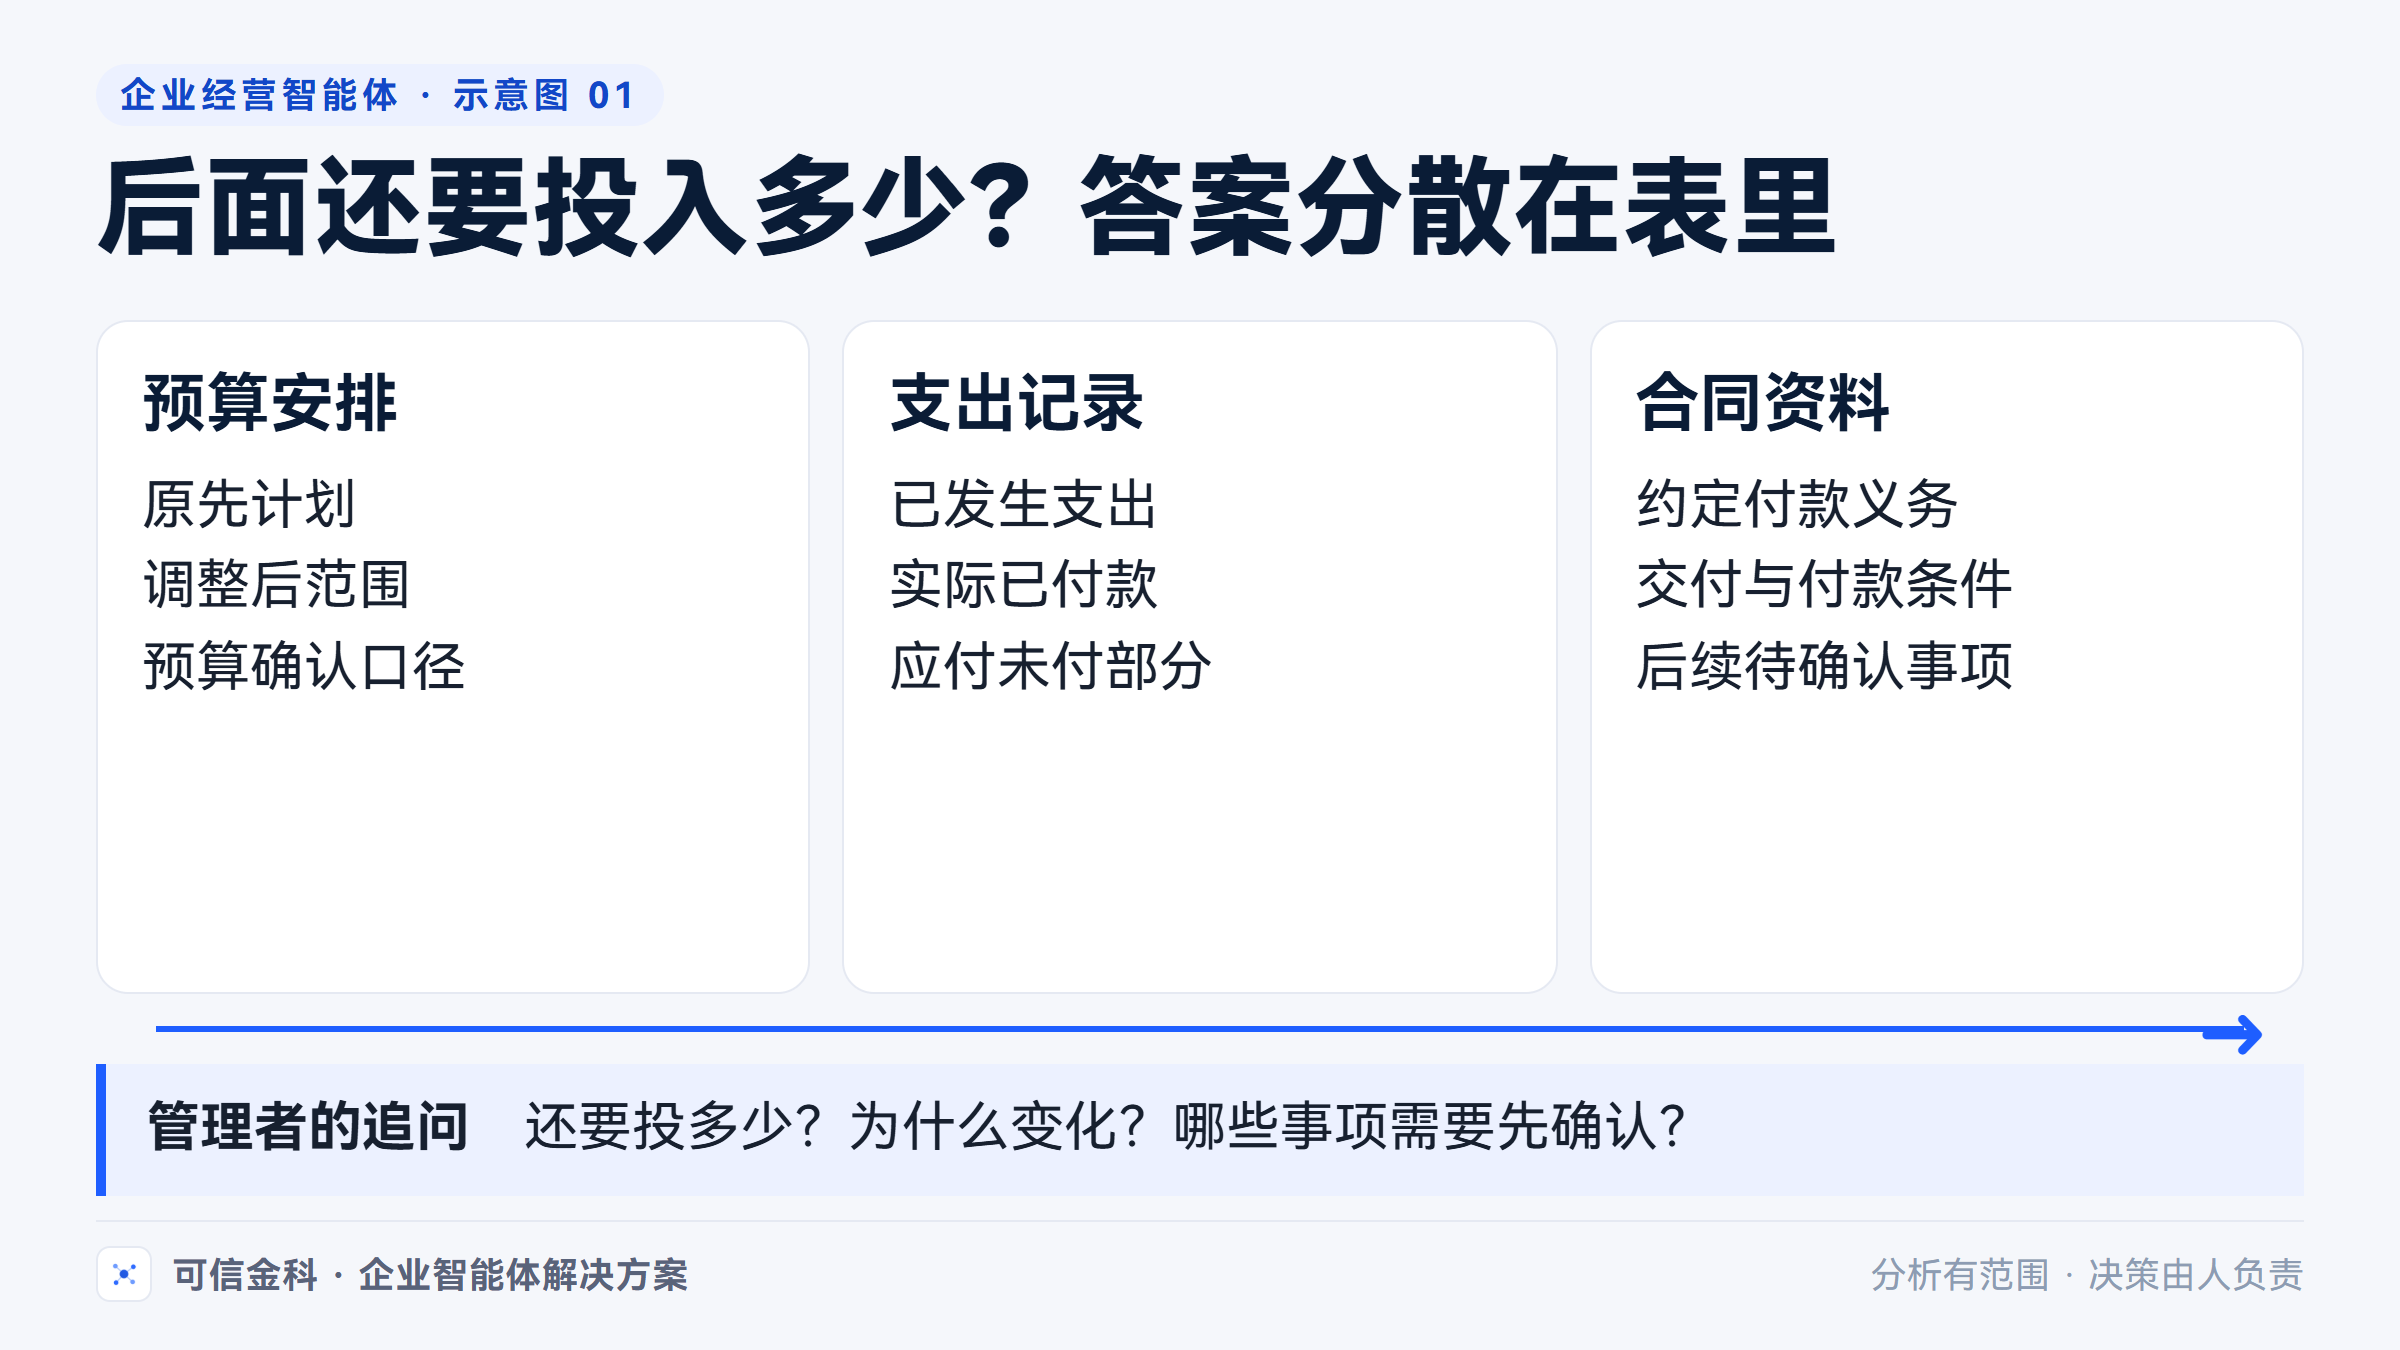
更麻烦的是连续追问。知道总数以后,负责人会问变化集中在哪里、哪些事项需要先确认。若之前只交付一个汇总数,第二个问题就又把各部门拉回找表的过程。
直接问AI,前面那段整理工作仍然在
把资料上传给通用 AI,可以帮助阅读、归纳和提出分析方向。资料范围明确、问题相对独立时,这样做有实际价值。但一旦问题跨越多份报表,使用者仍要补上企业自己的背景。
例如,“投入”在某张表里指已付款,在另一张表里可能包含应付未付。同一个词放进提问框,AI 未必知道企业这次采用哪个定义。换一位同事上传另一批资料,回答也可能建立在不同基础上。
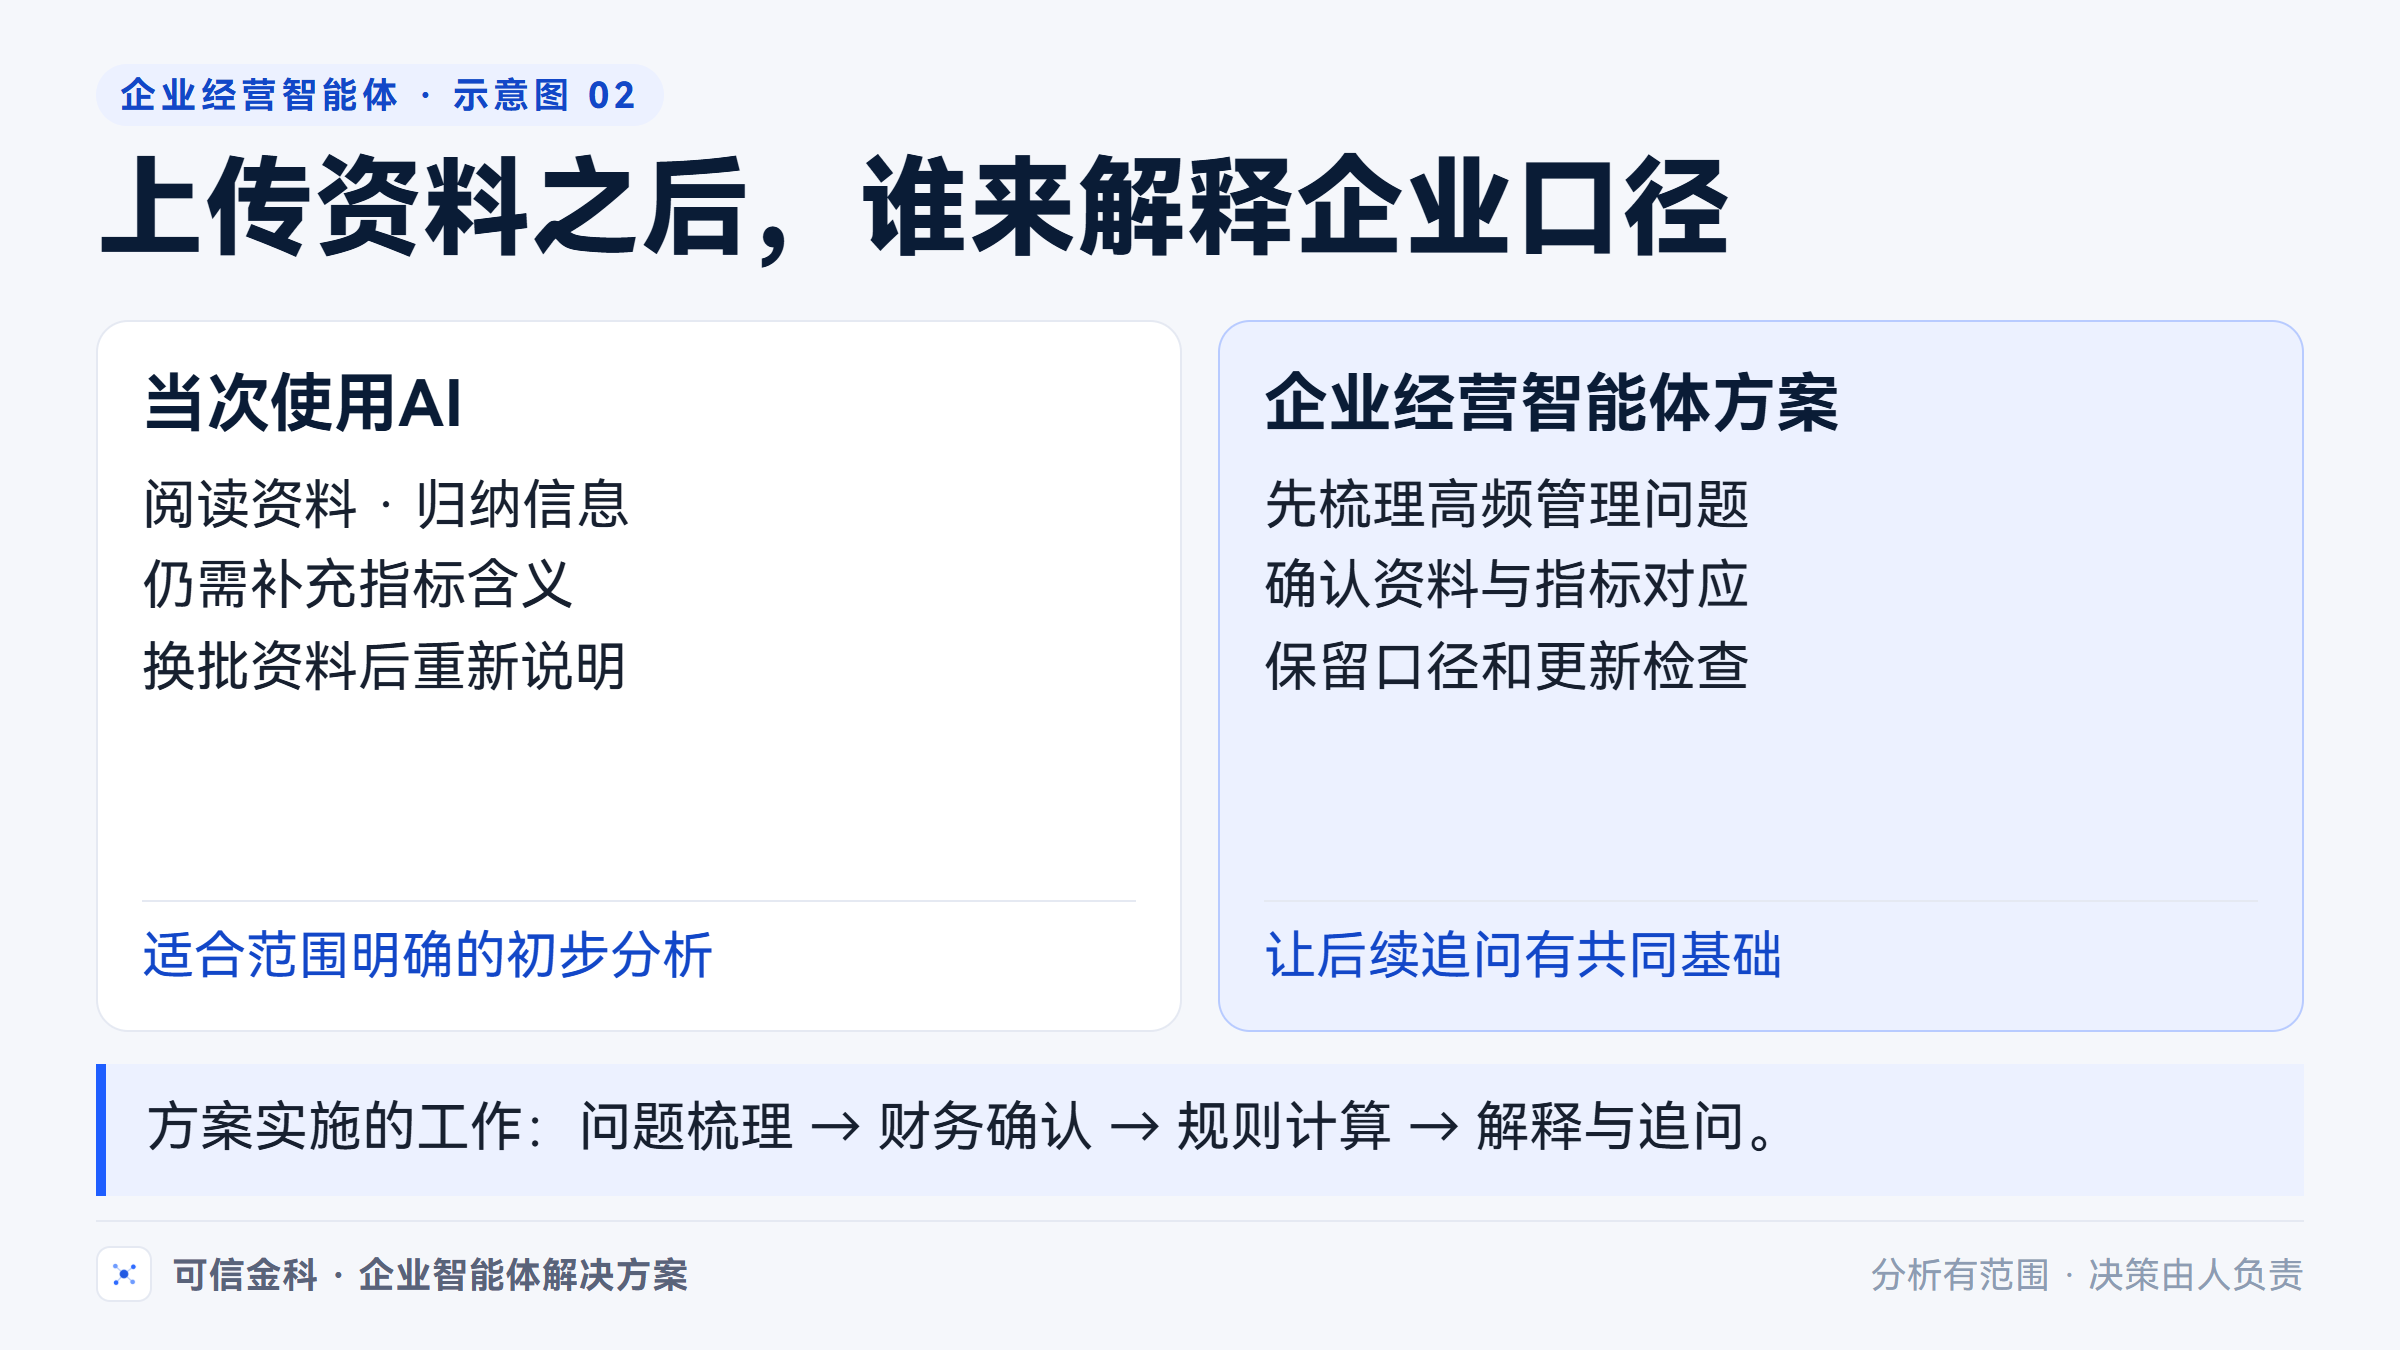
这也是我们做经营智能体方案时,先梳理管理问题的原因。负责人经常问什么,哪些资料能回答,哪个部门确认含义,需要先逐项联系起来。否则,熟悉业务的人仍得在每次对话前准备材料、解释背景,得到答案后再核一遍。
这些工作做成企业可复用的配置后,AI 才有条件在同一套业务理解上接住追问。金额与比例由明确规则计算,智能体负责找资料、解释结果;后续换期或新增资料时,也有需要核对的对应关系。
脱敏后的典型场景:从看总览,到追问一项变化
下面的场景根据经营分析项目中的需求重新组织,已作脱敏处理。
负责人打开一项业务,先想了解当前进展、累计投入和后续资金安排。方案可以把相关事实放在同一个经营概览中,标出各自来源和期间;需要进一步解释的部分,保留追问入口。
看到后续投入发生变化,负责人继续问原因。此时,回答应能回到相关预算与合同资料,说明变化涉及哪些构成,并把尚未取得依据的部分列出来。业务人员接着核对范围调整,财务核对已发生金额,后续讨论有了共同对象。
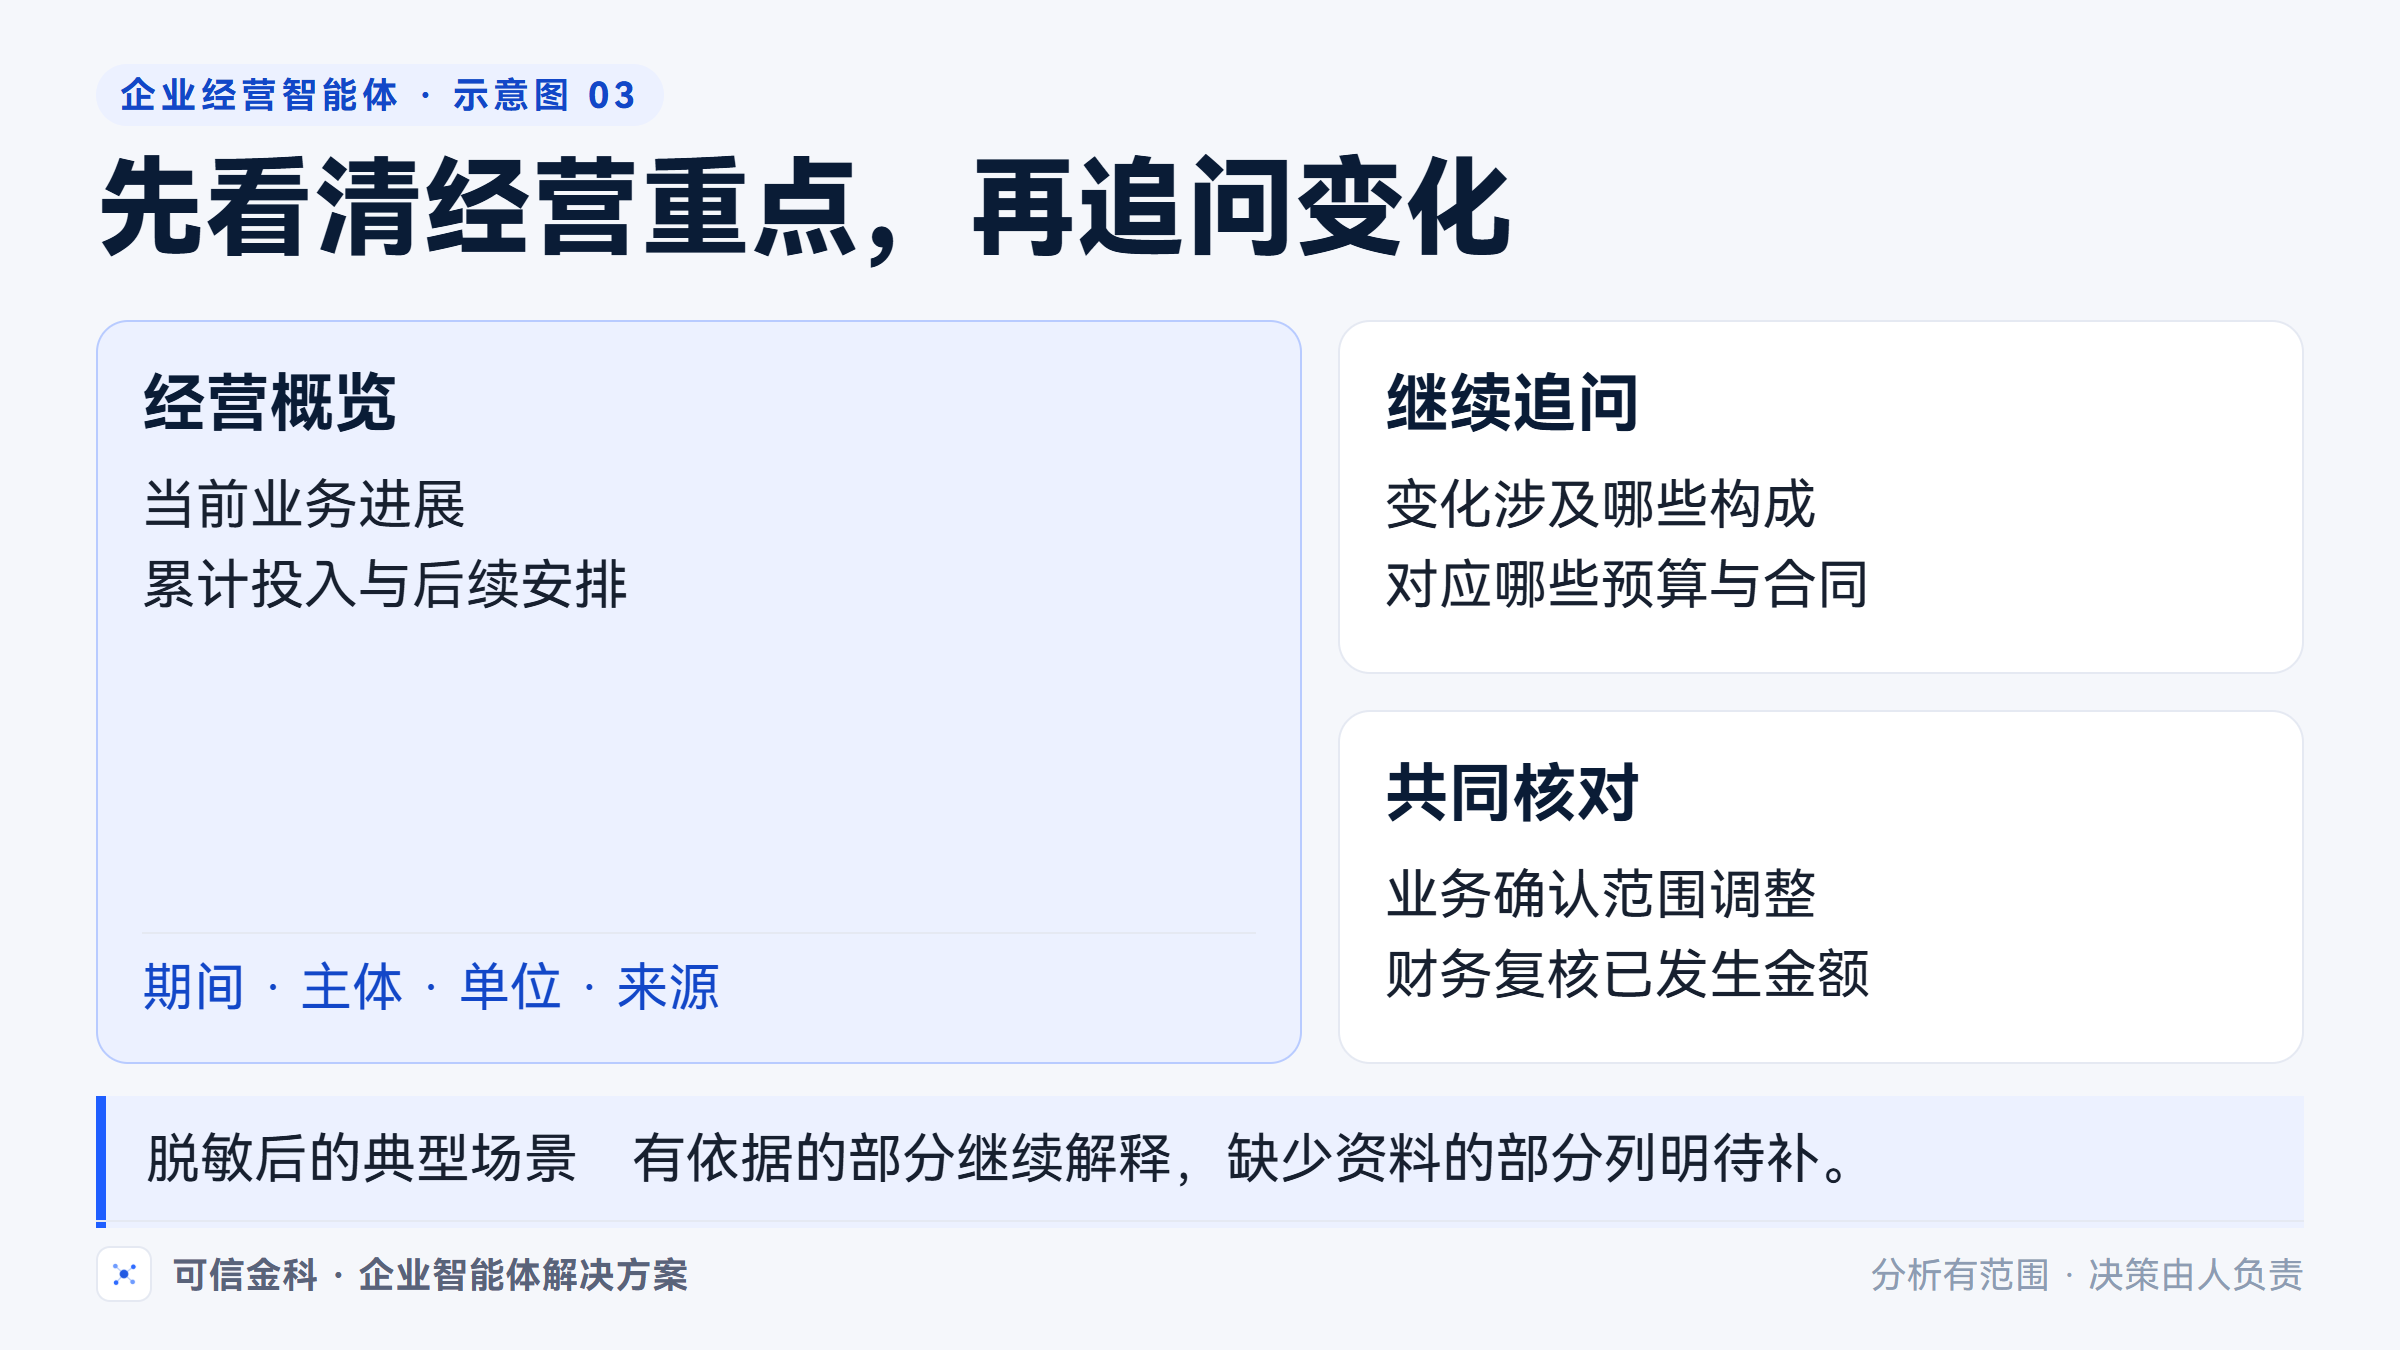
我们的方案设计经验是,先让管理者看清重点,再让数字能被追问。把所有指标堆在首页,阅读负担仍然留给负责人;只有概括性结论,又会让财务无法核对。概览、明细和来源需要连在一起。
这对日常工作意味着:负责人可以先定位值得关注的事项,经办人可以围绕同一份依据补充说明。要验证的改进,是下一次类似问题出现时,是否还需要重新组织一轮资料收集,而不只是第一次演示回答得是否流畅。
企业需要的是接得上业务的问答
经营智能体不要求企业放弃 ERP 或已有管理驾驶舱。业务系统继续承担记录与流程,固定看板继续展示日常指标,智能体承接临时追问和跨资料解释。已有资料能够导出时,可先从 Excel 和系统导出文件开始验证,再按实际需要评估授权接口。
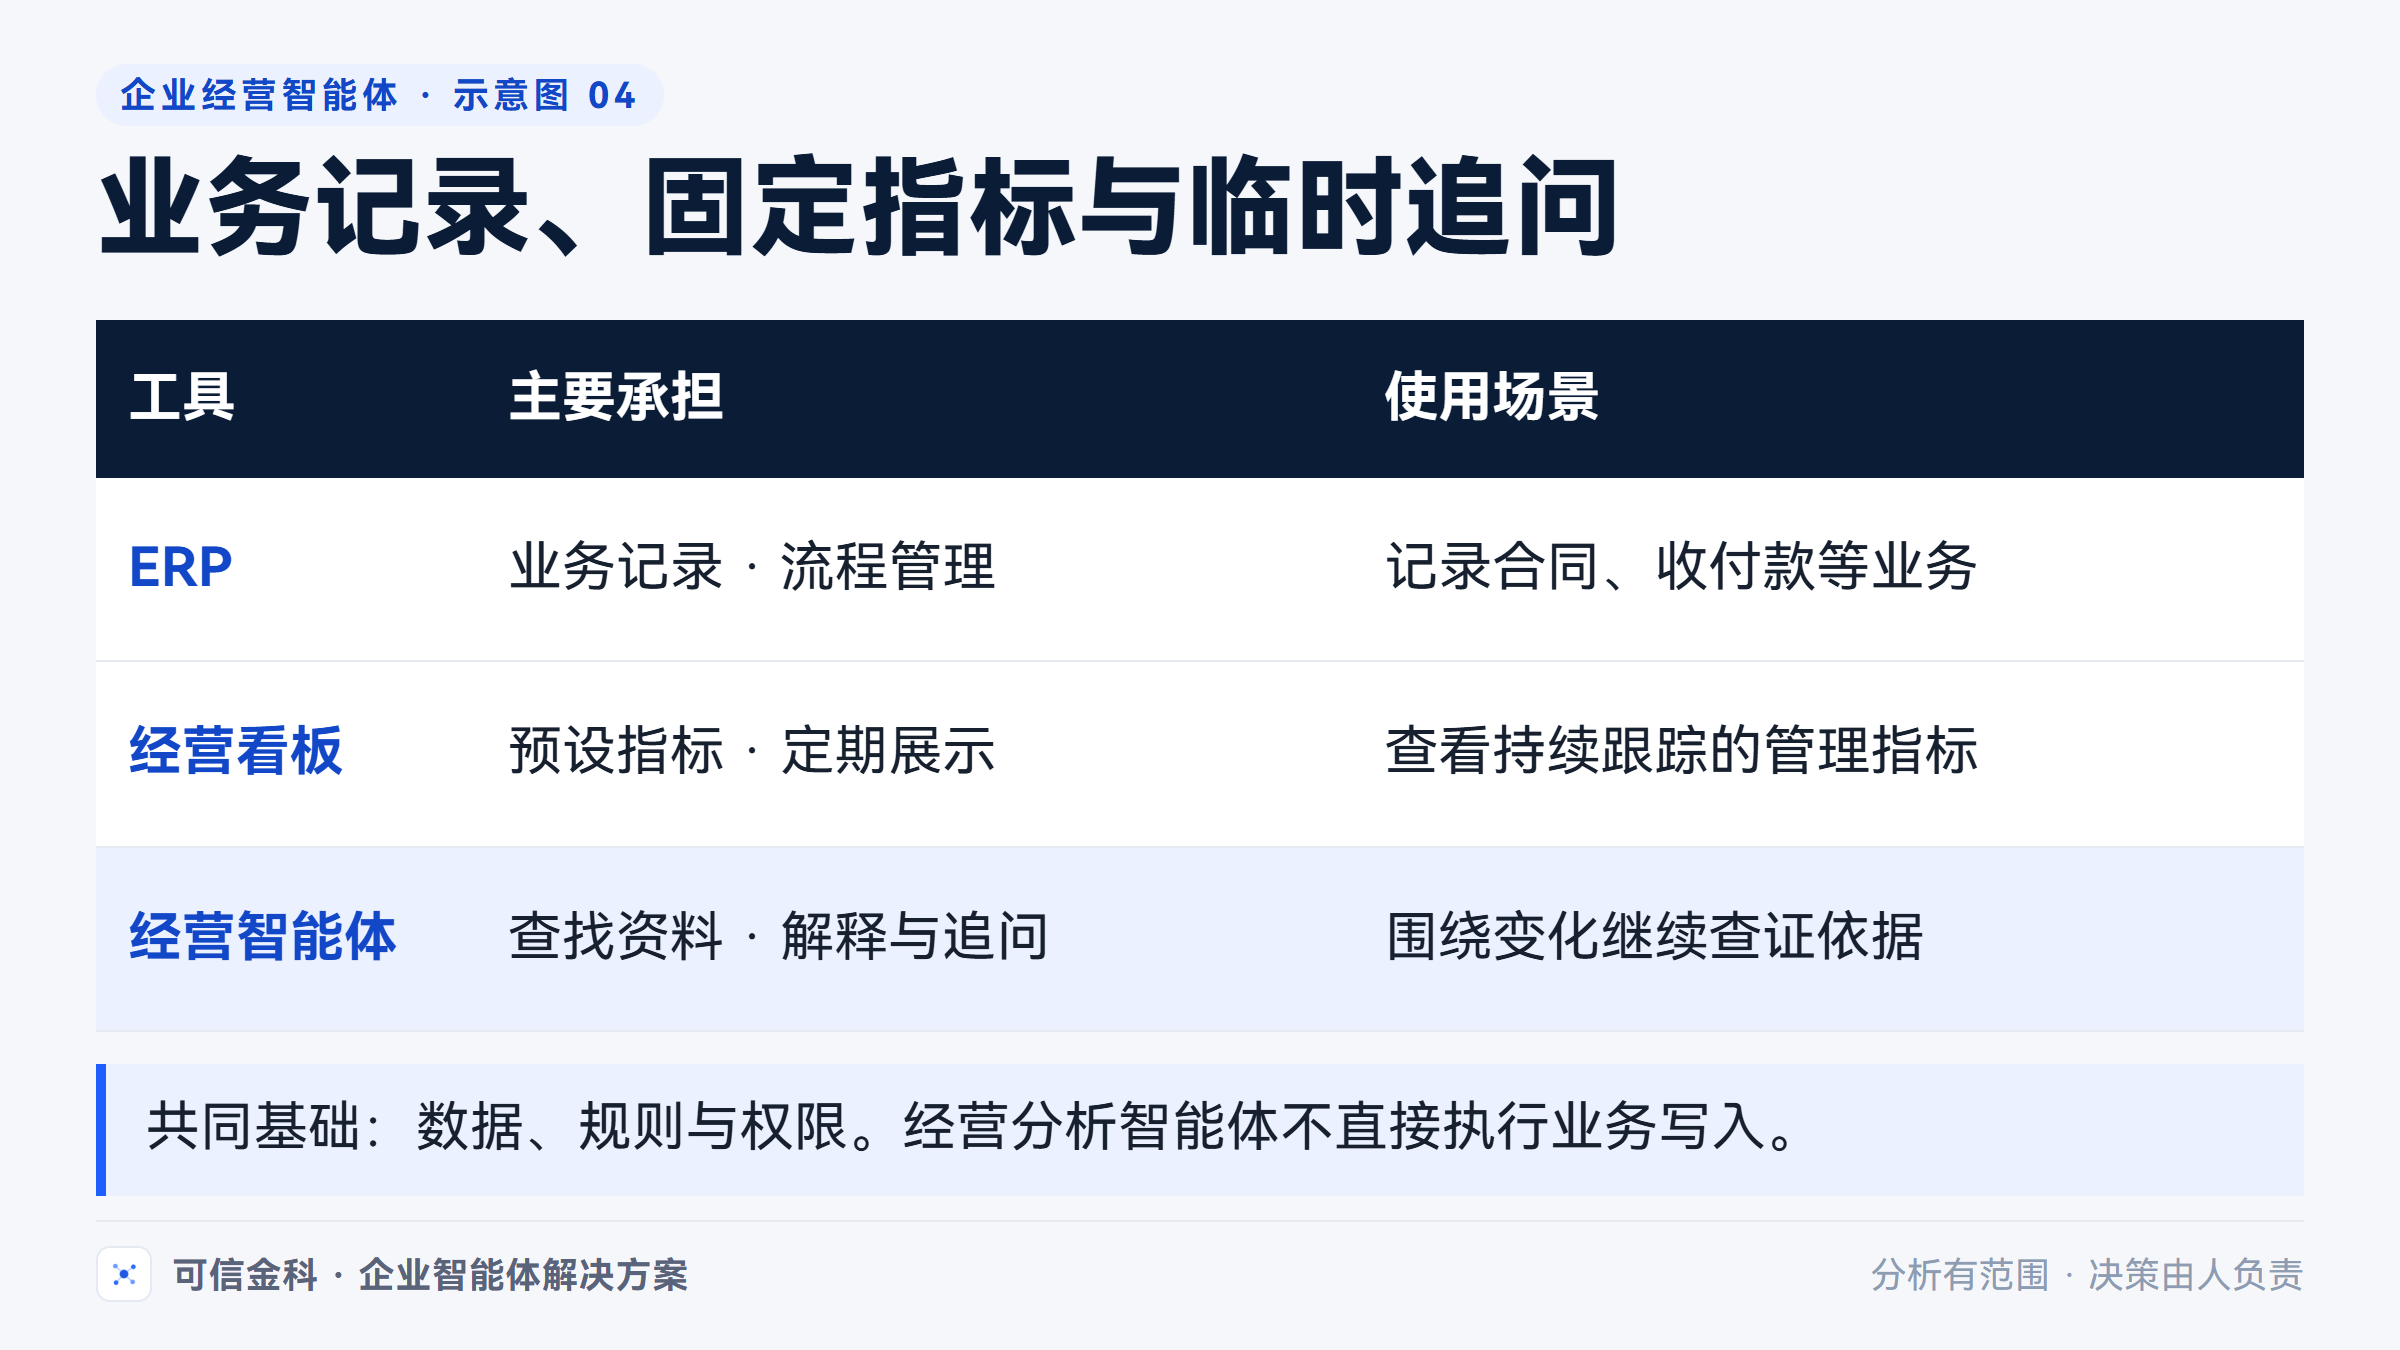
我们在这类项目中积累的经验,涉及需求、数据和使用方式之间的衔接:把管理者的问法转成可回答的问题,让财务确认指标含义,再把结果放到适合管理者阅读的页面中。每家企业的业务对象、术语和资料基础不同,需要落实到具体范围。
同样叫“经营分析”,以项目推进为主的企业,可能先关心后续投入;以订单交付为主的企业,可能先关心应收和回款。照搬一套指标,容易得到完整却不常用的页面。定制工作的起点应是客户真实会追问的问题。
权限也随业务一起确定。谁能看汇总、谁能查明细、谁能进入其他主体,都不能靠一句提示词约束。资料不足时明确待补,来源冲突时并列核对;系统提供分析与线索,不代替管理层决策,也不直接付款、审批或录入合同。
可以从一次真实的经营会开始
不必先提出一份庞大的系统建设清单。把最近经营会上反复追问、会后仍需补数的问题拿出来,再看看答案目前经过哪些人、哪些表。这比先讨论要接多少系统,更容易确定值得做的范围。
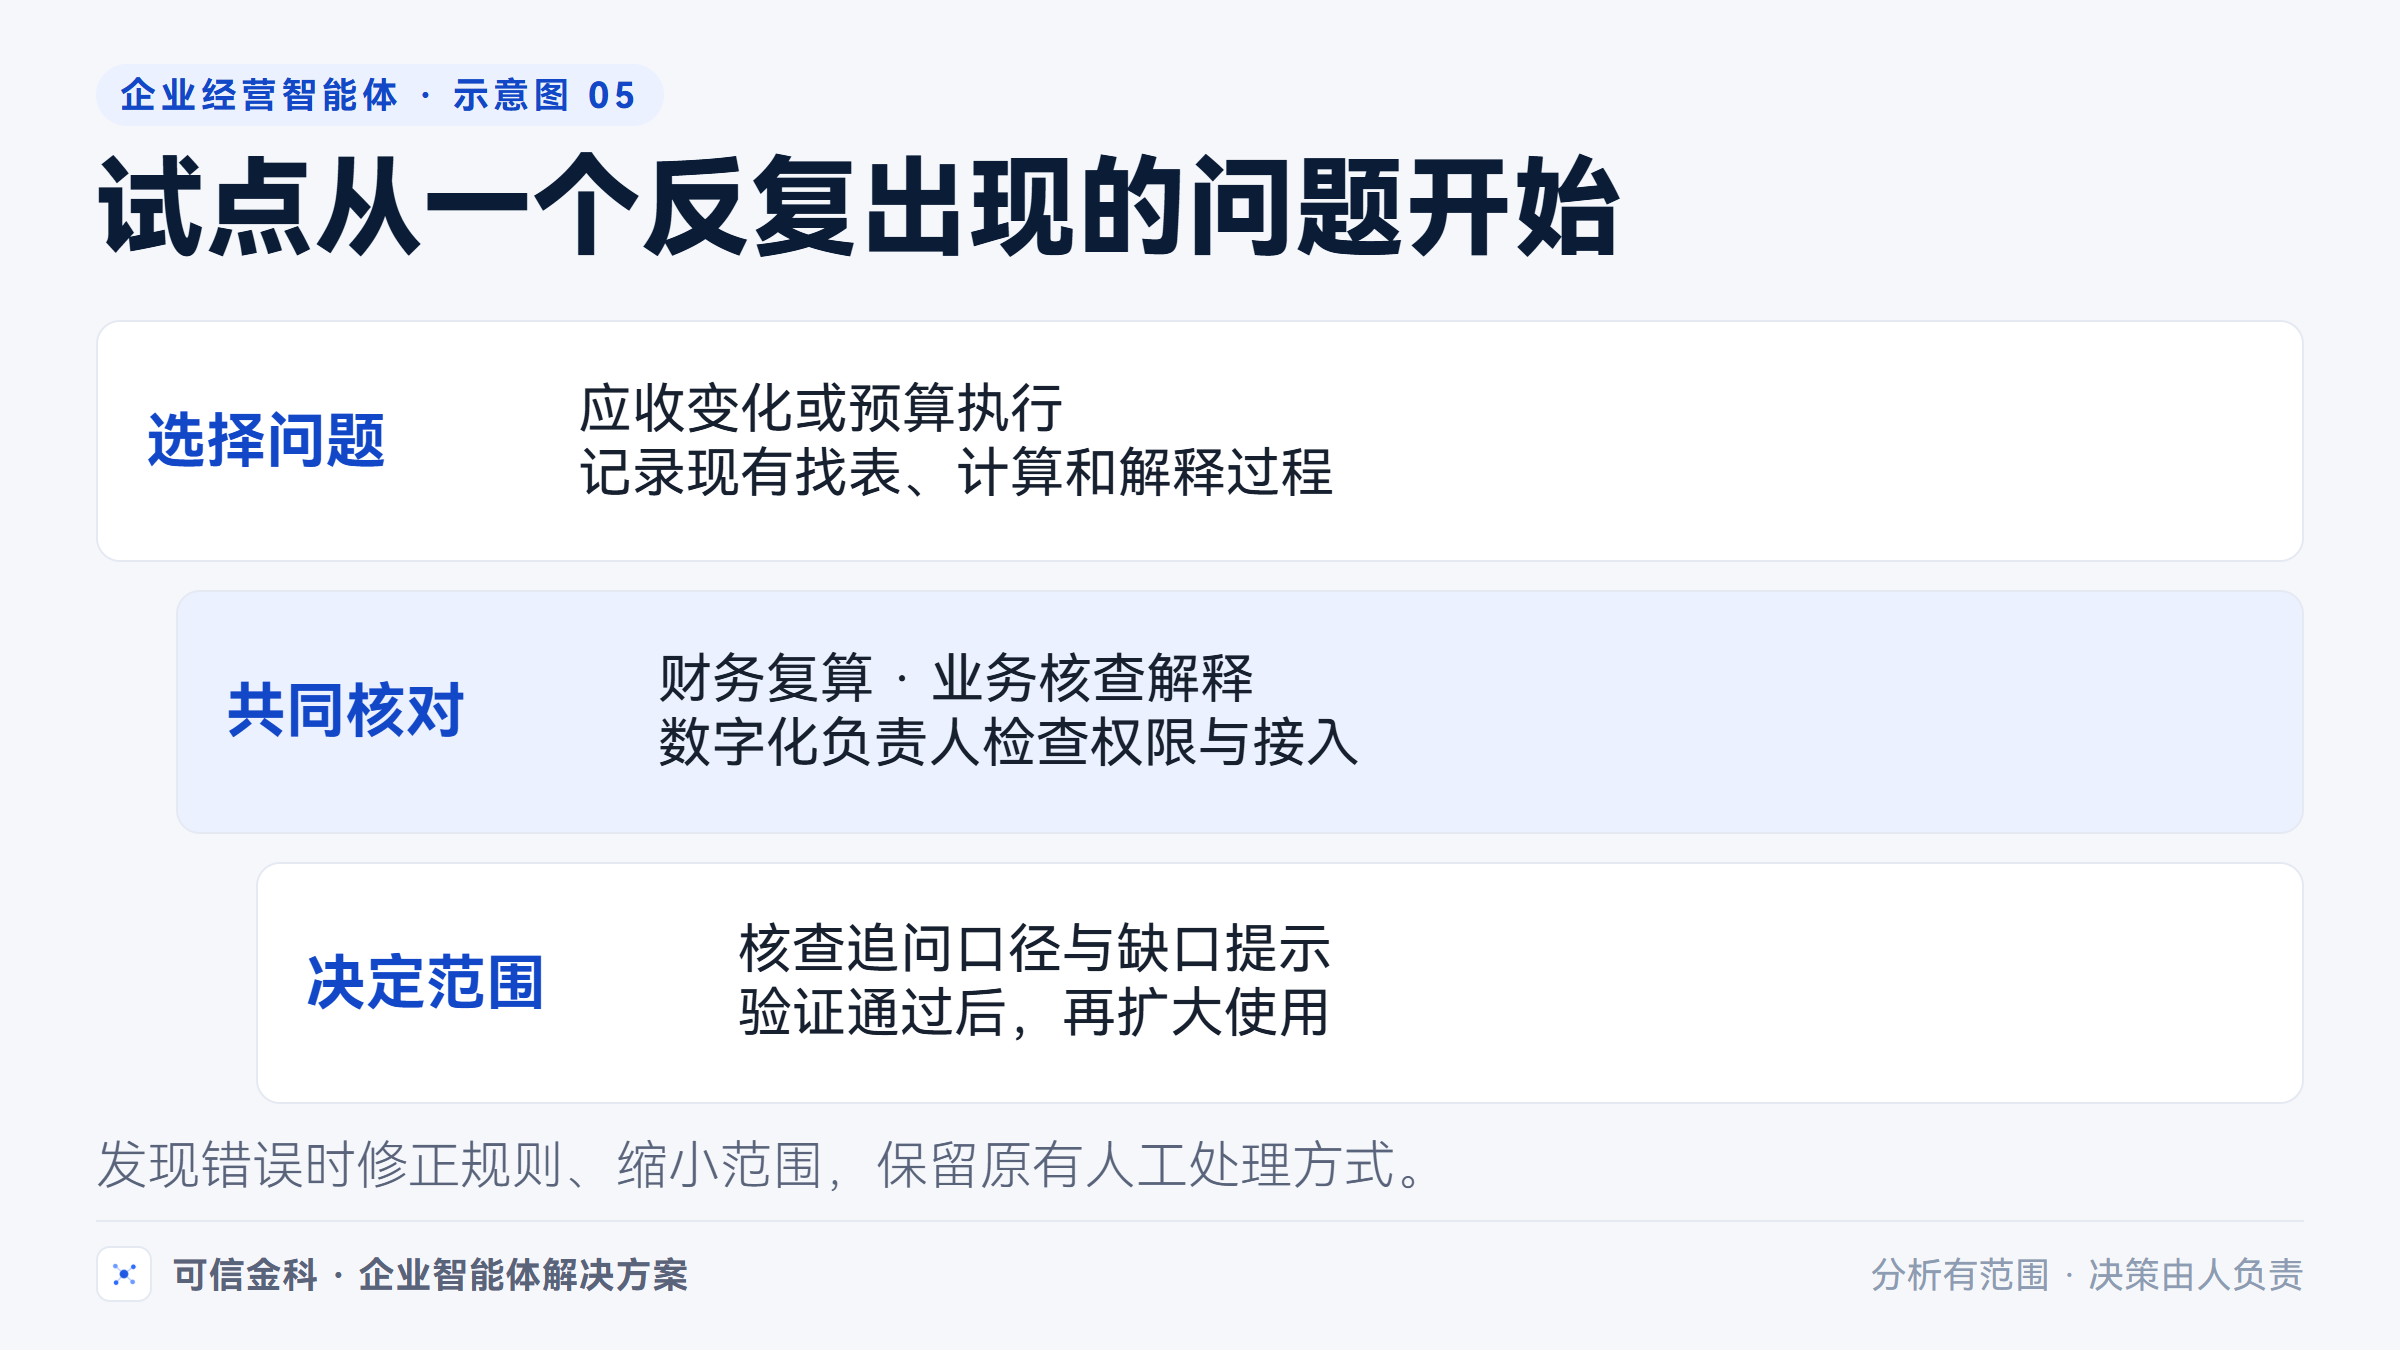
可信金科可结合经营智能体项目的需求梳理与方案设计经验,为企业提供场景评估、定制开发和系统对接支持。欢迎带一个反复汇总仍不好回答的问题与我们交流 ,先确定资料能支持什么、需要补哪些工作,再讨论实施范围。
如果企业已经尝试用 AI 分析报表,却仍需财务反复校核,也可继续阅读AI 出完财报分析,核对口径这一步省不掉 。