企业尝试 AI 财报分析,很容易遇到这样的落差:上传报表,很快就有一篇结构完整的分析;准备拿去开会时,财务却开始逐段改。这个比例算的范围不对,那项变化有业务背景,最后的建议也没有对应到具体事项。
报告生成快了,核报告的工作并没有消失。负责人想知道下一步该关注什么,财务还得解释哪些文字能用、哪些只能参考。企业真正需要解决的,是让分析接得上自己的业务,并且值得继续使用。
写得出分析,为什么还没替财务省下多少事
通用 AI 能帮助读表、归纳趋势和组织文字,适合用来辅助初步分析。难点通常出现在企业内部:同名指标究竟取什么范围,某项费用为什么归在这里,哪份资料是本次经营会确认使用的版本。
这些内容未必都写在报表里。某个费用占比上升,可能来自费用增加,也可能与收入变化有关;如果业务范围发生调整,前后期间还不一定能直接比较。缺少背景时,AI 可以提出解释方向,却无法仅凭文字把事实补出来。
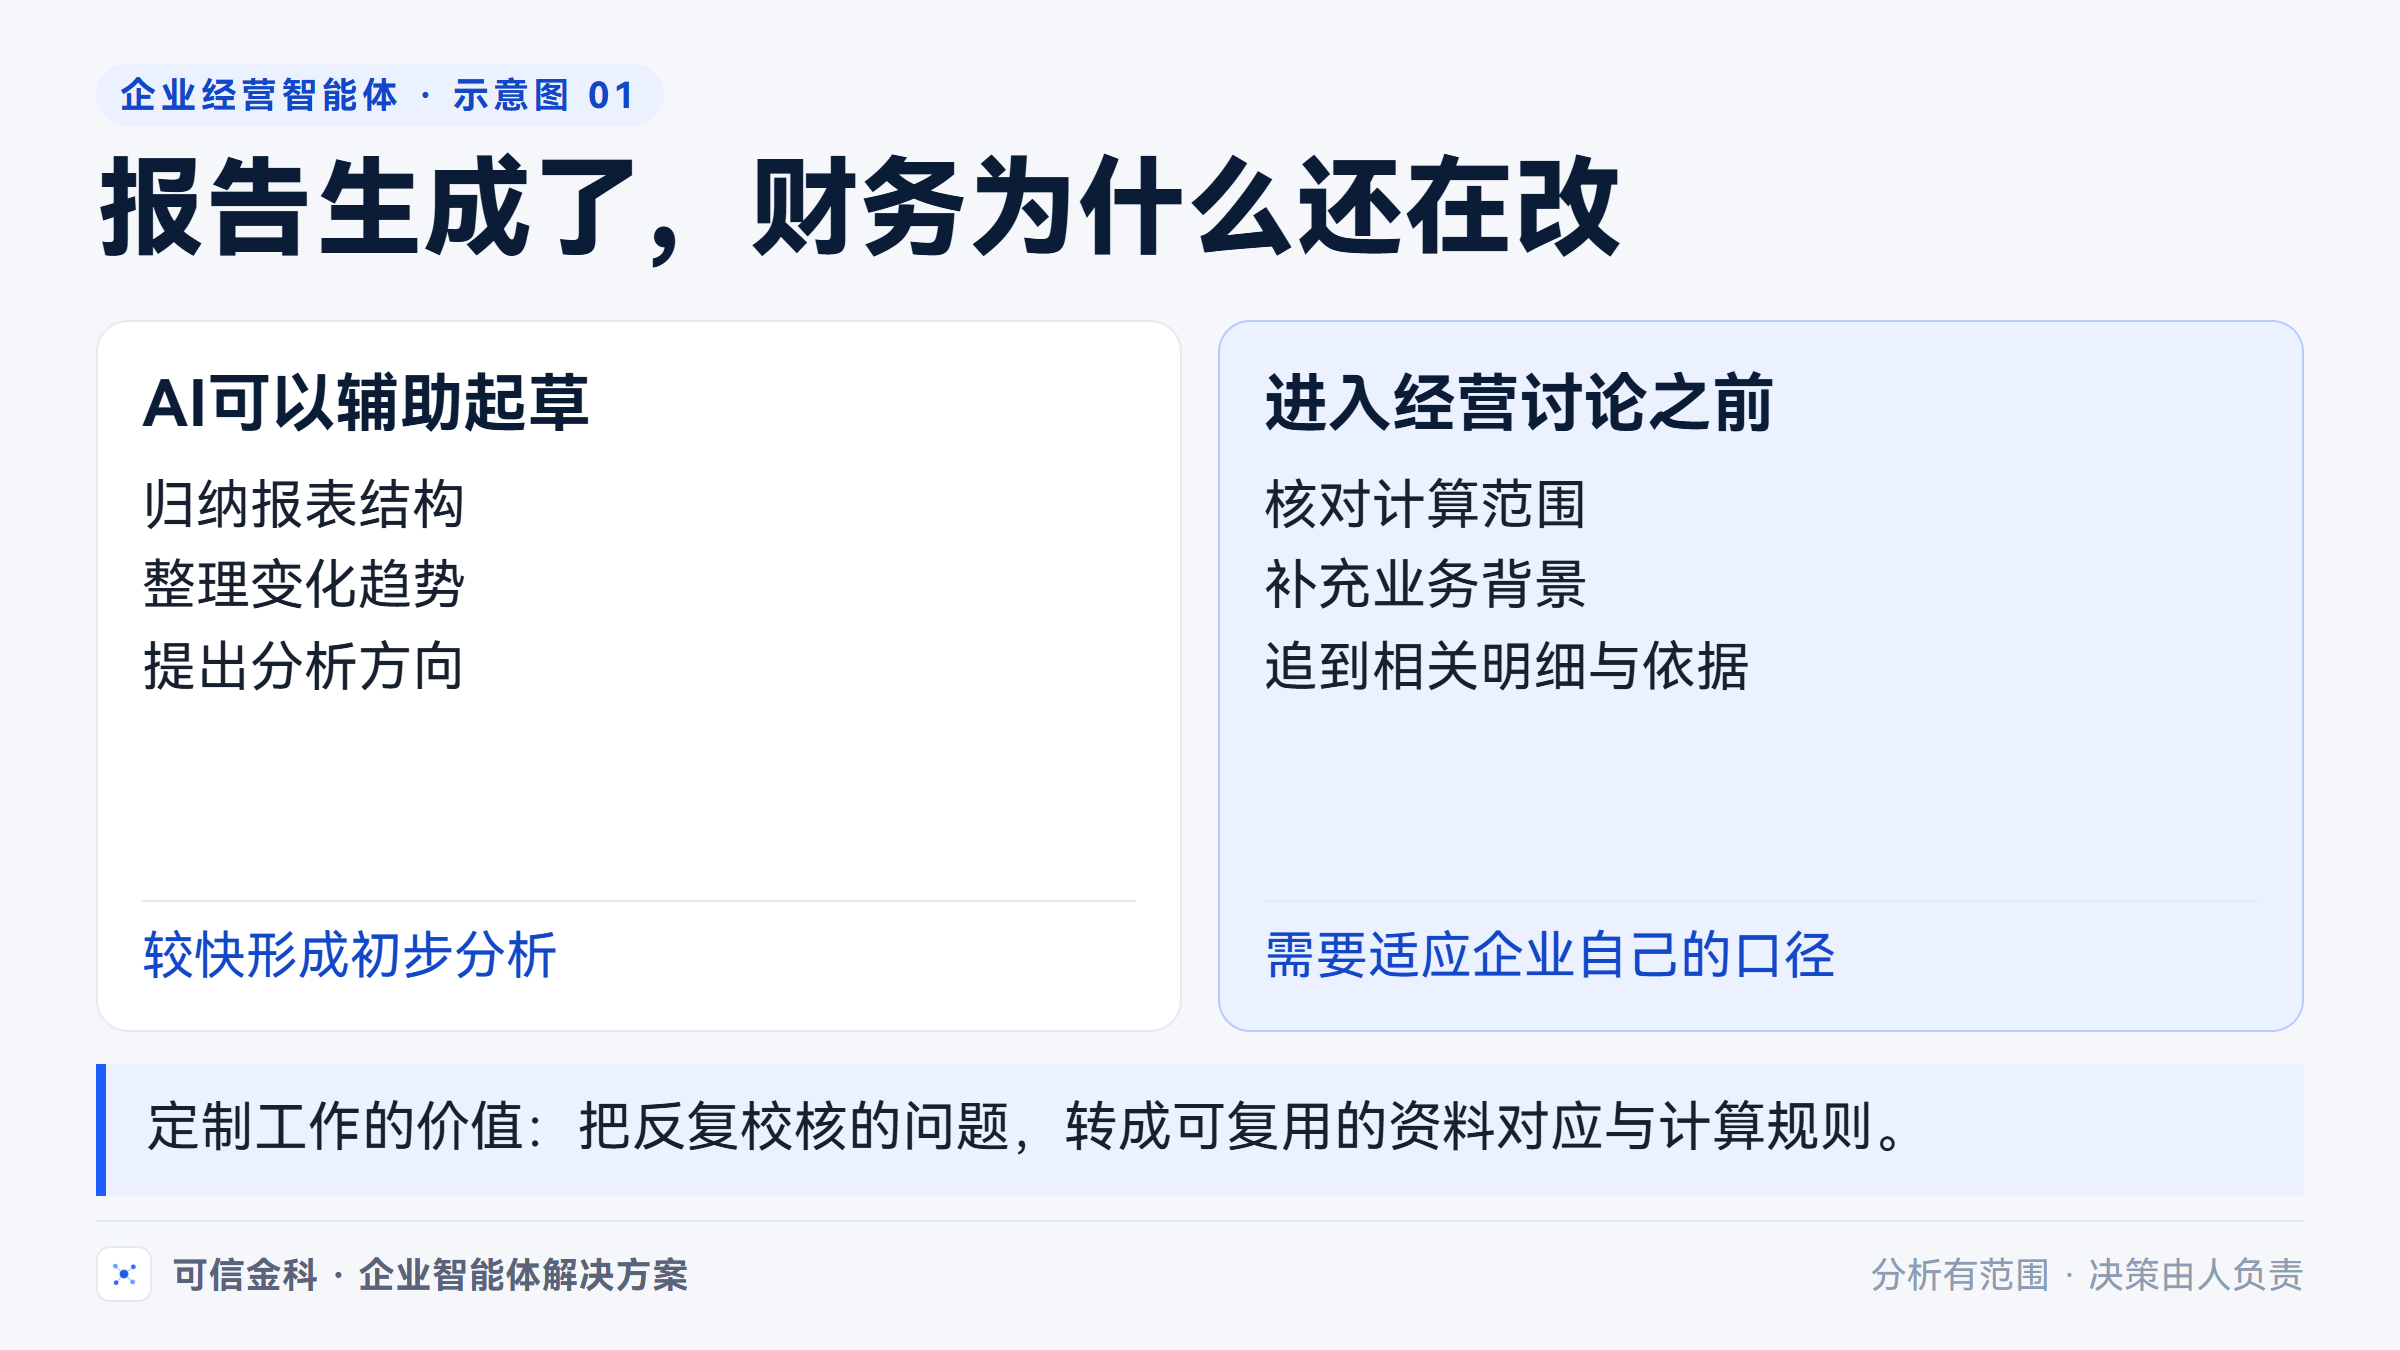
于是,熟悉业务的人仍要检查数字、找原表、补背景,再改写结论。如果每次换一份报表都重复这段工作,AI 带来的便利主要停留在起草环节。企业希望再往前走,就需要把反复校核的问题变成系统能执行的规则。
财报分析项目里,费工夫的部分藏在数字背后
在财报分析的开发设计中,我们持续处理的一类问题,是让页面上的数字、图表和解释使用相同的依据。总览里说一项指标上升,点进明细却采用另一期间,读者就必须自己判断该相信哪一个。
因此,一个指标需要同时联系到来源、单位、统计期间、主体范围和定义。图表和文字共同使用经过确认的结果;负责人追问时,也要能回到这份依据。这样的处理比给一篇分析附上“来源:财务报表”更具体。
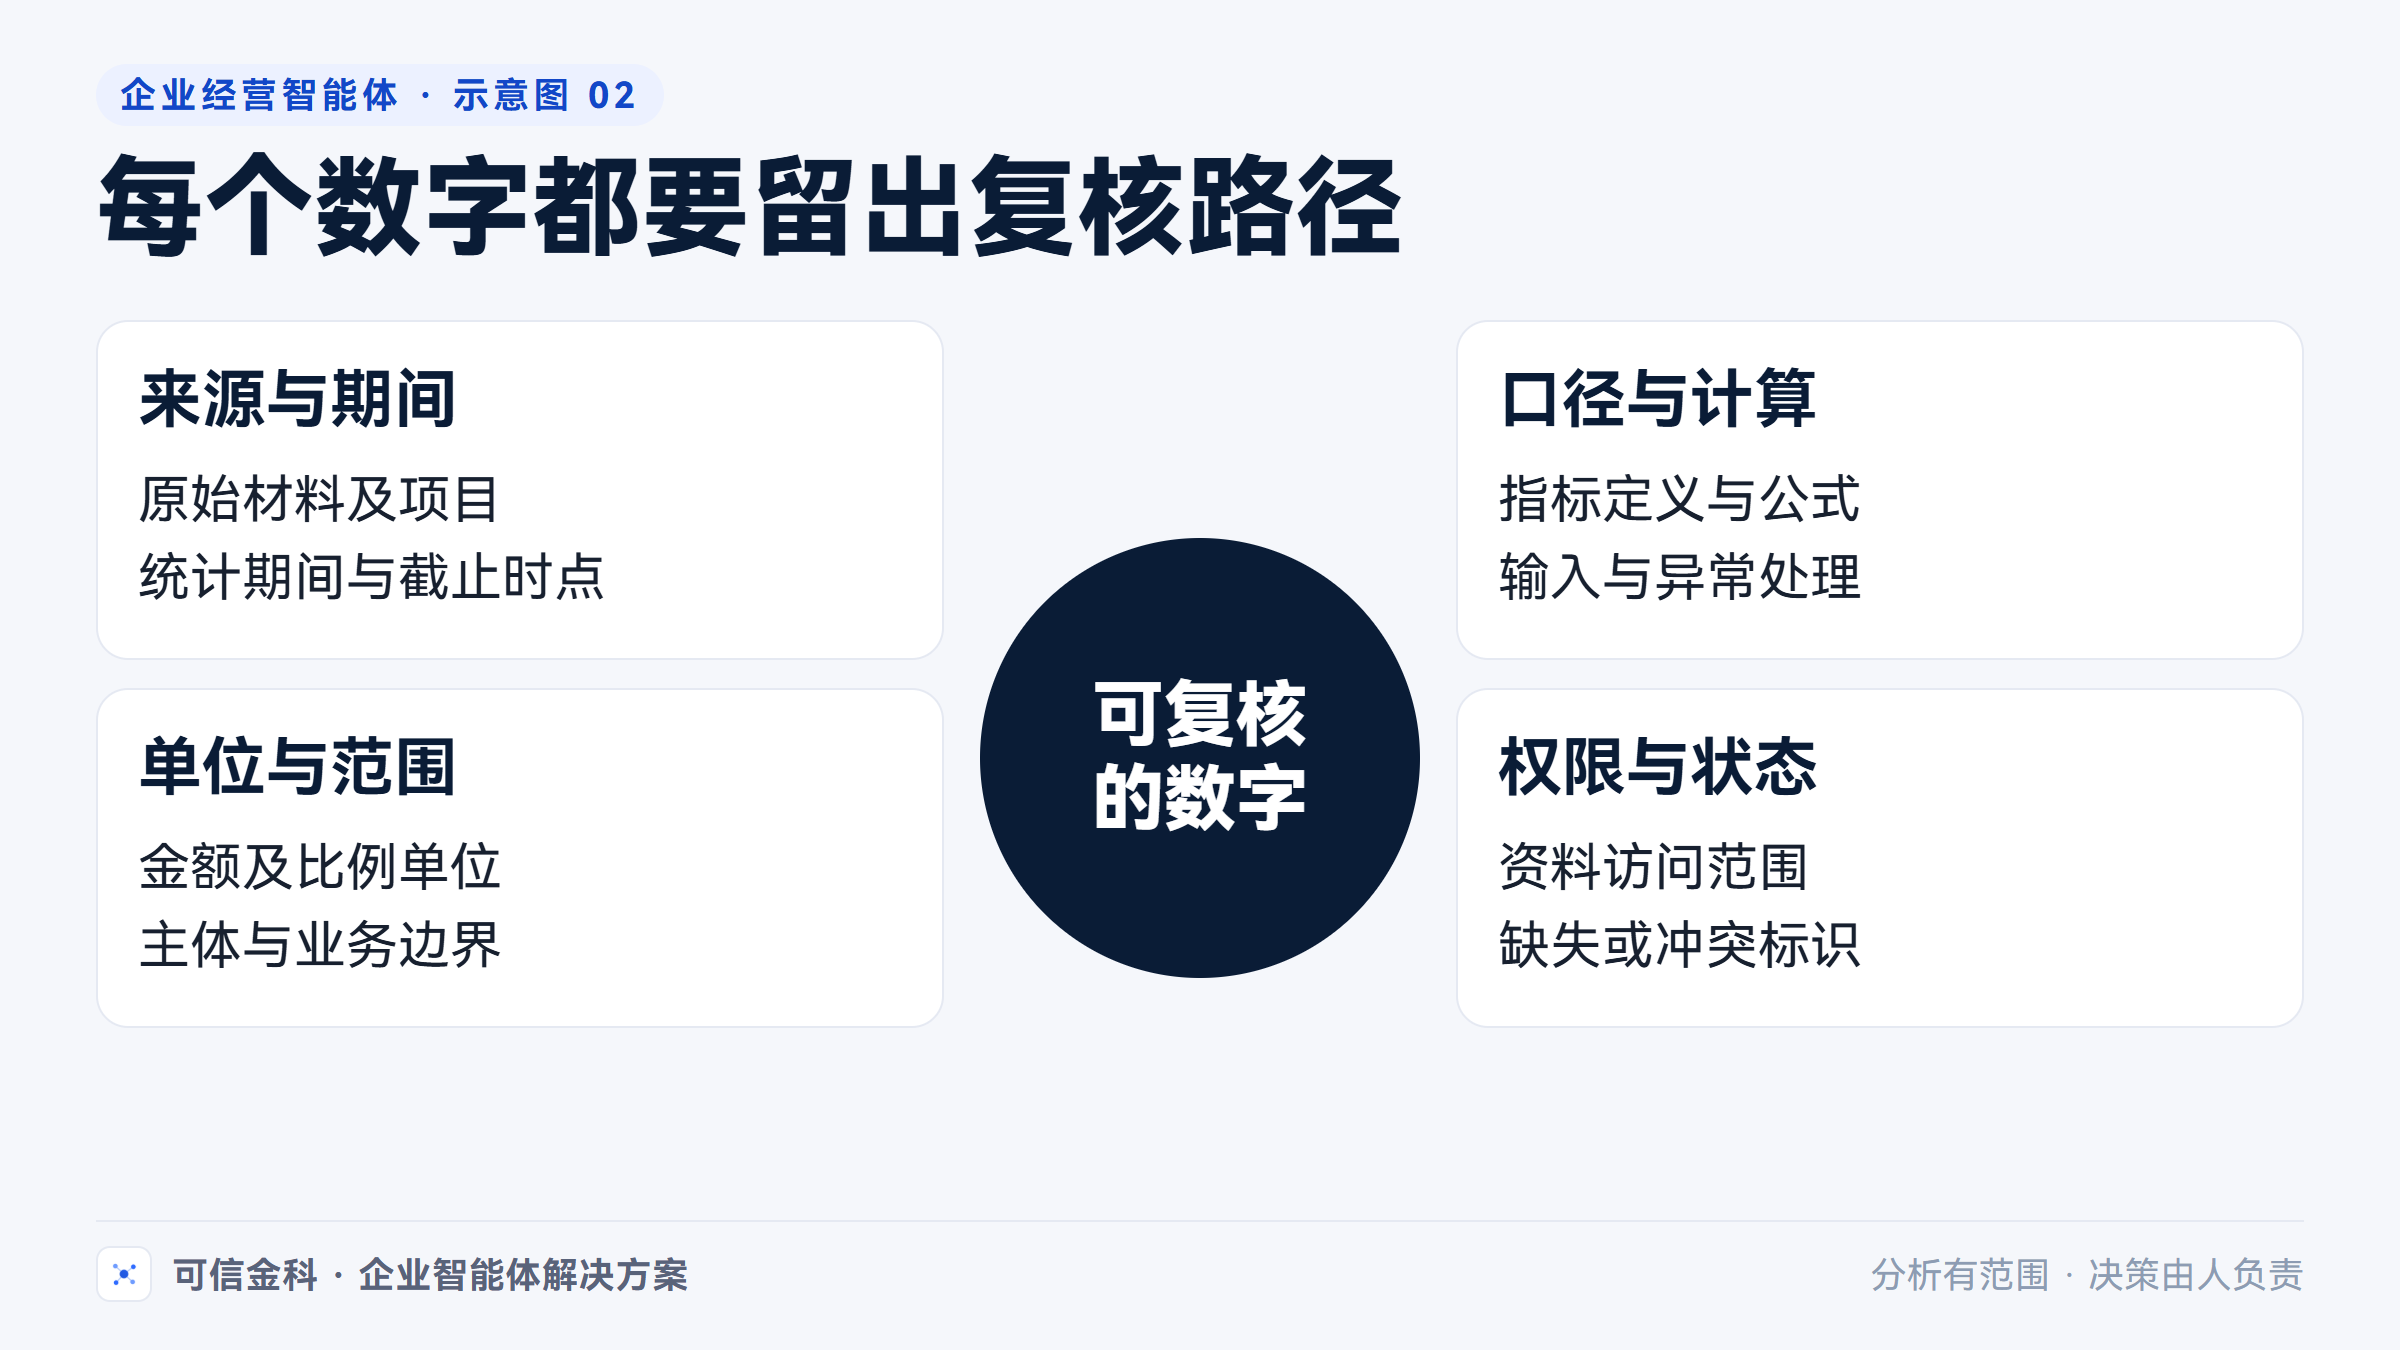
另一个不显眼的问题是换期。上期报表能够分析,不代表本期可以原样套用。资料里科目位置、比较期间或业务范围发生变化,旧的对应关系就需要检查。否则,系统可能依然生成完整报告,只是其中一项含义已经变了。
这些细节决定了企业能否持续使用。一次演示可以靠人准备好材料,日常使用却要面对更新、缺项和冲突。我们的处理思路是,把已确认的含义和计算方式保存下来,变化时有可检查的依据,避免每次都让模型重新猜一遍。
脱敏后的典型场景:付款增加,能不能说预算超了
下面以经营分析中常见的预算核对需求说明,场景已作脱敏重组。
负责人看到某类付款增加,希望知道预算是否仍然可控。如果只把付款记录与预算表交给 AI,要求“分析是否超支”,首先就有一个需要确认的前提:预算执行按实际付款统计,还是按费用确认统计?
口径不同,两组数字可以分别用于管理,却不适合直接相减后定性。即使期间、主体都一致,也还需要核对付款归属,以及相关合同或审批资料是否齐备。
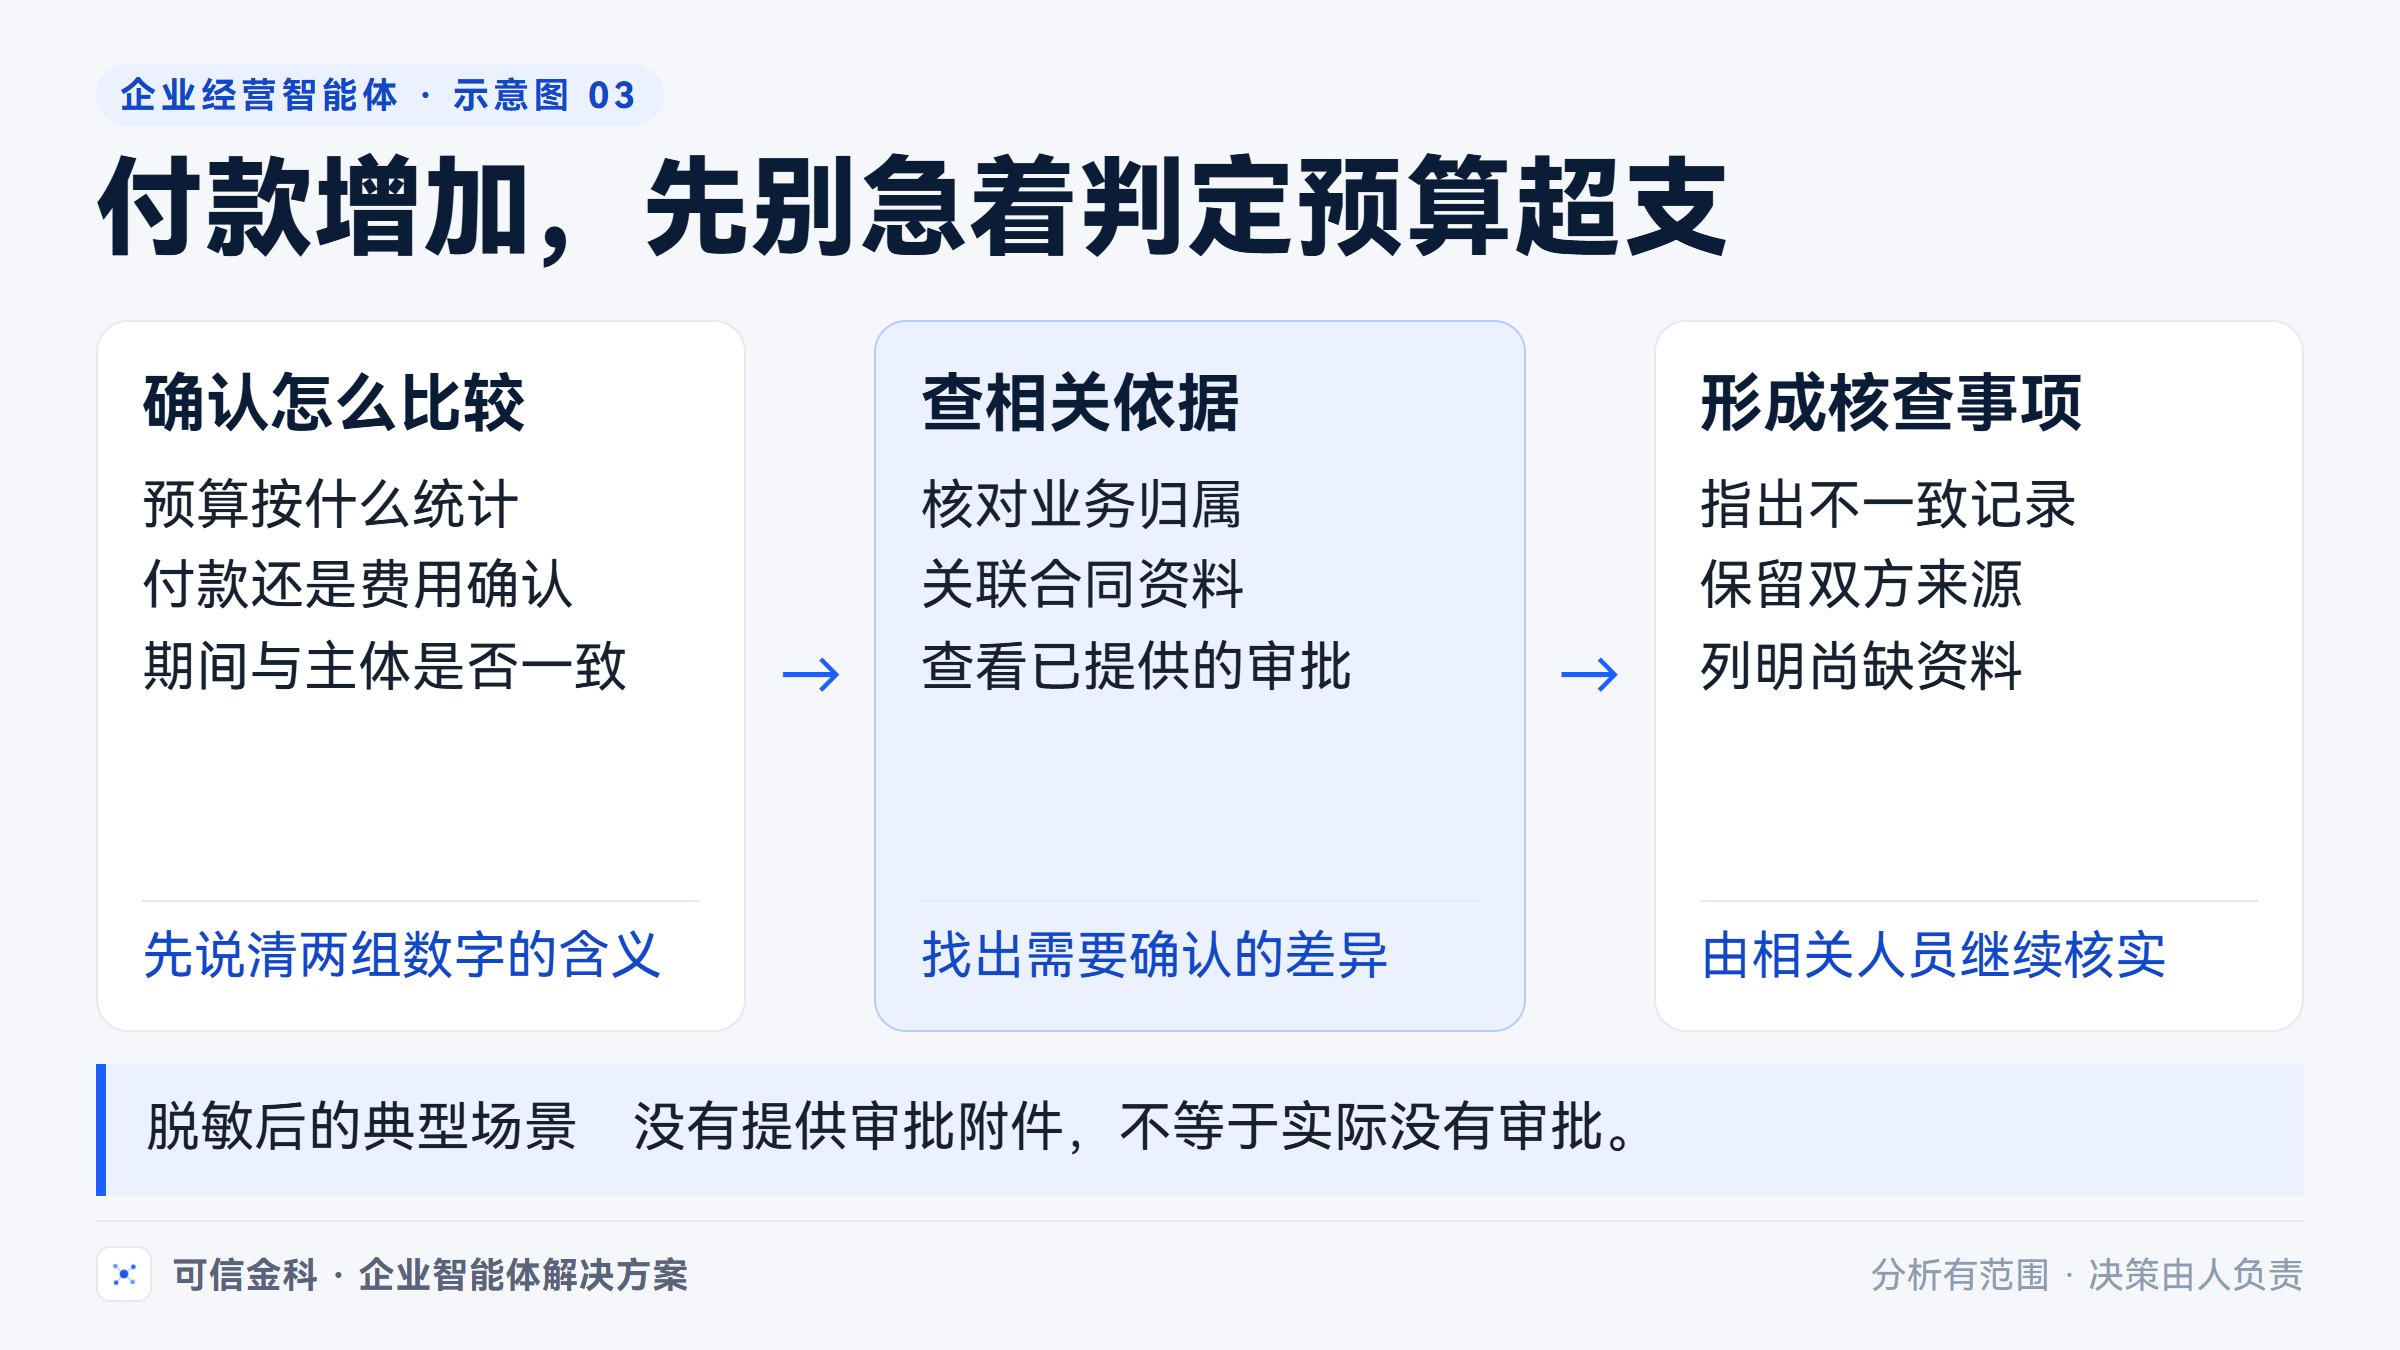
企业风险洞察可以围绕这些差异组织核查:指出哪两份记录不一致,列出相关依据,说明还缺什么资料。负责人拿到的便是一个具体待确认事项,财务和业务可以沿着同一个对象继续处理。
如果没有提供审批附件,回答应停在“缺少对应资料,待核实”。不能把资料没拿到写成实际没审批,也不能直接给出违规结论。这里的克制并不削弱实用性:明确该找谁补什么,比一段笼统的风险警示更有助于推进工作。
我们要交付的,是能反复使用的分析过程
企业采购经营分析方案,最终要看它能否适应自己的资料和管理方式。智能体负责理解问题、整理资料和解释结果;金额汇总、比例、勾稽关系由明确规则完成。企业财务确认口径,项目团队把这些要求落实到数据接入、页面和问答中。
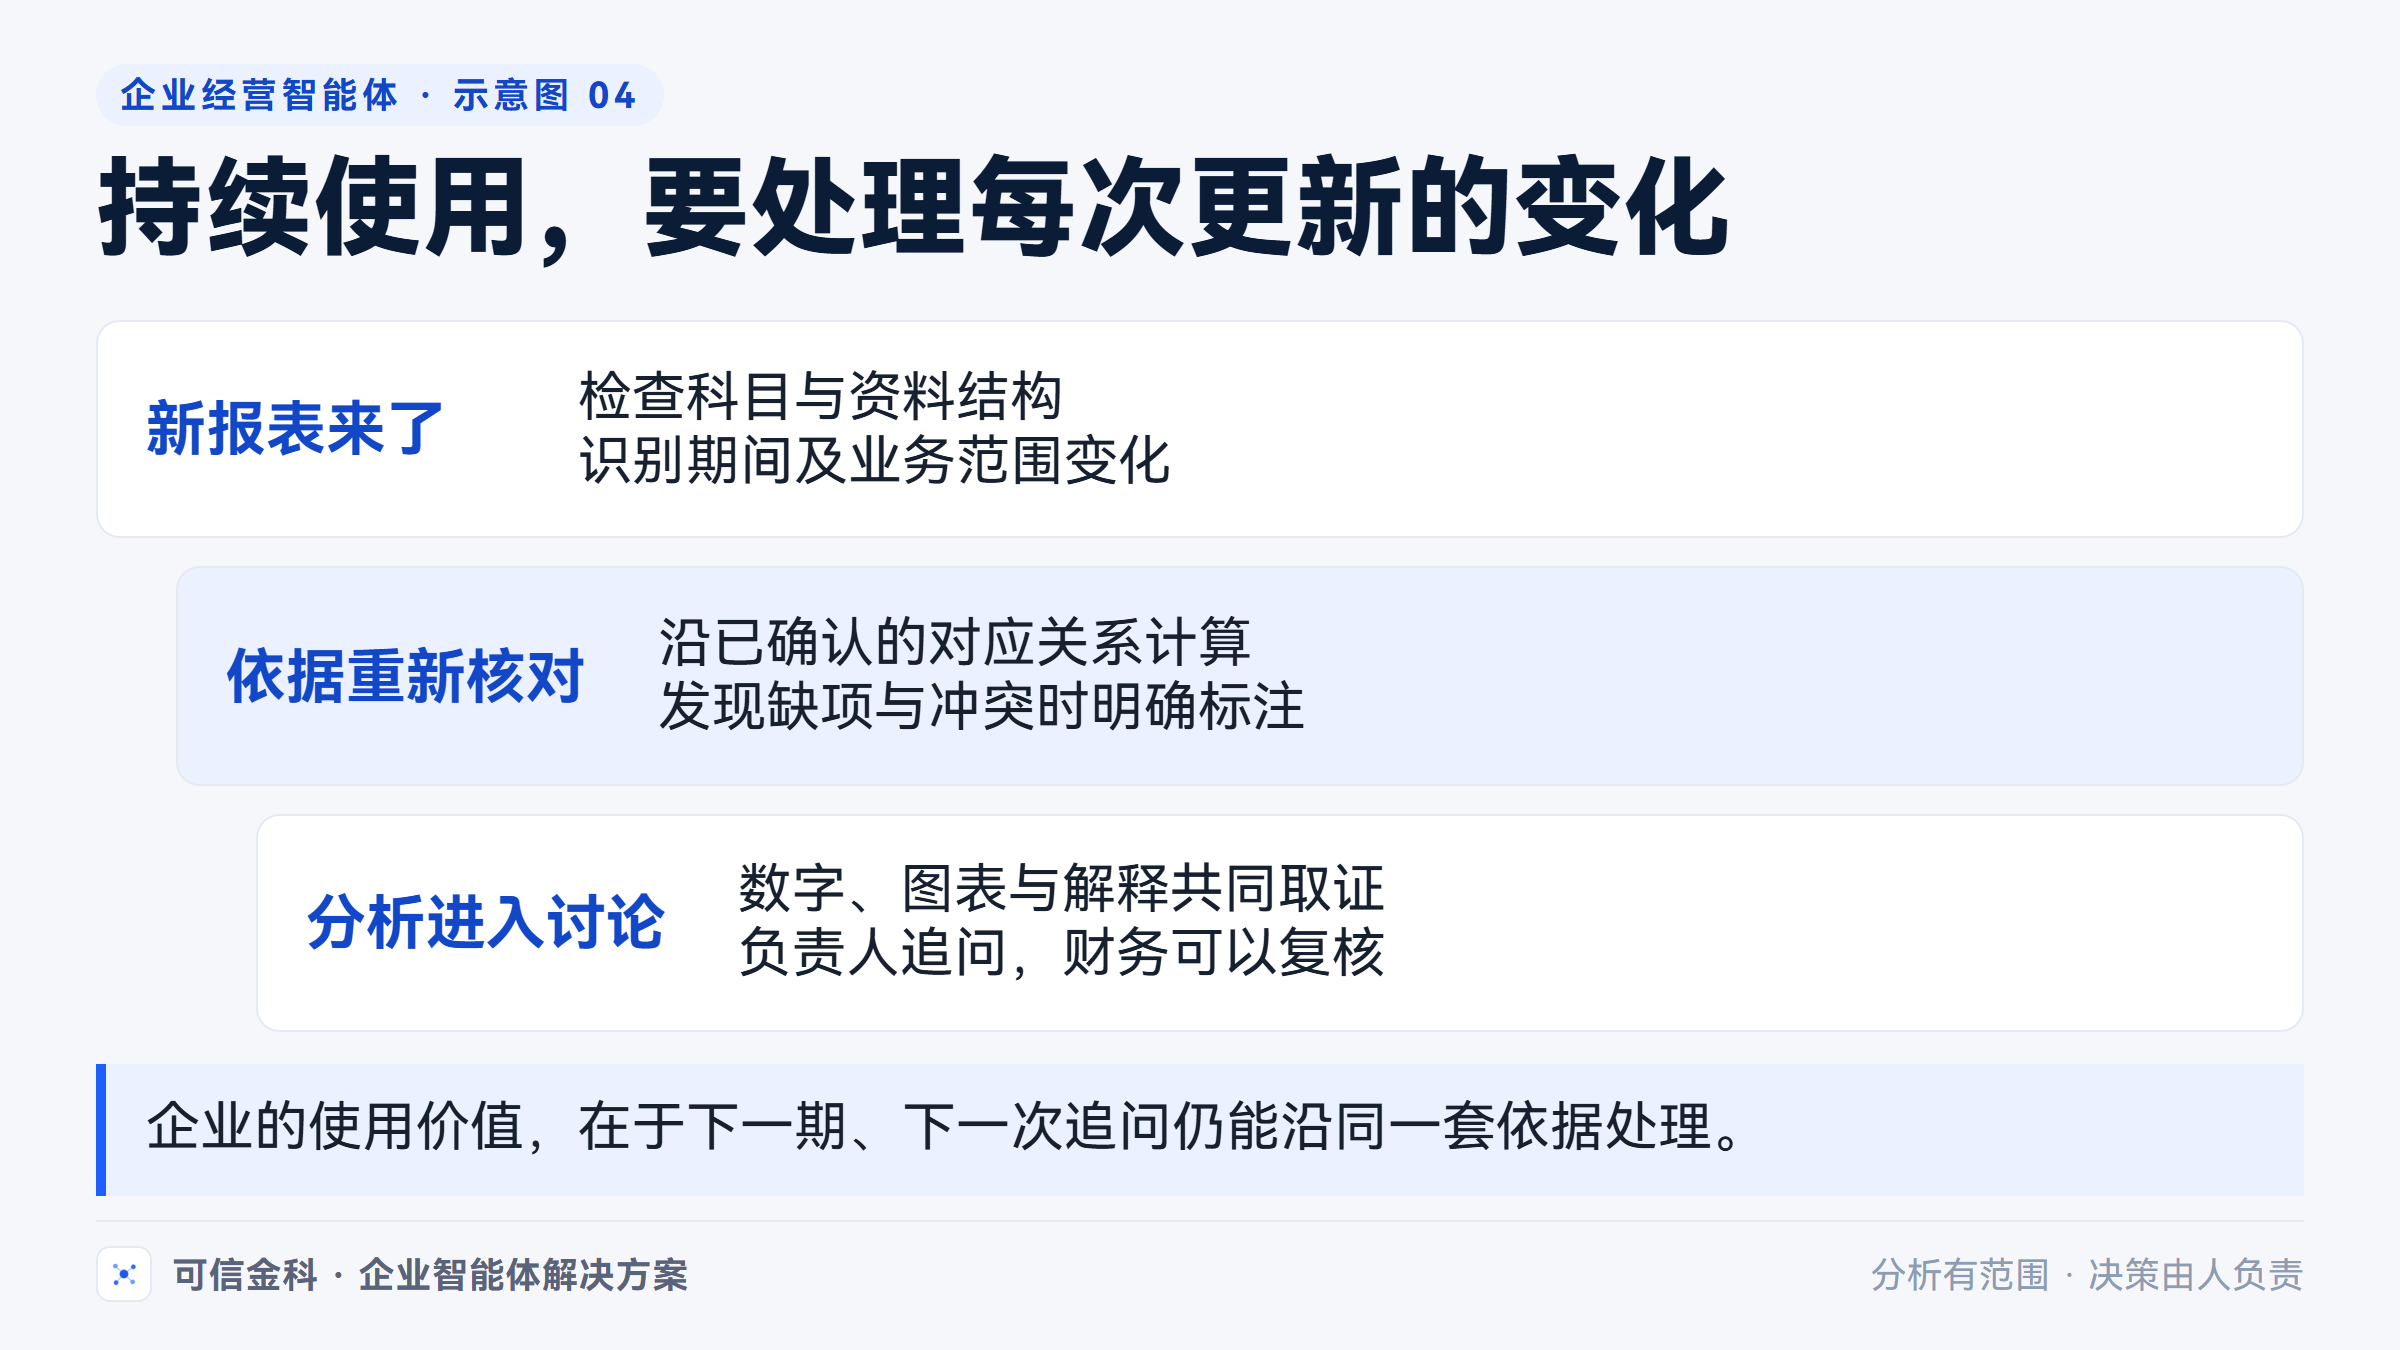
在已有项目的设计工作中,我们将财报解读与风险洞察分开组织。前者先让负责人看清结构、变化和构成,后者把差异、例外和缺口变成可追问的线索。这能避免把每一个变化都写成风险,也避免分析停在“建议加强管理”这类无法继续落实的句子上。
这类定制开发需要与业务人员一起工作。合同、收付款、应收应付、借款、预算和交付验收资料,可以按问题需要逐步纳入;企业内部术语、权限与更新频率,也需要共同确认。并不是接入的表越多,答案就越好。
已经拥有业务系统的企业,可以保留现有流程,从授权导出文件开始。后续确有持续更新需求时,再评估接口。分析方案只提供信息、解释与线索,不直接付款或审批;法律、审计、投资以及最终经营判断,仍由相应人员负责。
先用一份你们愿意自己核对的分析来验证
选择一个现有报表范围,再找一个财务经常被追问的问题:某项费用为什么变了,预算记录为何对不上,回款变化涉及哪些业务。拿一组已授权资料,比较现有人工分析与方案输出,比泛泛地看功能演示更容易判断是否适用。
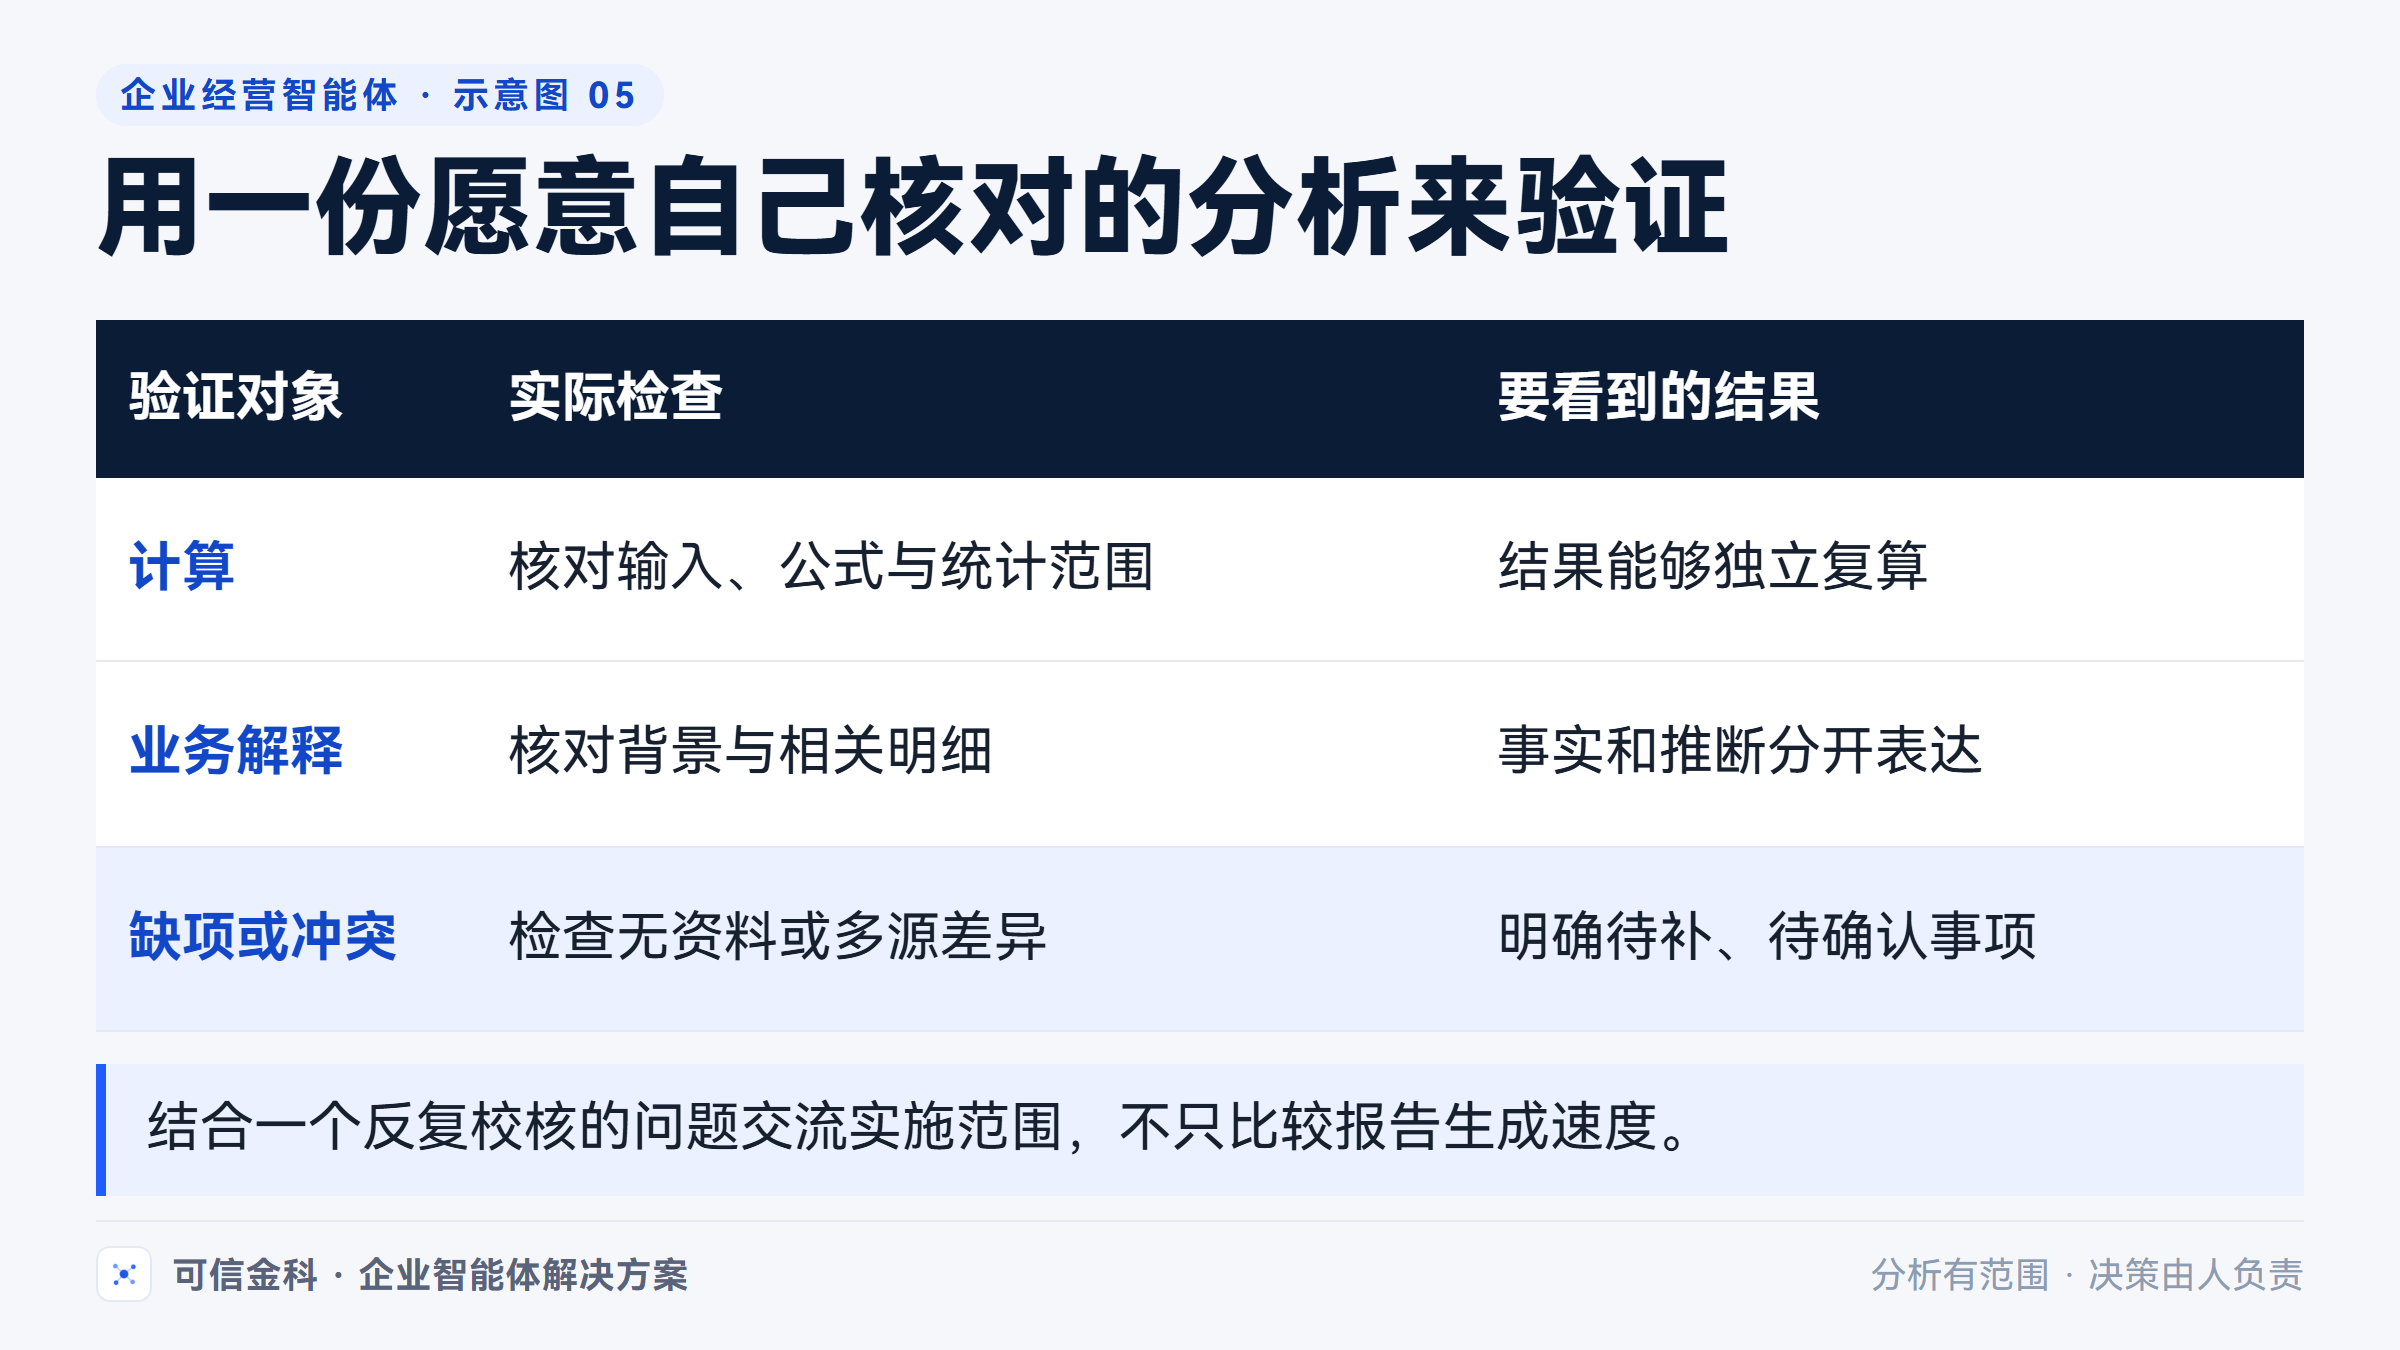
除了正常资料,也应检查缺项或两份记录不一致时的回答。真正值得保留的能力,是让正确结果查得到依据,让不确定的部分有明确去向。“未发现异常”仅代表当前资料和规则下的检查结果,不等于企业没有风险。
可信金科可结合财报分析与经营智能体项目的开发设计经验,提供企业场景评估、指标口径梳理和定制开发支持。欢迎带一类反复校核的报表问题与我们交流 ,先验证哪些工作可以交给系统、哪些需要业务确认,再确定实施安排。
关于管理层临时提问与跨部门汇总,可继续阅读老板要的经营数据,卡在等报表这一步 。