本文面向接入机构的征信管理、合规与业务经办岗位。个人查询或异议请通过中国人民银行征信中心官方渠道办理,官方渠道不收费;可信金科不提供征信修复或代查服务。
金融城域网,是人民银行与各联网机构之间交换特定信息的专用网络。机构这一端要建的接入网络,接上它的核心网络,报送和查询才有通道。
接入网络建成后,要经人民银行实地核查才开通,也就是常说的入网验收。核查看三样:申请材料是否齐全,专线和机房是否按批准的方案建成,安全制度是否落地执行。三样牵动科技、采购、机房和外部供应商,递交准入材料时就要一起排进项目。准入怎么走,见人行二代征信接入:准入、网络、系统和验收分段推进 。
一、两条网络路,怎么选问属地
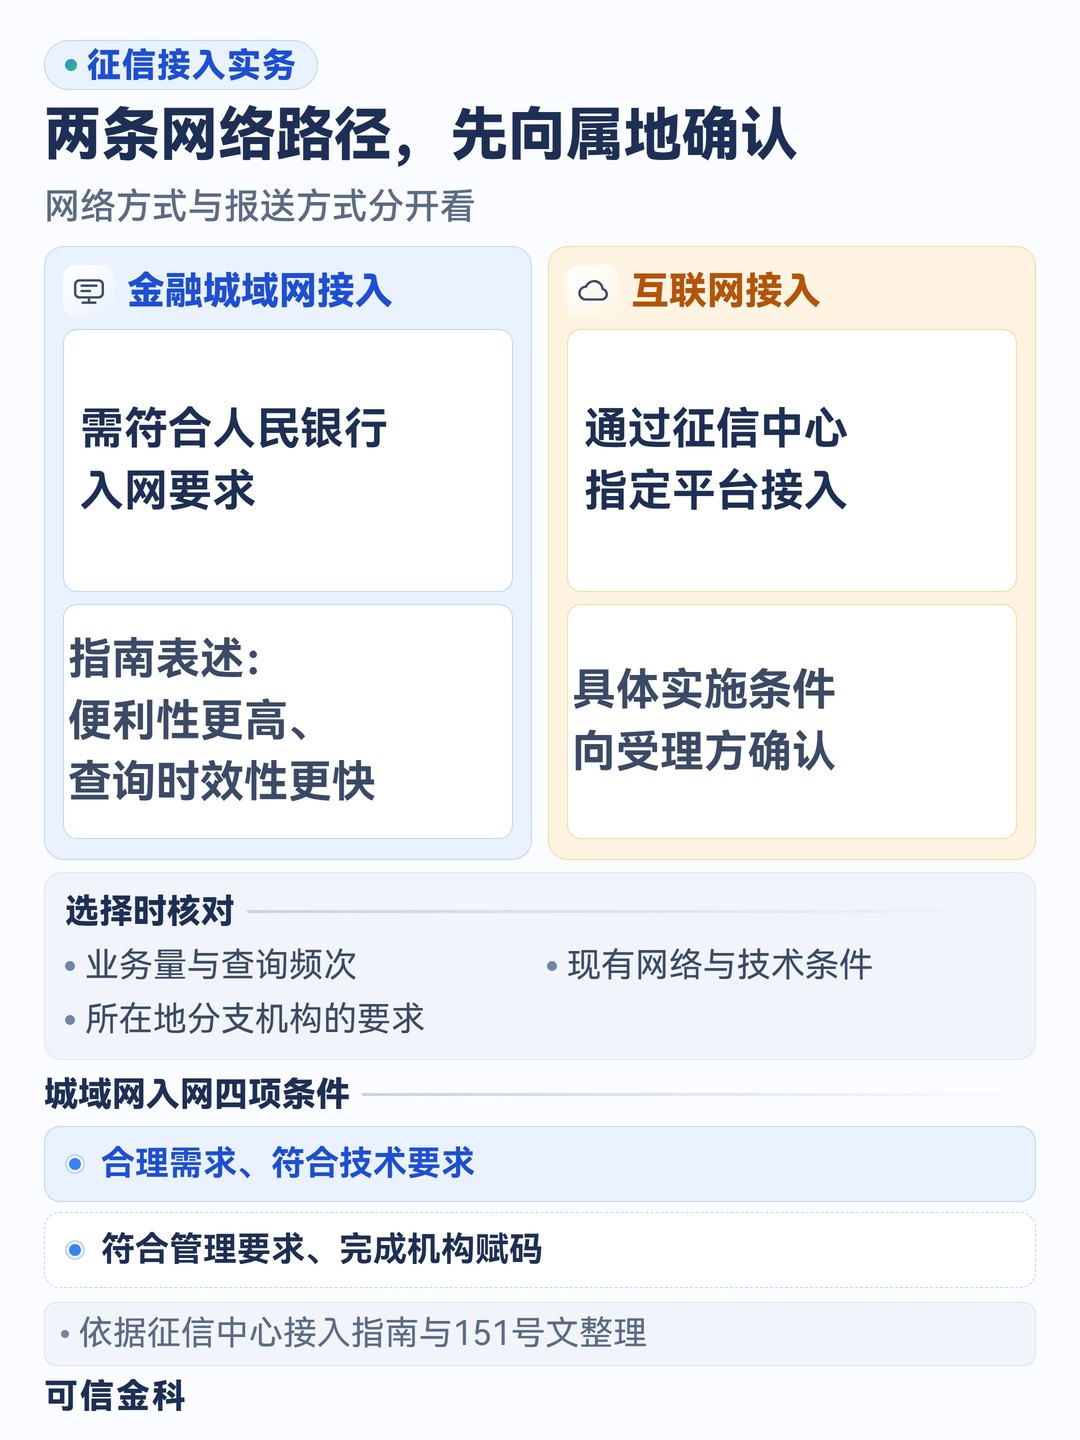
征信中心的接入指南 把网络接入分成金融城域网接入和互联网接入两类。指南说明,走城域网便利性更高、查询时效性更快,前提是符合人民银行的接入要求。
选哪条,看业务量、查询频次、网络条件和属地要求,由机构自己确认。专线走金融城域网,互联网走征信中心指定平台。
《中国人民银行金融城域网入网管理办法》 (银办发〔2013〕151 号)第七条列了四项条件:合理的入网需求、符合技术要求、符合管理要求、完成金融机构编码赋码。
入网需求要写清两件事:依据哪项规定报送信息,或经核准使用哪个人民银行信息系统。按第十一条,资格申请里要注明机构编码、网络技术方案、管理措施和拟用系统名称。
二、申请材料:两道申请,按属地现行目录准备
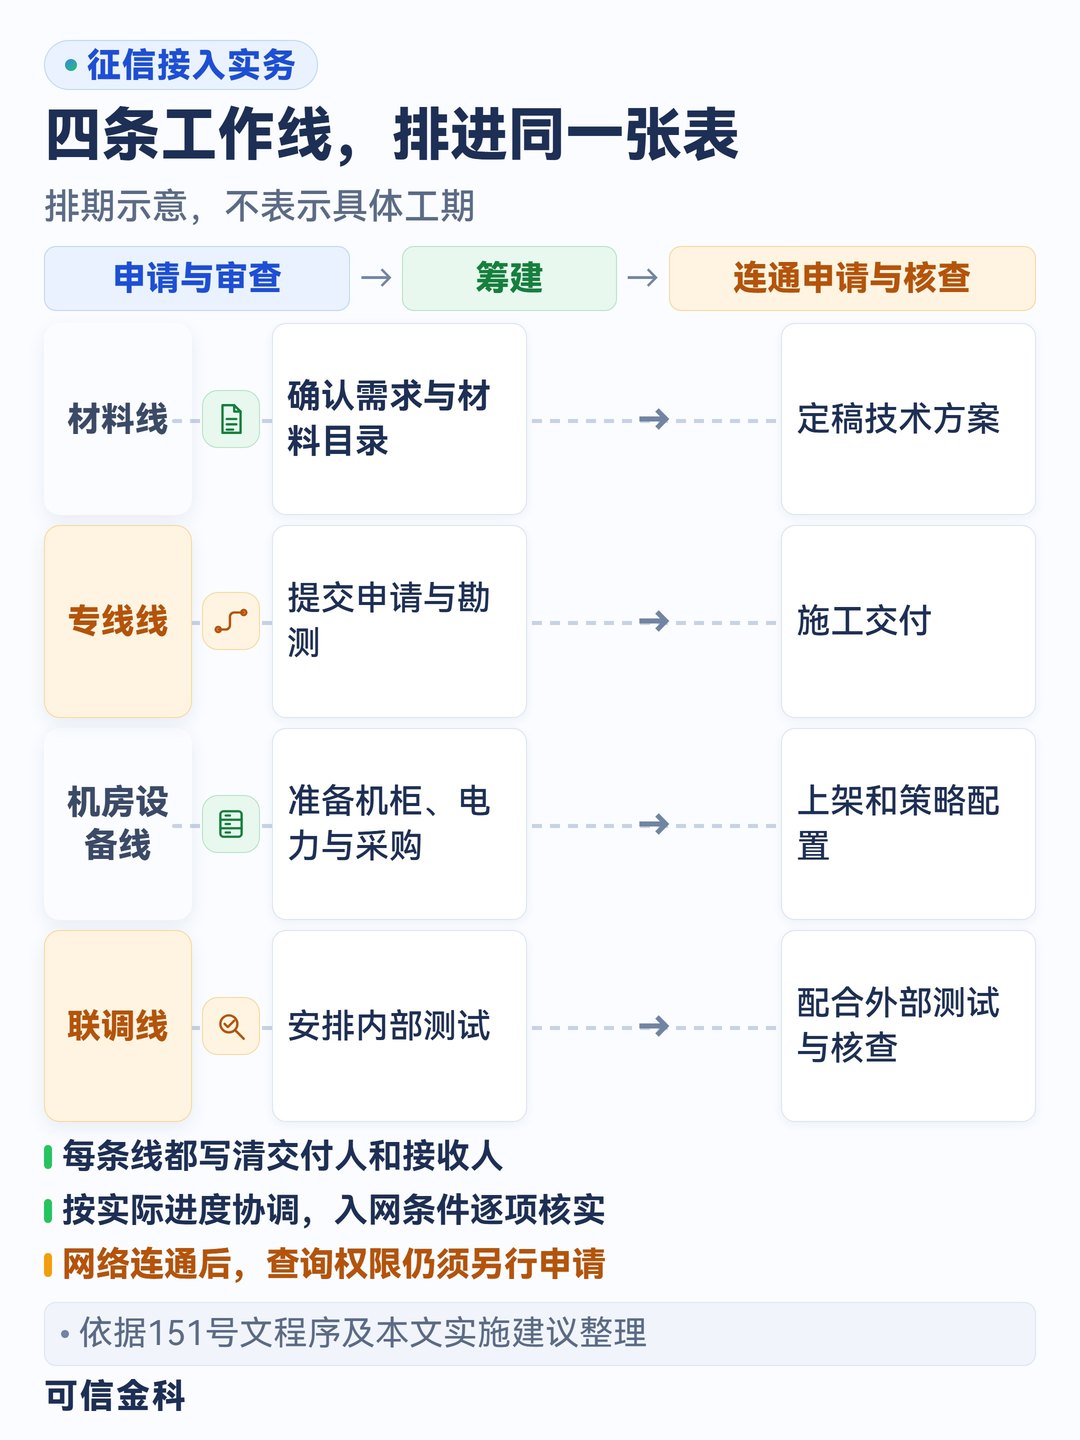
按 151 号文的程序,入网要走两道申请。
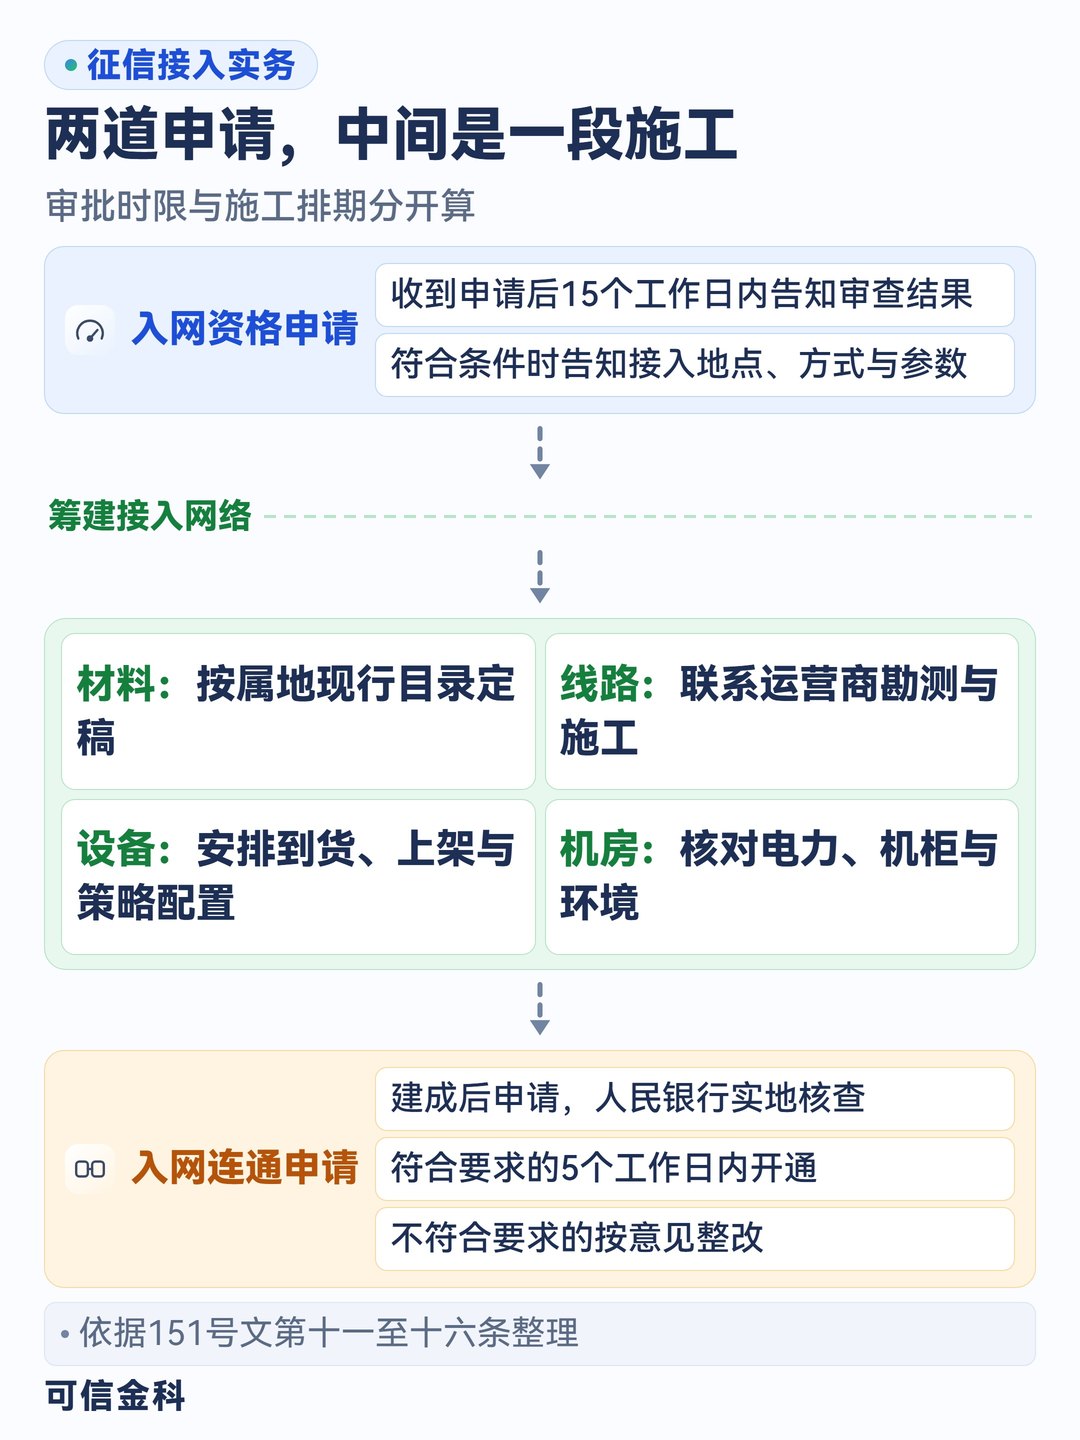
第一道是入网资格申请。收到申请后 15 个工作日内书面告知审查结果。符合条件的,一并告知接入地点、组网方式、技术参数和管理要求。
第二道是入网连通申请。资格下来后筹建接入网络,同时申请开通线路、制定制度。建成后提交连通申请,人民银行实地核查。符合要求的 5 个工作日内开通,不符合的给整改意见。
两道申请之间还要安排施工:材料定稿、专线开通、设备到货、机房改造。
材料目录各地不同。公开指南常见的是申请表、赋码材料、技术方案、保密承诺书、资质文件,有的还要技术环境确认表,先问属地要现行目录。
三、专线机房:技术方案写到属地能核查的深度
技术方案用于说明接入需求与实施条件。建议把机房位置、设备连接、线路申请和安全策略放在一份方案里,拓扑图标清设备、网络边界和访问路径,方便属地核查与供应商施工。
151 号文第八条的技术要求里,有三类边界需要核对。
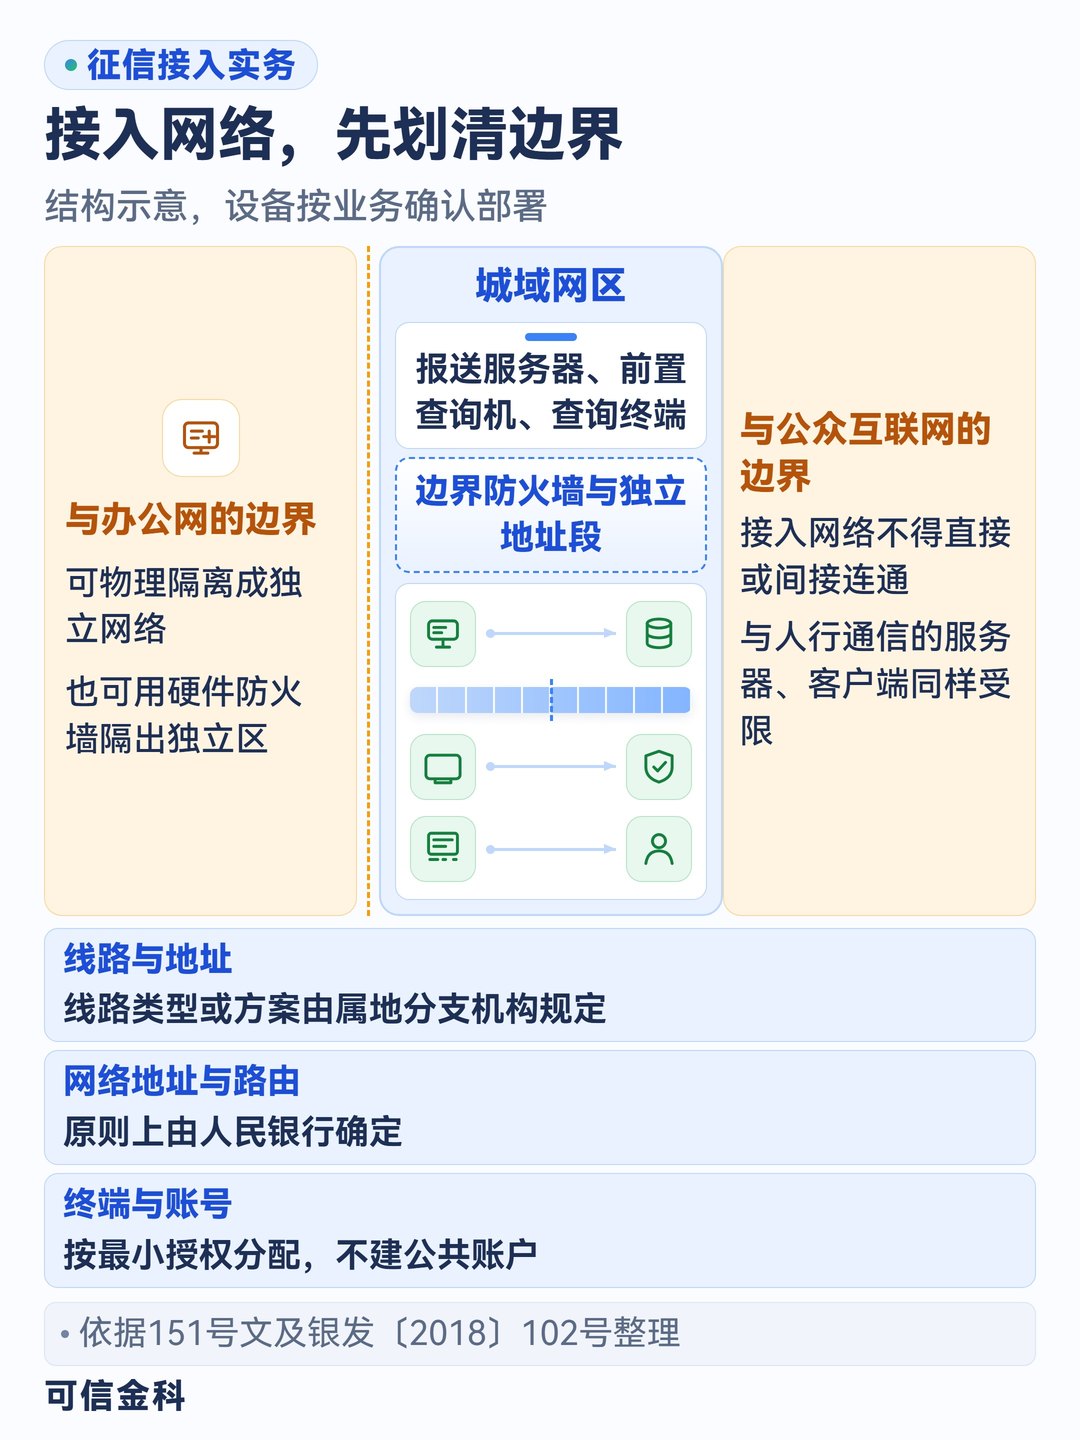
互联网这一条。接入网络不能直接或间接与公众互联网连通,与人行通信的服务器或客户端也不行。
内部边界这一条。接入网络与内部其他网络之间要有清晰的边界。可物理隔离成独立网络,也可用硬件防火墙隔出独立区域。
线路与地址这一条。原则上采用数据专线或虚拟专用网络接入,线路类型或方案由属地分支机构另行规定。网络地址和路由方案原则上也由人民银行确定。
四、安全制度:按最新要求写进日常运维
151 号文把安全写进了入网条件。第八条第(九)项要求接入网络配备必要的信息安全防范措施,符合本机构所用人民银行信息系统的信息安全等级保护要求,列明物理安全、病毒木马防护、漏洞补丁更新、身份鉴别、密码设置更新策略、安全审计、入侵监测与防范。第(十)项要求按最小授权原则对接入网络实施访问控制。等级保护定什么级别,原文没写,按所用系统的要求向属地确认。
第九条的管理要求同样进审查:严格的网络管理制度、运维监控、应急管理与演练,不传与业务无关的信息。
终端和账号另有要求。《中国人民银行关于进一步加强征信信息安全管理的通知》 (银发〔2018〕102 号)要求按最小授权分配用户权限,杜绝公共账户,未经授权严禁查询征信报告。公告〔2024〕第21号 自 2025 年 2 月 5 日起施行,人工查询要实现查询与审核分离,自动查询要严格设规则、专人管。
近两年又多了两项要求。《中国人民银行业务领域网络安全事件报告管理办法》 (中国人民银行令〔2025〕第4号)自 2025 年 8 月 1 日起施行:发生较大等级以上网络安全事件,1 小时内报送事发简要报告,24 小时内报送事发报告,处置结束后 10 个工作日内报送事后调查总结报告。办法适用于金融从业机构,本机构是否在范围内、向哪一级报告,可向属地分支机构确认。修改后的《网络安全法》自 2026 年 1 月 1 日起施行,据新华社报道 ,这次修改重点强化网络安全法律责任。
制度成文之后,执行要留下记录:账号开通与回收、查询审核、补丁与病毒库更新、日志审计、应急演练。建议制度文本和这些记录放在一起准备,入网核查和日后的安全检查都用得上。
五、提交连通申请前,先把联调自测一遍
网络接通,只是通路。
报送有接口和手工录入两种方式。走接口的,报送程序接进接入网络,与人民银行一侧对接,先内部测试再外部验收;采用城域网接入时,手工录入终端按批准的网络方案部署。系统怎么搭,见征信报送+征信查询:接入之后日常运行的两套系统 和人行征信报送数据质量考核:机构丢分集中的 4 个环节 。
查询这一侧,前置查询和查询终端按批准的网络方案部署,账号和审核流程按上一节的要求配置。
建议联调至少核对五项:报送报文往返、查询接口返回、终端访问路径、防火墙放行范围、边界日志留存。提交连通申请前,再按三样自查一遍:材料与现场一致,设备、线路和隔离与批准的方案一致,安全制度有执行记录。
六、五方交接决定施工如何衔接
这件事至少涉及五方。
人民银行分支机构管受理、审查、核查和参数。机构定需求、方案、材料、制度和岗位。运营商管勘测、施工、线路交付。当地硬件与网络供应商管供货、上架、隔离策略。系统建设方管报送程序与查询端部署。
分工写在纸上,进度卡在交接上。方案交不出施工深度,审查就答不了参数;线路申请启动太晚,审查过了还在等勘测;机柜没到位,设备到了也开不了箱;制度只有文本、没有执行记录,核查时说不清;联调没自测,核查时才发现报文对不上。
这张表要有人统:每一方交什么、交给谁、按什么标准算交完。
七、开通之后,网络变更仍需核准
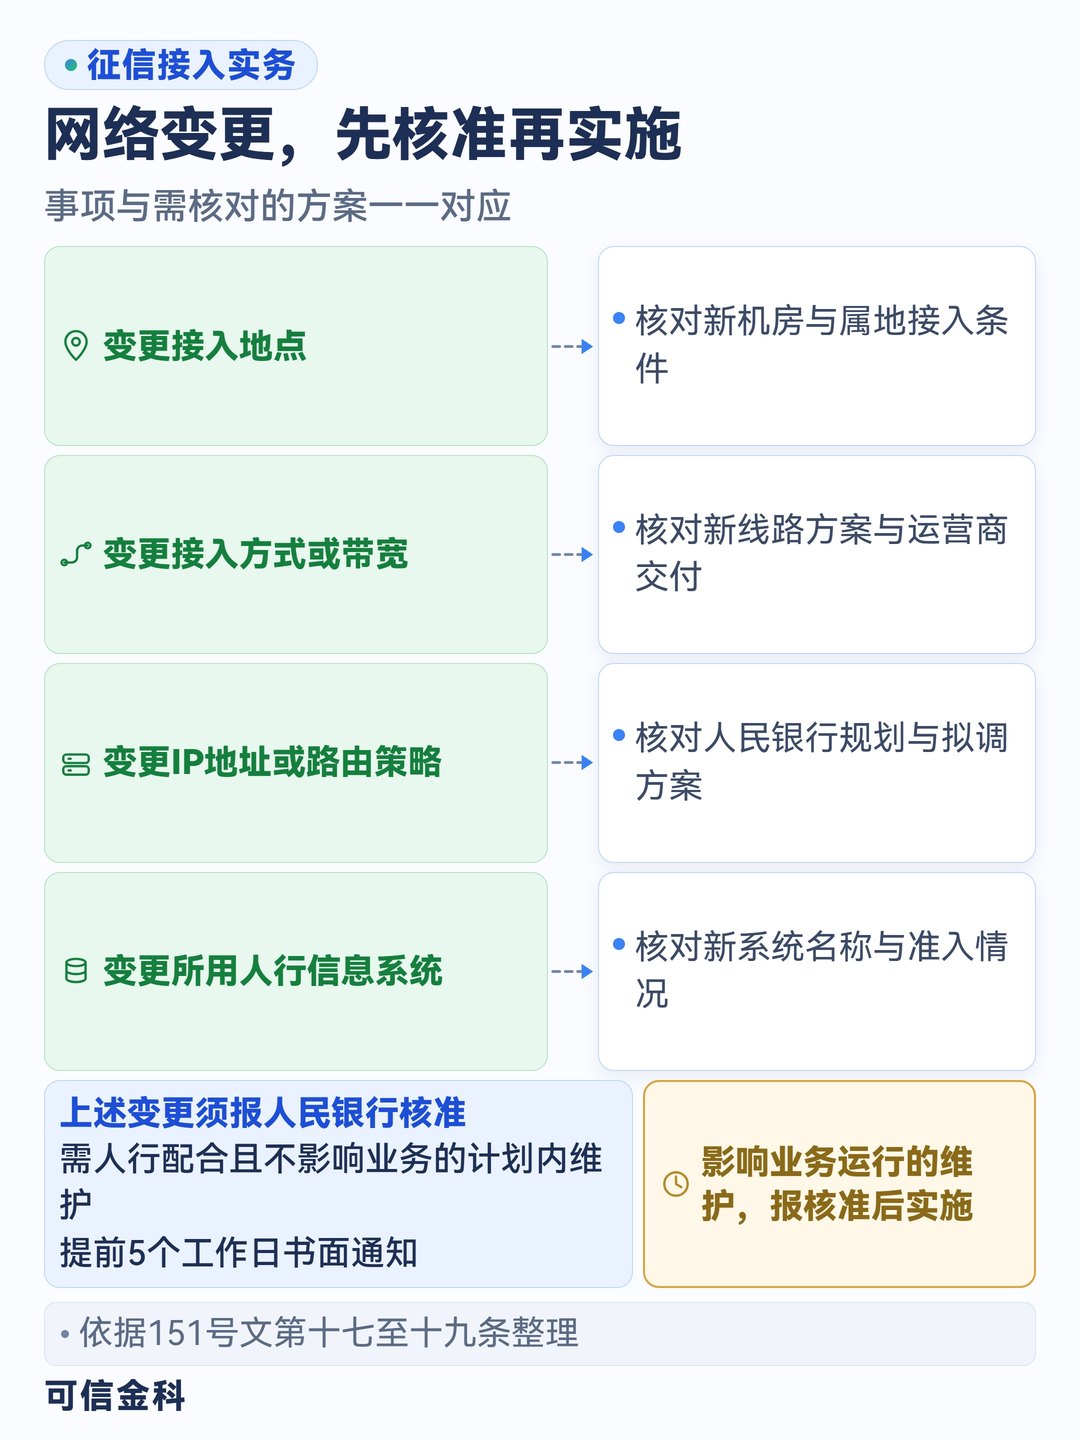
151 号文第四章写入网变更:变更所使用的人民银行信息系统要报核准;计划内维护要人民银行配合但不影响业务的,提前 5 个工作日书面通知;影响业务系统运行的,报核准后实施。调整接入地点、接入方式、带宽、IP 地址、路由策略,同样要报核准。
运维里要提前安排两件事。人民银行定期开展安全检查,违规的会批评、限期整改,还可能暂停服务;机构也不得以营利为目的代理第三方接入。
常见问题
问:一定要走金融城域网吗? 不一定。指南和地方文件都写了两种方式,看业务量、时效和属地要求。
问:入网申请交给哪个部门? 先联系所在地人民银行分支机构负责金融城域网管理的部门,确认受理层级与现行材料目录。
问:网络通了就能查征信吗? 查询权限另走申请,还须满足报送和数据质量等条件。按征信中心现行指南与属地要求确认,具体步骤见前述接入总览。
结语
申请材料、专线机房、安全制度,人行验收时一样都不能少。
先向属地人民银行分支机构确认入网要求,再把入网材料、运营商专线、机房隔离、安全制度和联调排进同一张表。
系统接入建设通常约 3—6 个月;计入前期准备、准入申请、外部审批、网络与机房建设、数据准备和测试验收,新接入完整流程通常至少需要 12 个月。
可信金科协助持牌金融机构完成征信前期接入准备,同时为租赁类公司提供合规征信风控方案评估与落地支持。机房与专线可在全国各地配合实施,由当地硬件与网络供应商共同出方案、共同实施。
本文是对公开规则与官方发布信息的整理,不代表中国人民银行或征信中心的官方口径,具体执行以主管部门发布为准。可信金科不是征信业务的受理机构,不面向个人提供征信查询、异议代办或“征信修复”服务。
咨询合规风控数据服务,可扫码联系; 也可发邮件至 fuyuanhui@kexinjinke.com。
微信扫码 / 长按识别