假设一家物流企业准备租用一批汽车。信用资料没有显示明显逾期,业务人员还需要回答:企业的运输款什么时候回来,届时有没有足够现金付租金?负债记录说明企业已经承担了哪些还款责任,经营回款则关系到钱何时可用于付款。审核这笔订单,需要把两组证据放在一起核对。
全国中小微企业资金流信用信息共享平台由人民银行征信中心建设运营,服务企业经营信用评估。金融机构可以据此了解企业收支。租赁企业、融资担保和融资租赁机构使用这类信息前,需要确认它能补充哪些经营资料,以及本机构在当前业务中的取得与使用权限。
辽宁如何把资金流用于企业信用评估
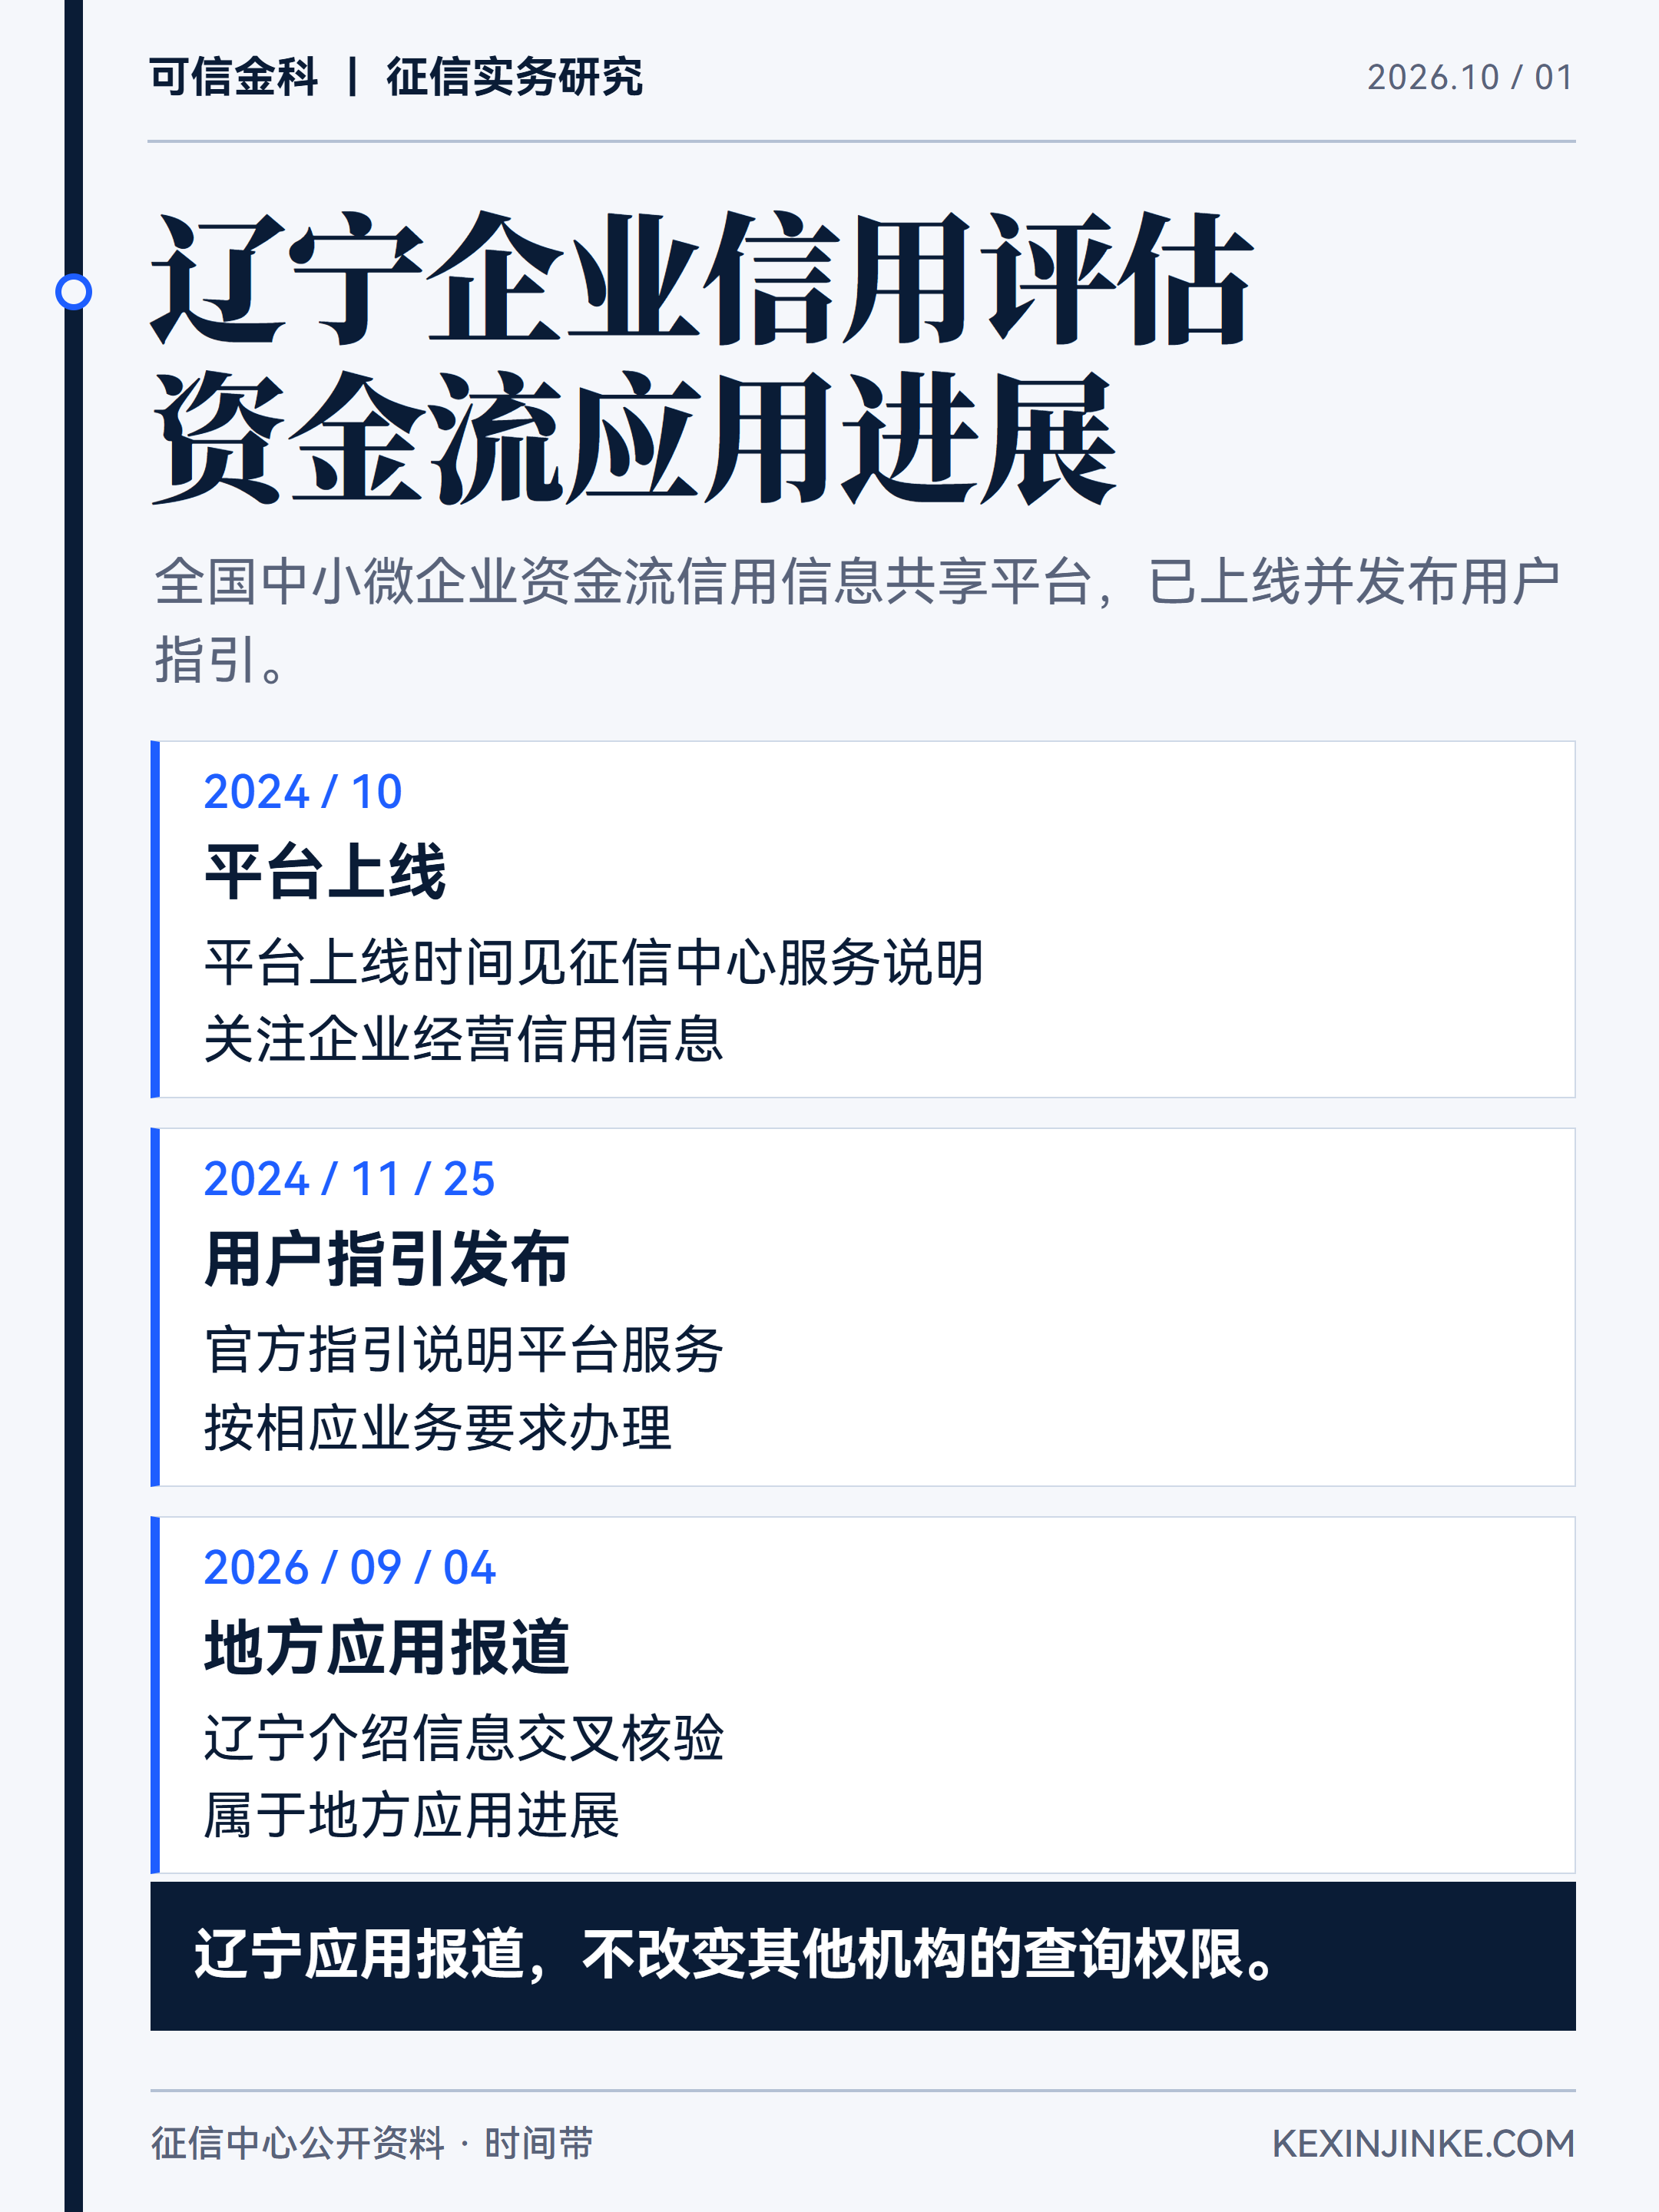
征信中心2026年9月4日发布的辽宁应用报道,介绍当地将资金流产品与其他信用信息交叉核验,用于判断企业经营、偿债与履约情况。这是地方应用进展,不能据此推定所有机构都已有同样权限或实施安排。9月应用报道
平台在2024年10月上线,征信中心同年11月发布了用户指引。2026年7月的服务说明已讨论账户级授权与官方办理渠道。9月报道中的辽宁机构已将资金流信息用于信用核验。但具体到一家租赁、融担或融租机构,能否查询、如何使用,仍须核实准入要求和授权关系;这篇应用报道没有授予其他机构查询权限。平台用户指引 、7月服务说明
核对负债、经营回款和付款计划
企业信用报告能帮助了解借钱、还钱和承担相关还款责任的情况。征信中心的自主查询版解读,列出了未结清信贷、授信信息和相关还款责任等内容。分析负债时,应同时查看保证等责任,不能只看企业自己取得的贷款余额。企业信用报告解读
前述物流企业即使过去按期还款,新增租金的到期日也可能早于运费到账日。业务人员应将付款计划与回款节奏对照,了解资金缺口发生在哪个时点。把全年收入平均分到每个月,容易忽略季节波动与集中结算。
资金流信息可以补充企业收支及交易特征。征信中心7月发布的报道介绍了它与企业信用报告的补充应用。审核时,建议先核清现金从哪里来、多久出现一次,再判断这些流入是否足以覆盖相应支出。资金流应用说明
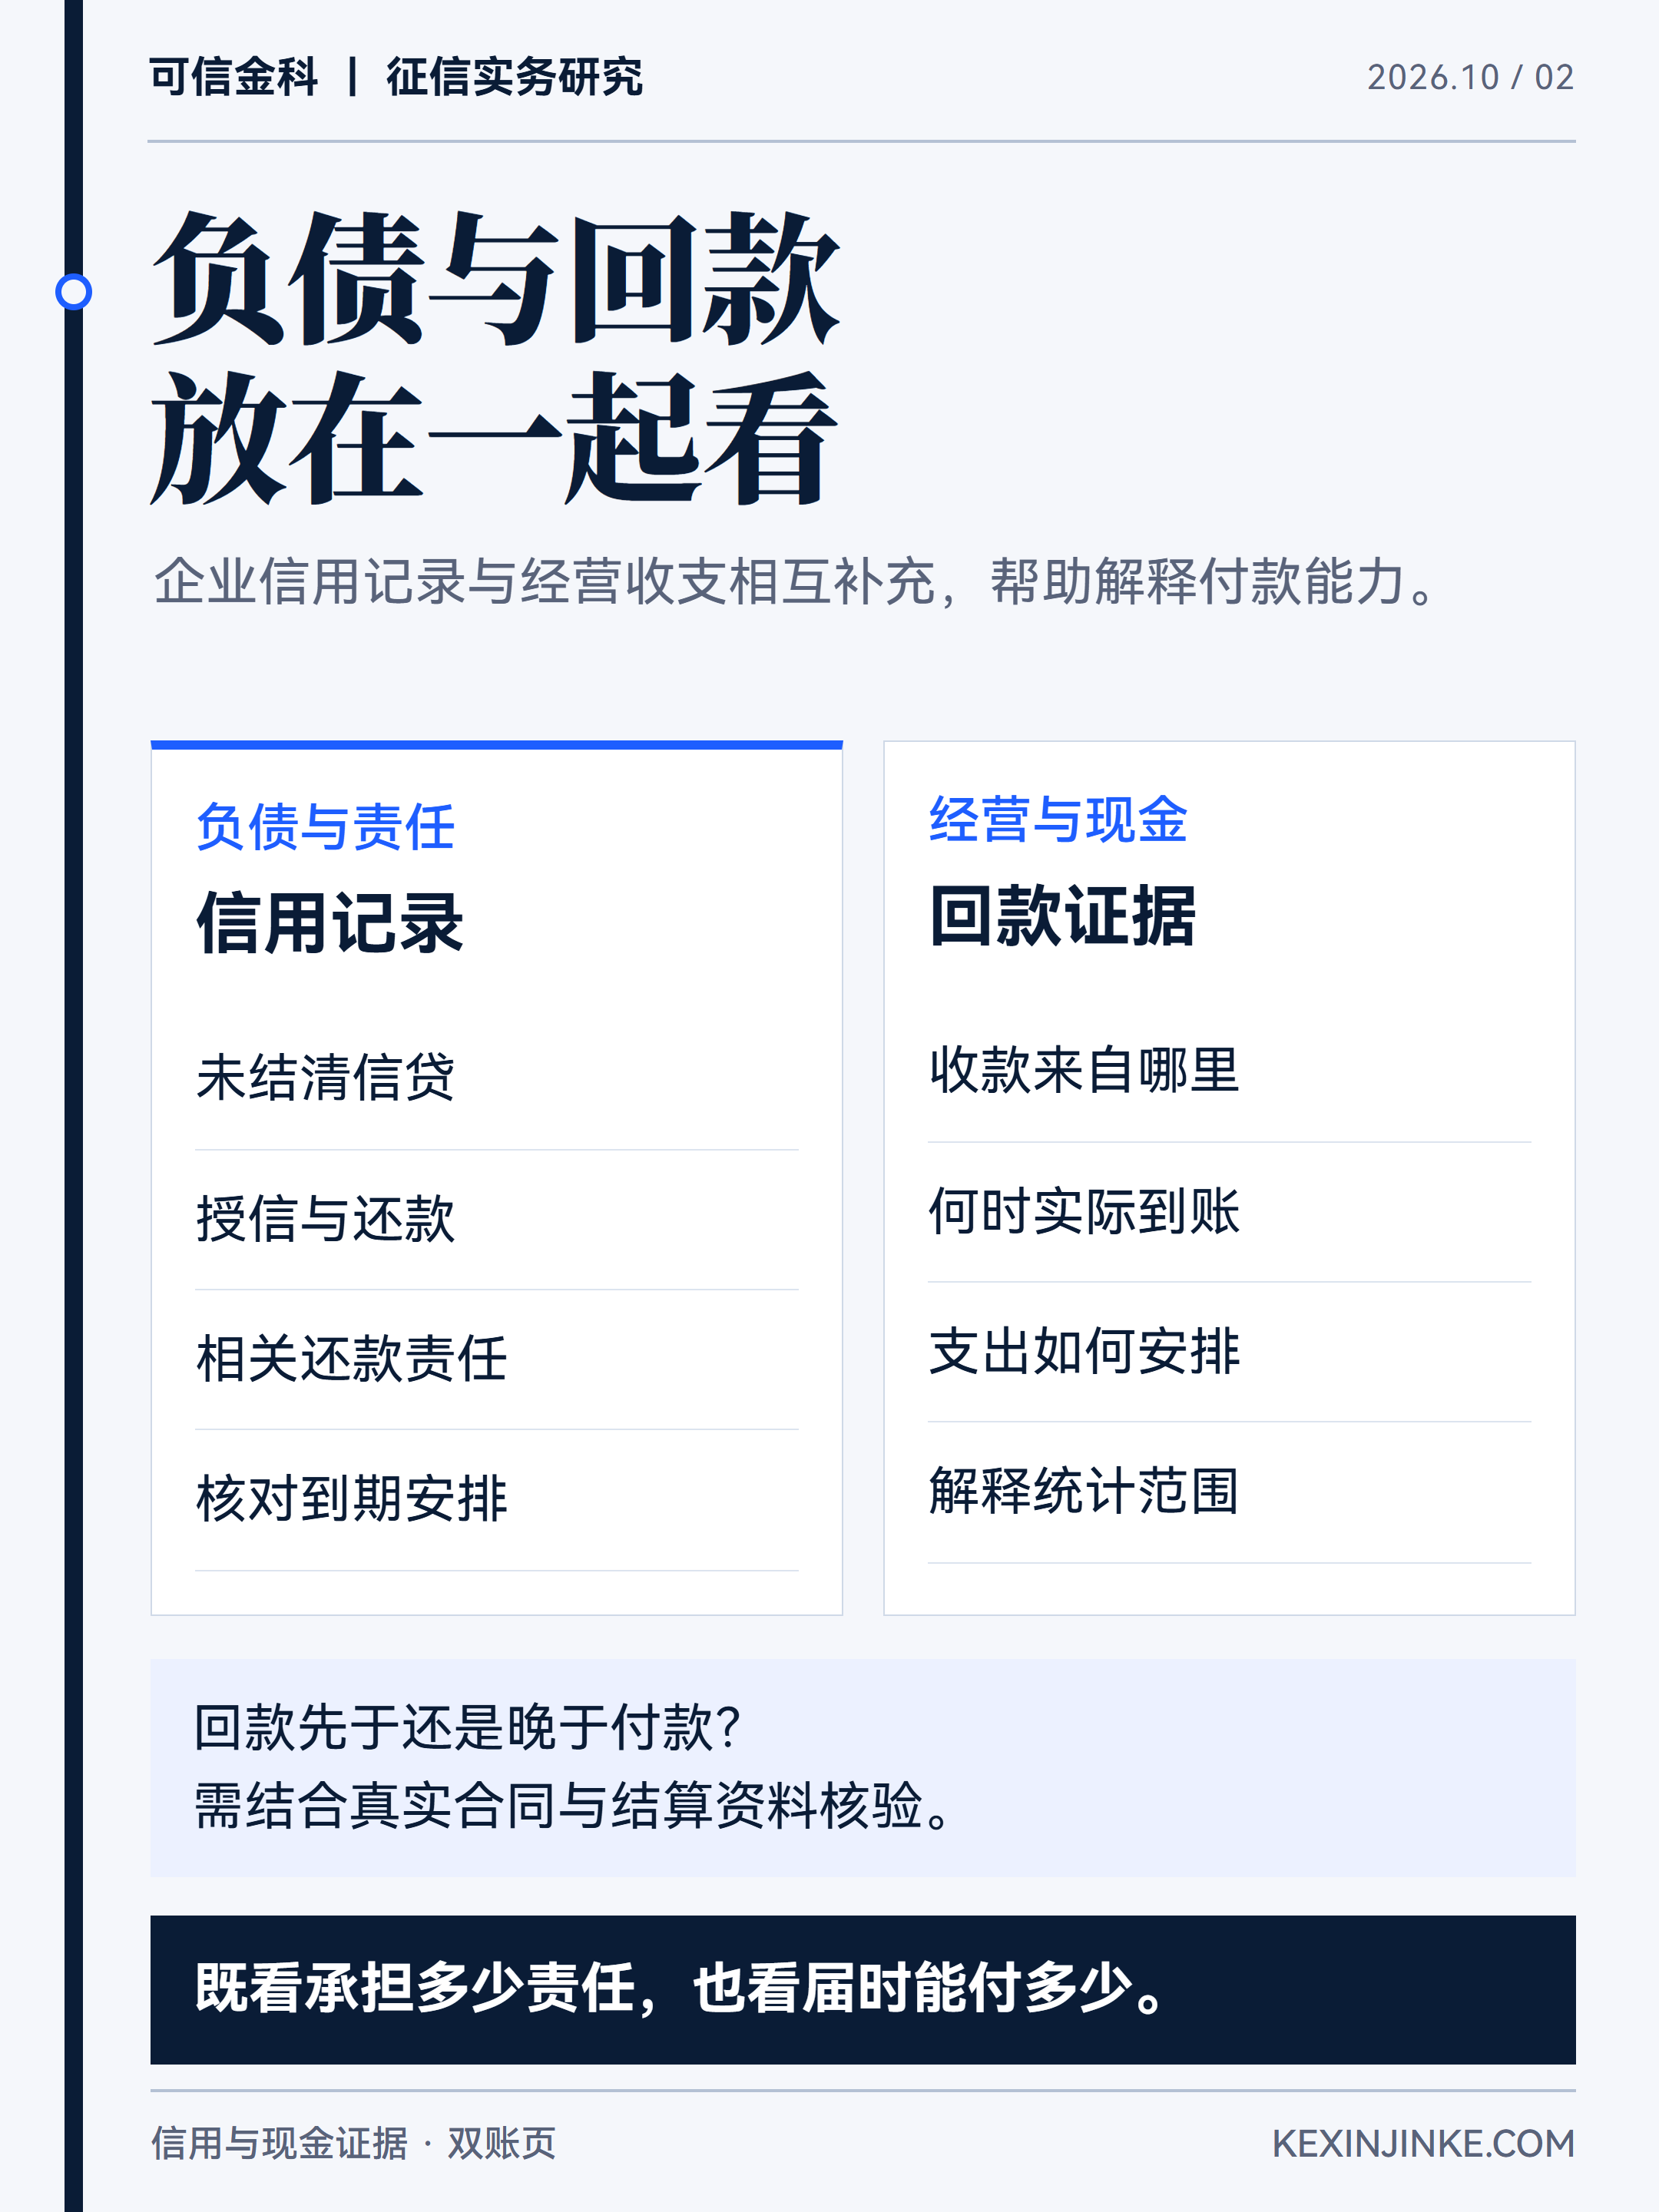
账户流入并不天然等于经营收入。内部调拨、借款到账、资产处置,都可能让某段时间的流入增加。相反,有真实订单也不代表钱已经到账。对异常的大额或集中流入,需要结合企业能依法提供的合同、结算和财务资料解释,不能直接算成稳定偿付来源。
租赁公司能查哪些资金流信息
同一家手机或汽车租赁公司,可以有两种不同任务。它向银行申请自身经营融资时,是被评估的企业,可以与经办银行确认平台支持范围、账户绑定和授权安排。它审核承租客户时,则是交易对方,不能将自己申请融资时的授权关系搬到客户审核中。
面向企业承租人的业务,可以先核对该企业依法提供的经营资料、付款来源和合同计划。需要使用平台产品时,仍须确认本机构是否符合相应准入与使用要求,或由有权限的机构在其自身业务中依法评估。
个人租手机、个人租汽车,则是另一类评估对象。前述平台用于企业经营信用评估,不能据此推定出租人可以取得个人银行卡或支付账户消费明细。审核资料应写清承租人是个人还是企业,并核对实际付款人与合同相对方是否一致。
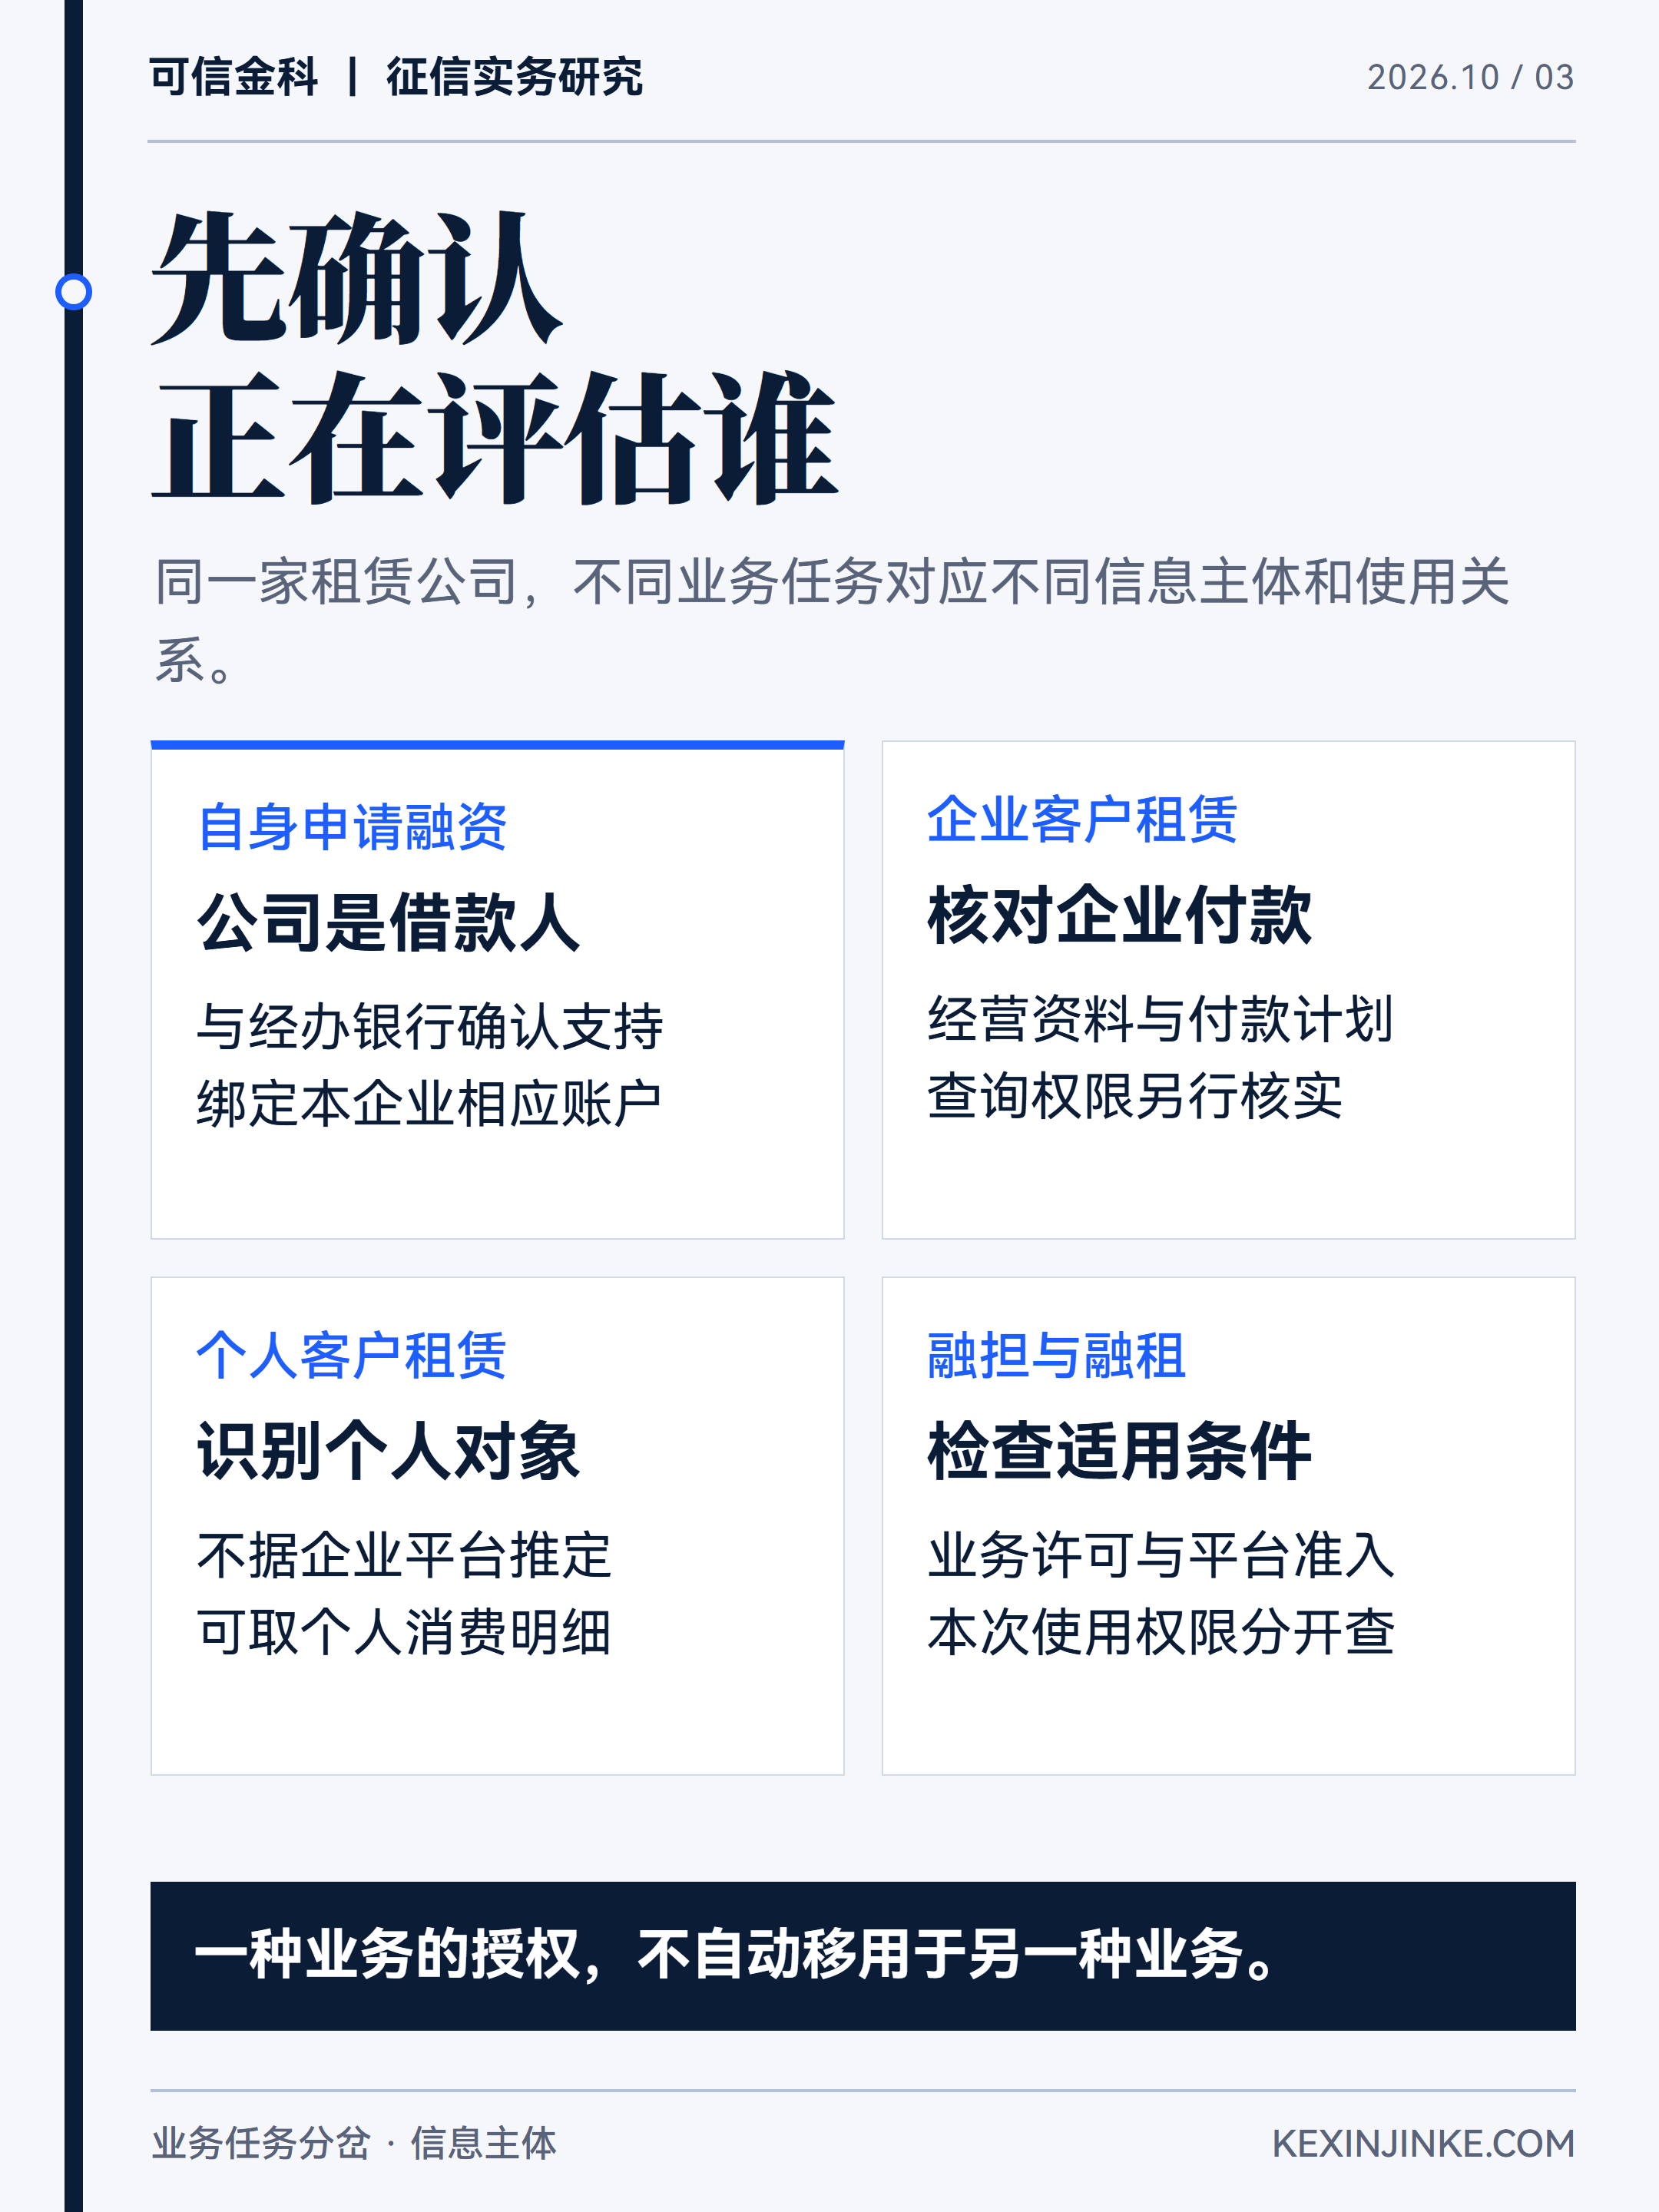
融资担保公司和融资租赁公司也要核实平台适用条件。具有某类业务许可、已接入征信系统,均不能单独证明已取得资金流平台查询权限。若涉及担保业务,担保机构应在自身真实业务内评估风险,只向租赁合作方反馈这一单的担保决定,不提供客户的原始报告、评分或标签。
授权前要明确查询账户、查询机构和业务用途
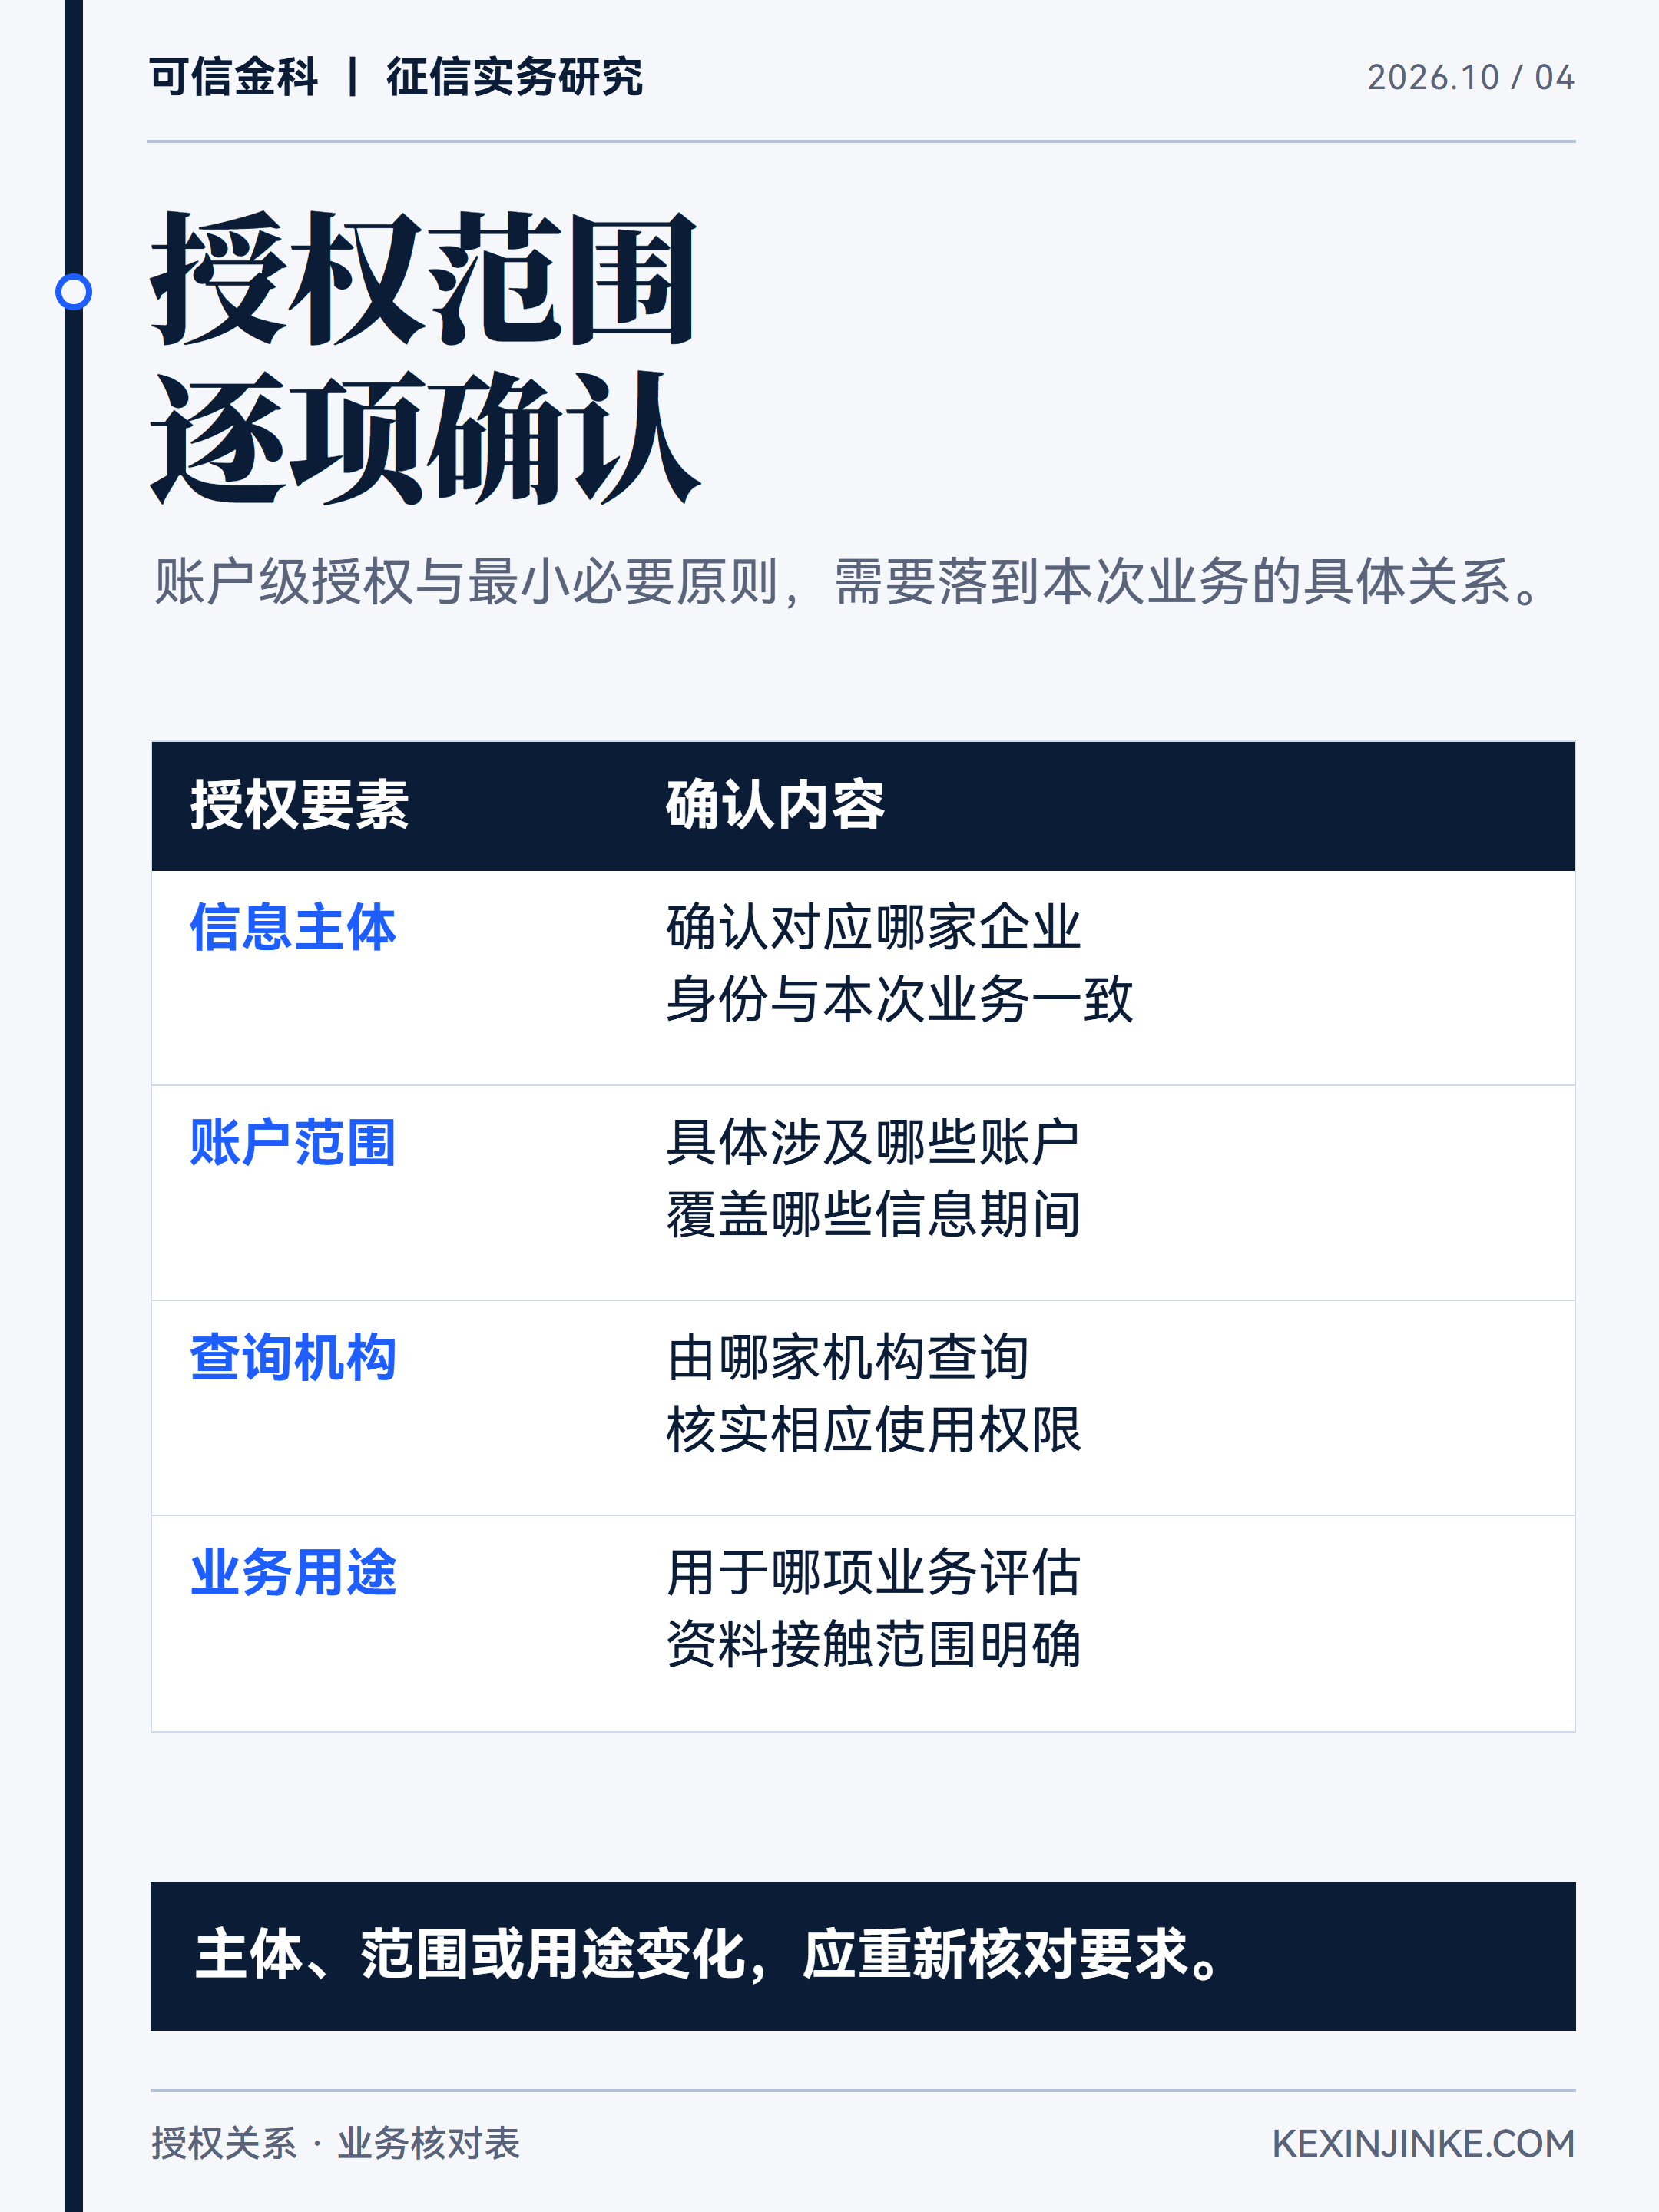
征信中心7月的服务说明指出,企业通过官方渠道自主授权银行查询,并实行账户级授权和最小必要原则。企业面对授权申请时,需要看清具体账户与接收机构,了解信息将用于什么业务,再确认是否同意。
一份用于本次融资评估的授权,不能由交易参与方自行解释为所有合作方均可查看。账户范围扩大、使用主体变化、用途变化时,相关机构需要重新核对适用要求及授权关系。租赁业务中,也应让经办人知道自己可以接触什么资料、将结论交给谁。
银行流水、平台产品、合同结算表可能覆盖不同账户和时段。把它们放在一张表里比较前,应先说明统计期间、覆盖范围和口径;两份金额不同,要能分辨是业务异常,还是资料范围不同。
业务负责人可以先安排经办人做一张经营回款核对表。逐项写明主要收款来源、预计到账时间、对应支出、可核实的资料,以及尚未解释的差异。用它审核一笔新增租赁或担保业务,看看原来的材料能否支持付款能力判断,再决定是否增加信息来源。
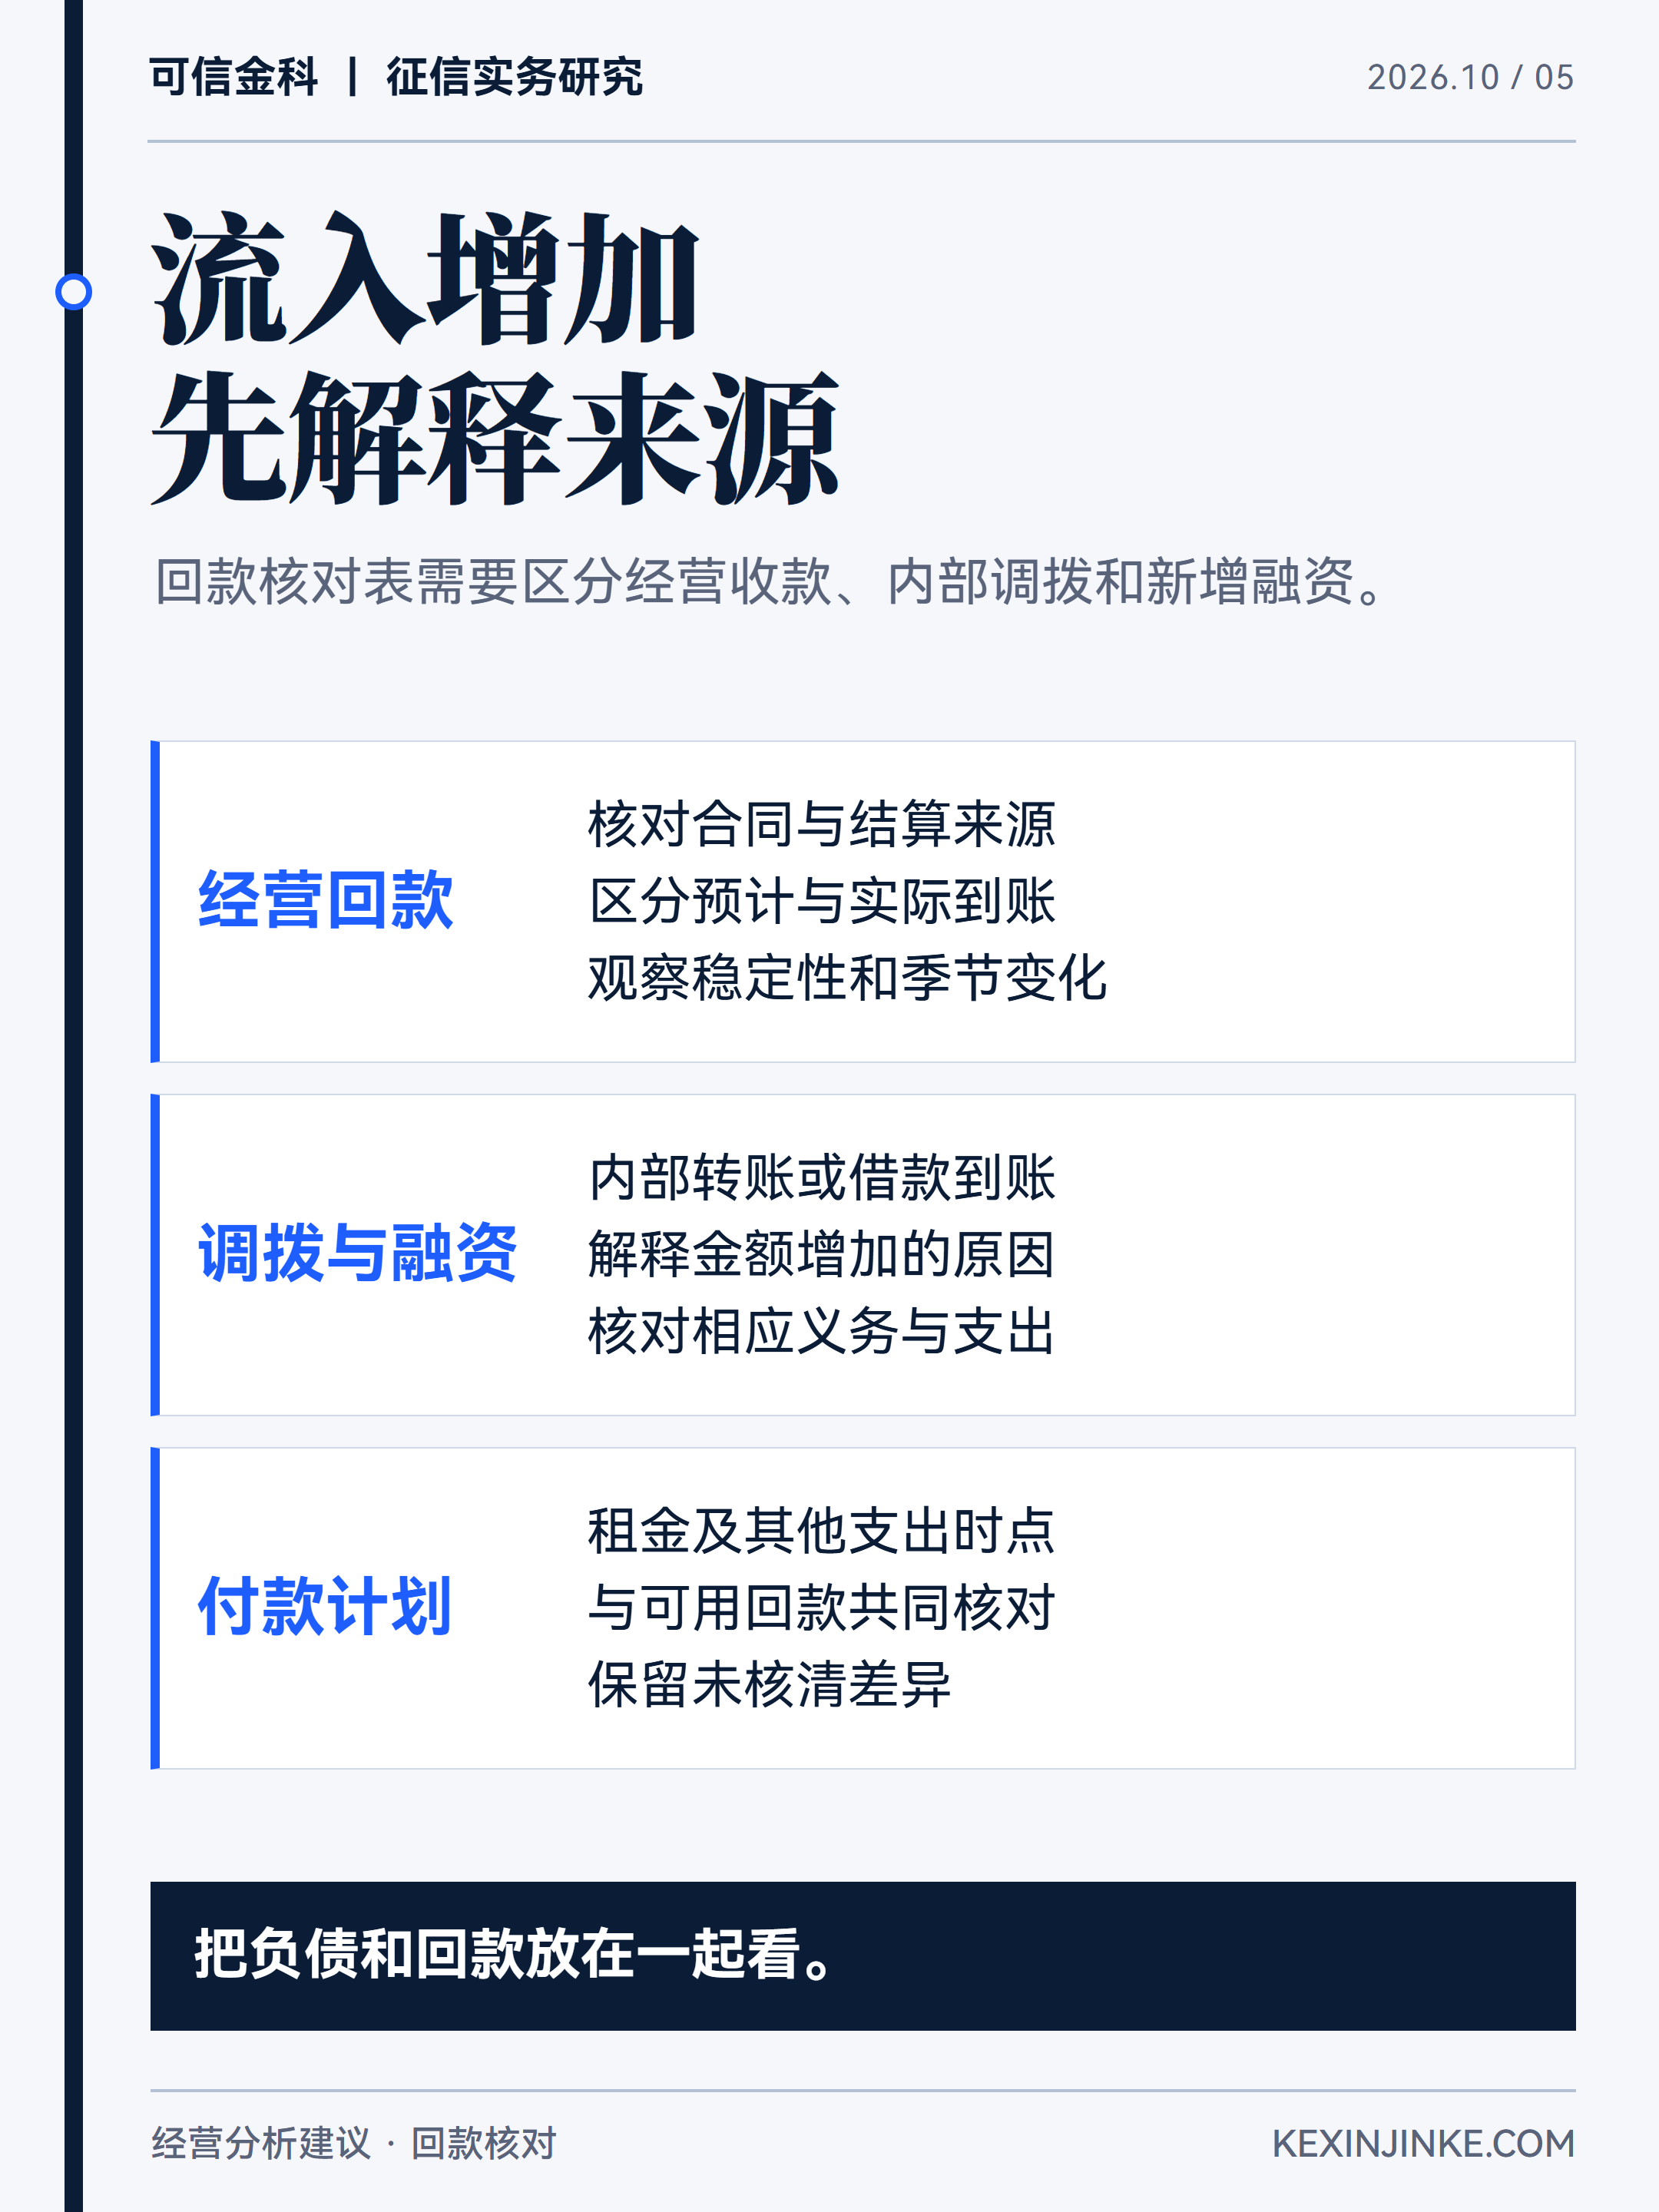
把负债和回款放在一起看。审核意见应说明这笔交易预计用什么钱付款、钱何时到账,所用资料是否对应当前合同主体和评估期间。
咨询合规风控数据服务,可扫码联系; 也可发邮件至 fuyuanhui@kexinjinke.com。
微信扫码 / 长按识别